「うちは現金のお客さんが多いから、キャッシュレスは必要ない」そう考えていませんか?
実際、現金のみで営業している店舗はまだ一定数あります。しかし、生活者300人への調査では、店選びの段階でキャッシュレス対応を重視する人が48.67%と、およそ半数にのぼりました。さらに、小規模店でキャッシュレスが使えなかった人のうち、20.0%が「購入をあきらめた」「別の店に行った」と回答しています。
では、現金のみで営業していることで、店舗にはどのような影響があるのでしょうか。キャッシュレスに対応していないことが、来店や購入につながらない一因となっている可能性もあります。
本記事では、300人への調査結果から「現金のみの店には行かない」という顧客が実際にいるのかを検証。キャッシュレス非対応によって起こりうる顧客の行動や、現金管理にかかる手間を整理し、キャッシュレス決済を導入する際に確認したいポイントまで解説します。
目次
- 1. 「現金のみの店には行かない」は本当?キャッシュレス未導入の店舗が失う売上を調査を元に解説
- 2. 「現金派」の顧客は少数派!キャッシュレス対応に対する顧客の本音
- 3. 現金のみで営業している店舗はすでに少数派に
- 4. 現金のみの営業で飲食店が失っているもの
- 5. キャッシュレス決済を導入した店舗が実際に感じていること
- 6. 現金のみでの営業をやめ、キャッシュレス決済の導入を検討している店舗が確認すべきこと
- 7. 「現金のみだから行かない」顧客はいる!キャッシュレス導入で機会損失の防止に
「現金のみの店には行かない」は本当?キャッシュレス未導入の店舗が失う売上を調査を元に解説
支払い方法が現金のみの店舗経営者のなかには「キャッシュレス決済を導入する必要はあるの?」と、疑問を抱えている方もいるでしょう。経営が回っているようであれば、特段の問題はないように感じるかもしれません。
しかし、当社の調査ではキャッシュレス決済が使えないことを理由に、購入をやめた顧客や別の店へ移った顧客が一定数いることがわかっています。売上の取りこぼしを防ぐには、まず顧客側の行動データを把握することが重要です。
本記事では「現金のみの店には行かない」顧客が実際にいるのかを示したうえで、店舗が失っているものと導入前の確認事項を解説します。改めてキャッシュレス決済の導入を検討するにあたり、押さえるべきポイントも紹介しているので、ぜひご一読ください。
「現金のみ」の店には行かないという顧客は実際にいる
現金のみで営業する店を避ける顧客の動きは、生活者300人への調査から以下3つの観点で確認できます。
- 小規模な飲食店ほど「使えない」場面が起きている
- 使えなかった顧客の一部は購入せずに店を出ている
- 店を選ぶ段階でキャッシュレス対応を確かめている顧客もいる
自店で起きている取りこぼしの規模を判断するための参考になるので、ぜひご一読ください。
小規模店では3人に2人が『使えない』場面に遭遇している
キャッシュレスが使えない場面の多くは、個人商店や専門店のような小規模店で起きています。生活者300人への調査では、小さな店でキャッシュレスが使えなかった経験がある人が66.67%を占めます。
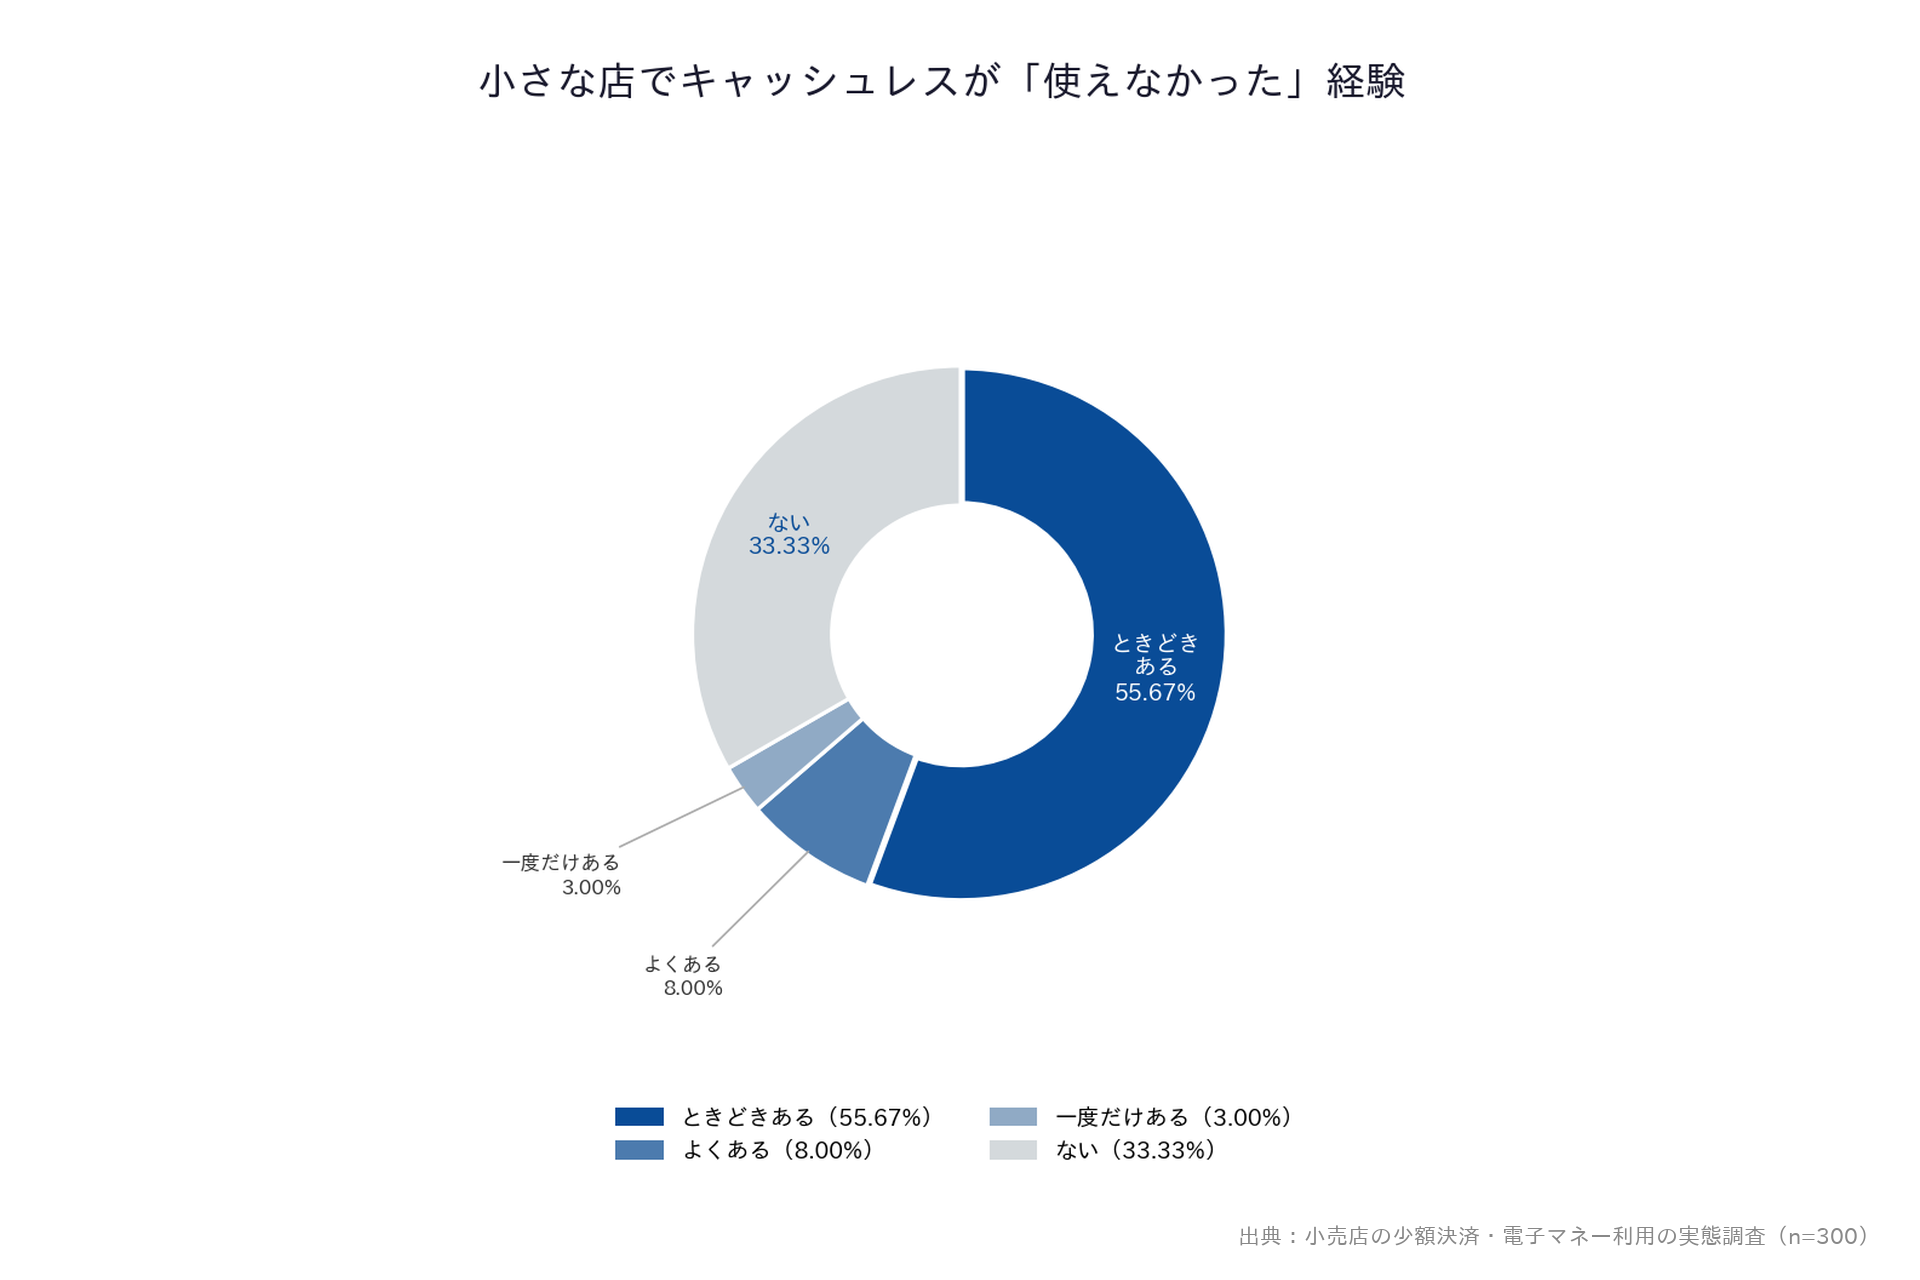
図1:小さな店でキャッシュレスが「使えなかった」経験(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
3人に2人が小規模店舗でキャッシュレス決済を利用できなかったと回答していることから、自店でも同じような状況が起きていると考えたほうがよいでしょう。
使えなかった顧客の一部は購入せずに店を出ている
キャッシュレスが使えなかったことを知った顧客の87.0%が「現金で支払った」と回答している一方で、購入をあきらめたり、別の店舗へ移ったりした顧客も一定数います。
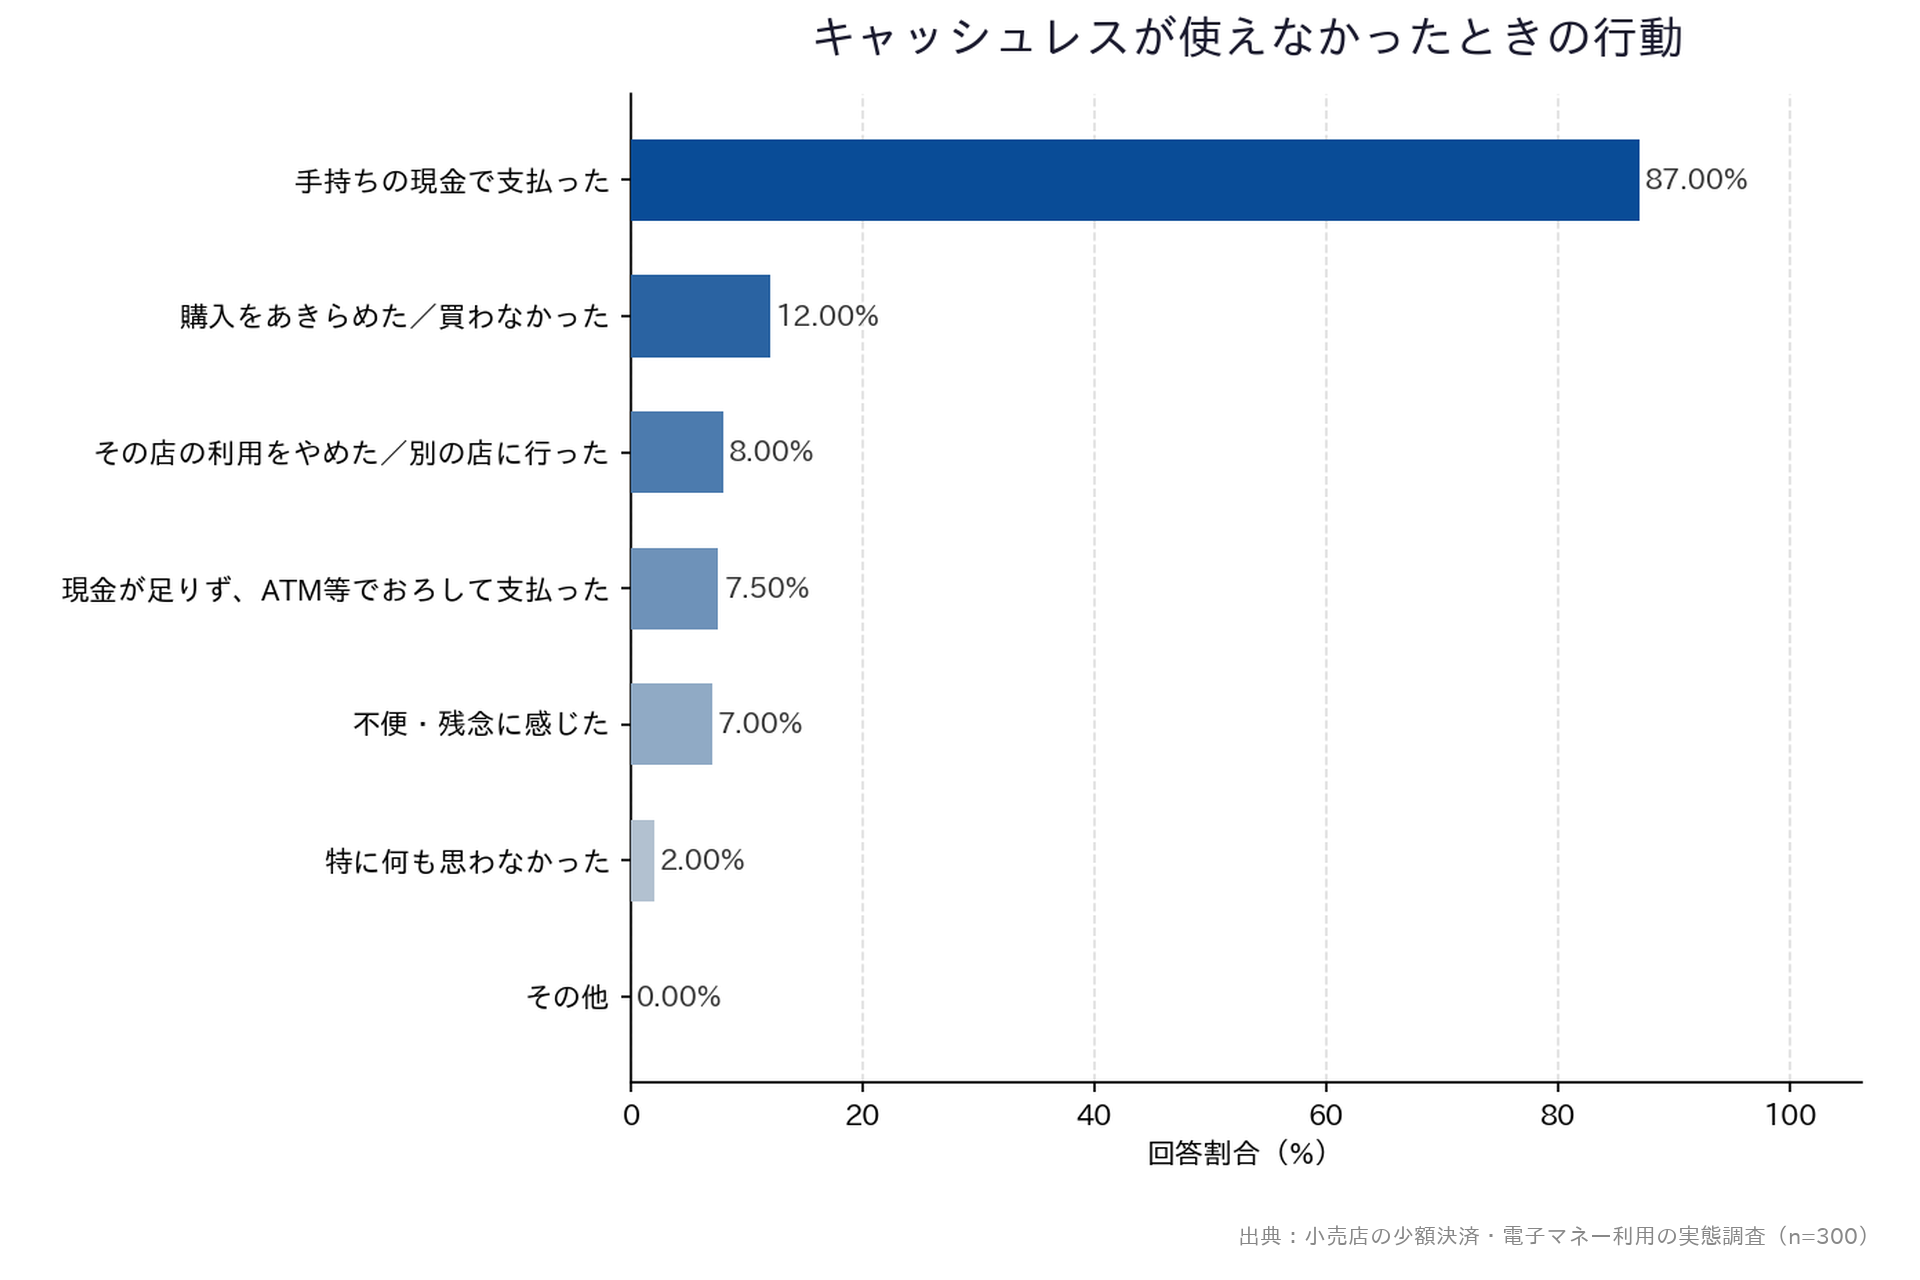
図2:キャッシュレスが使えなかったときの行動(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300)/当該設問の母数はn=200)
| 使えなかったときの行動 | 回答割合 |
| 購入をあきらめた | 12.0% |
| 別の店に行った | 8.0% |
考えられる例としては、ランチタイムに来店した会社員が現金のみの店舗に入った後に、財布に現金がないと気づいて店を出る場面です。店側にクレームとして届かないのは、顧客の多くが不満を口にしないと考えられるためです。
店を選ぶ段階でキャッシュレス対応を確かめている顧客もいる
店を選ぶ段階でキャッシュレス対応の可否を重視する顧客は48.67%と、およそ半数を占めます。
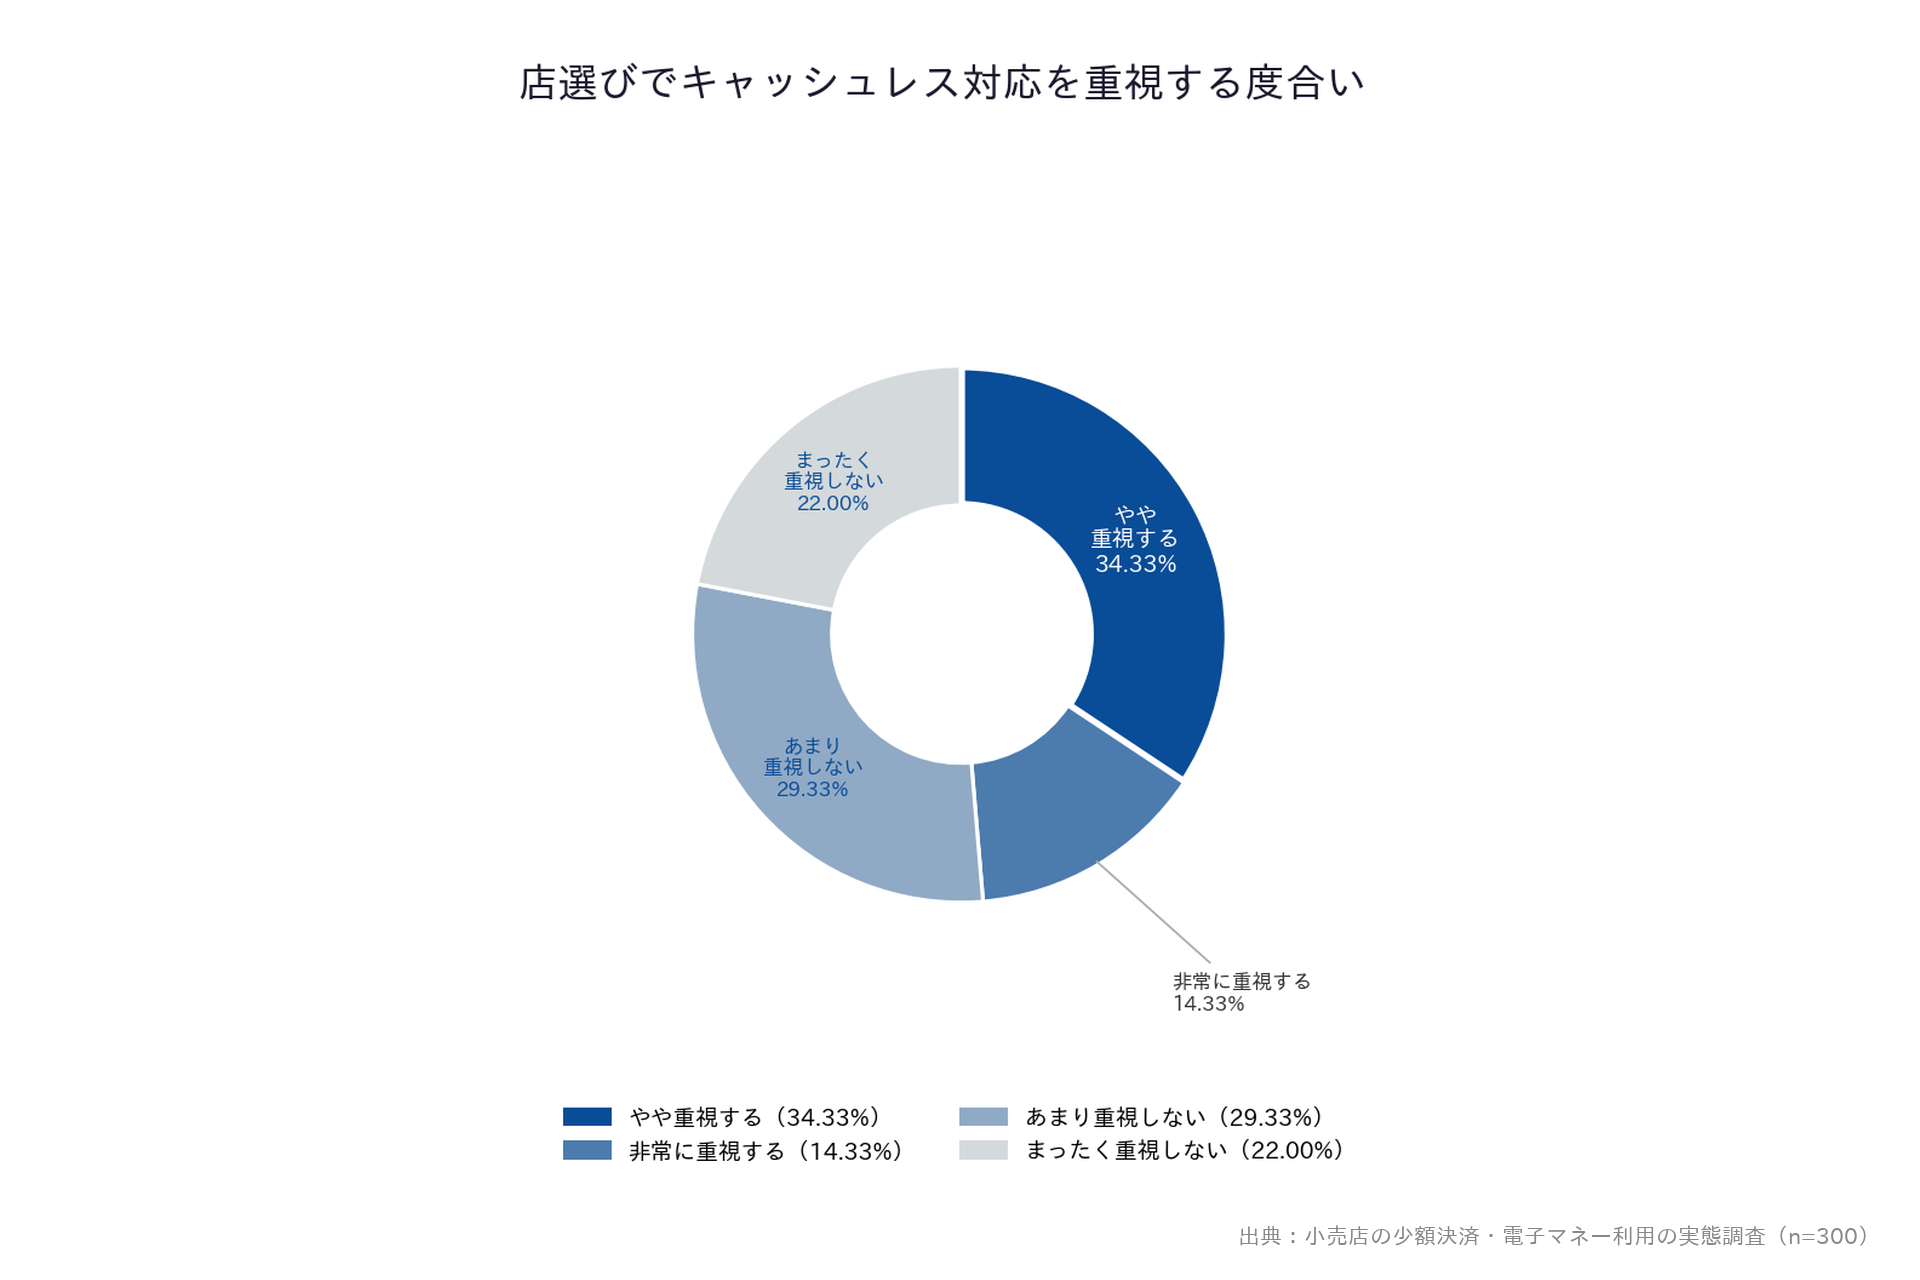
図3:店選びでキャッシュレス対応を重視する度合い(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
飲食店の場合は予約サイトの支払い方法欄を見て、来店前にキャッシュレス決済が可能かどうかの判断ができます。
考えられる事例として、歓送迎会の会場を探している人の場合、現金一括で支払うのが困難であることを理由に、候補から外すケースです。
来店前に候補から外れると、店側は顧客と接する機会すら得られません。半数近くがキャッシュレス決済を重要視していることを理解したうえで、決済方法をどうするのか検討しましょう。
「現金派」の顧客は少数派!キャッシュレス対応に対する顧客の本音
現金のみで営業している店舗の経営者の中には「顧客層は現金派なので対応は不要」と考える方もいるかもしれません。しかし、当社の調査ではキャッシュレスに関して以下3つの傾向が見られることがわかりました。
- 少額決済で現金を使うのは店が対応していないから
- 金額にかかわらずキャッシュレスで支払う顧客は一定数いる
- 個人経営の飲食店に対応を望む声は多い
現金派だと判断する前に、実際の調査を確認しておきましょう。
少額決済で現金を使うのは店が対応していないから
少額の支払いで現金を使う場面についての調査では、店がキャッシュレスに対応していないことを理由に挙げた人が71.0%いました。
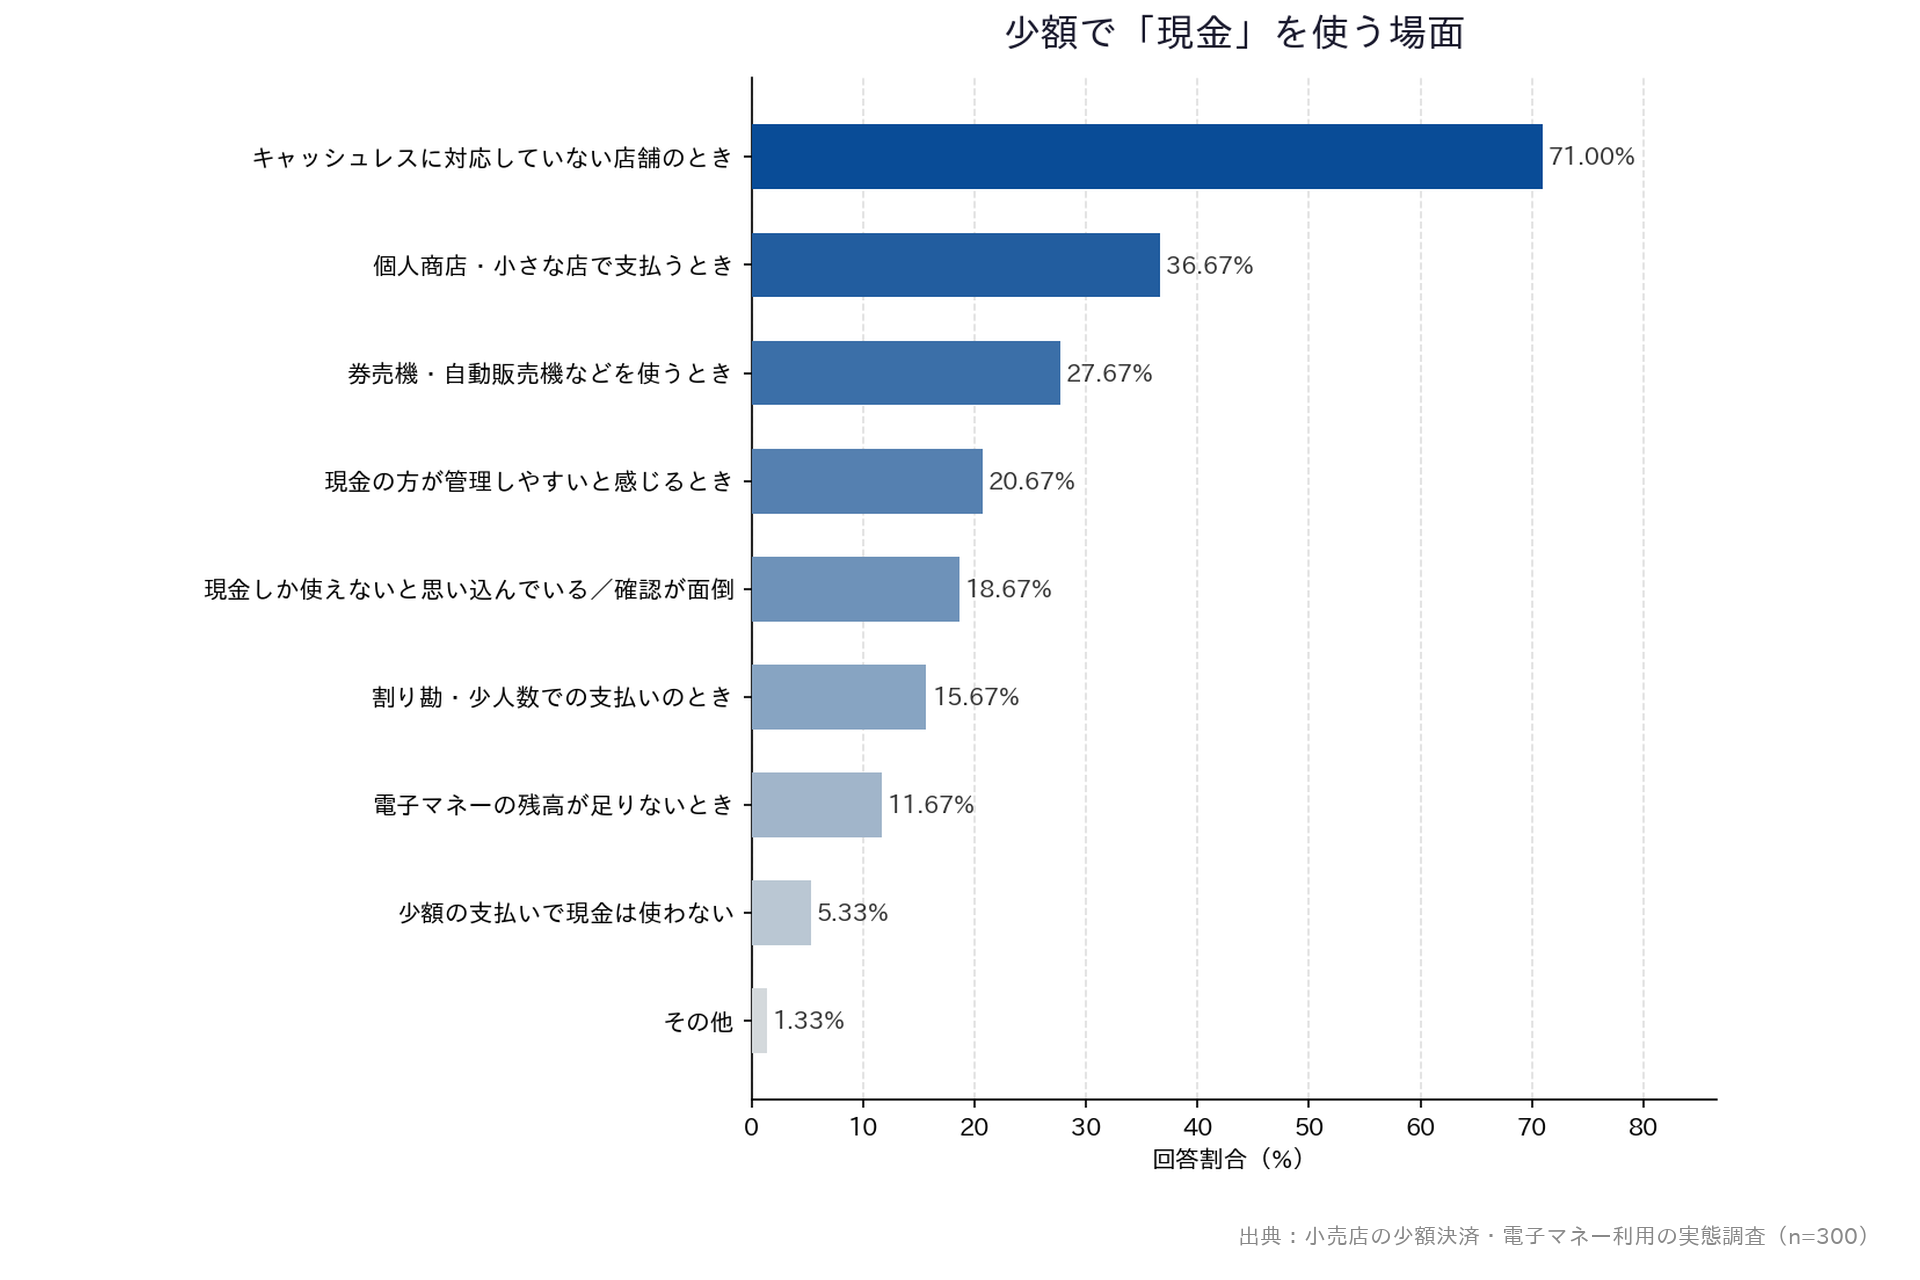
図4:少額で「現金」を使う場面(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
「現金の方が管理しやすいと感じる」と回答した人の約3.4倍もおり、現金利用の主な理由は、店側が対応していないことにあります。この結果から、顧客の好みよりも、店側が対応していないことが理由で現金払いをしていると理解しておきましょう。
金額にかかわらずキャッシュレスで支払う顧客は一定数いる
「現金とキャッシュレスを使い分ける金額の基準」の調査では「金額を問わずキャッシュレスで支払う」と回答した顧客は、36.33%を占めます。「金額にかかわらず現金」と答えた9.67%を大きく上回ることから、キャッシュレス決済を日常的に使っている顧客は少なくないと言えます。
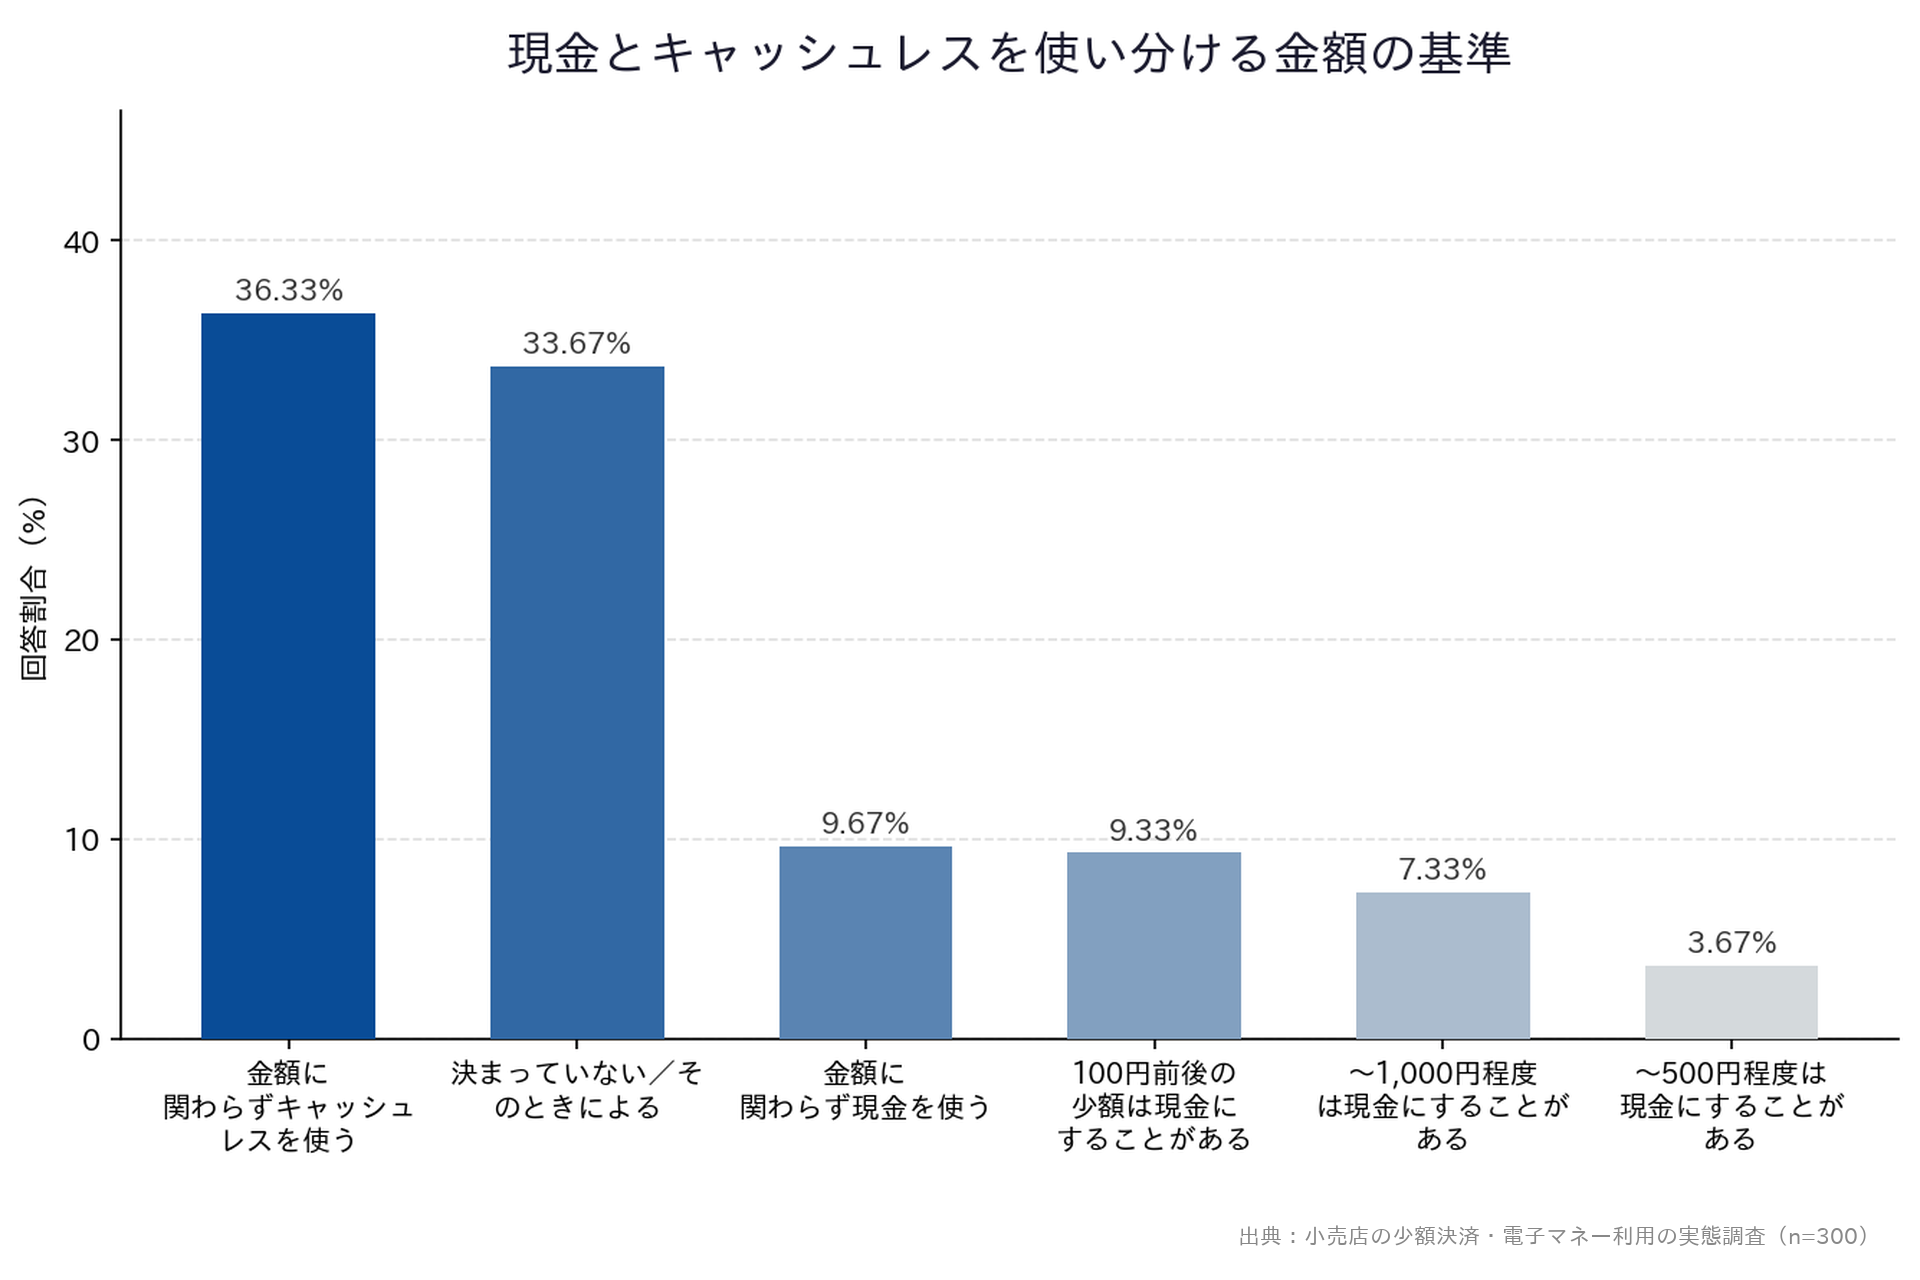
図5:現金とキャッシュレスを使い分ける金額の基準(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
基準を決めていない3割の顧客は、店舗が用意した決済手段に合わせて支払うと考えられます。
上述したように、キャッシュレスが使えなかった顧客の一部は店を出ています。このことから、キャッシュレス決済に対応していれば、顧客の取りこぼしを減らせると言えるでしょう。
個人経営の飲食店に対応を望む声は多い
キャッシュレス対応をしてほしい小規模店舗のジャンルについても聞いてみたところ、1位は個人経営の飲食店(37.33%)です。
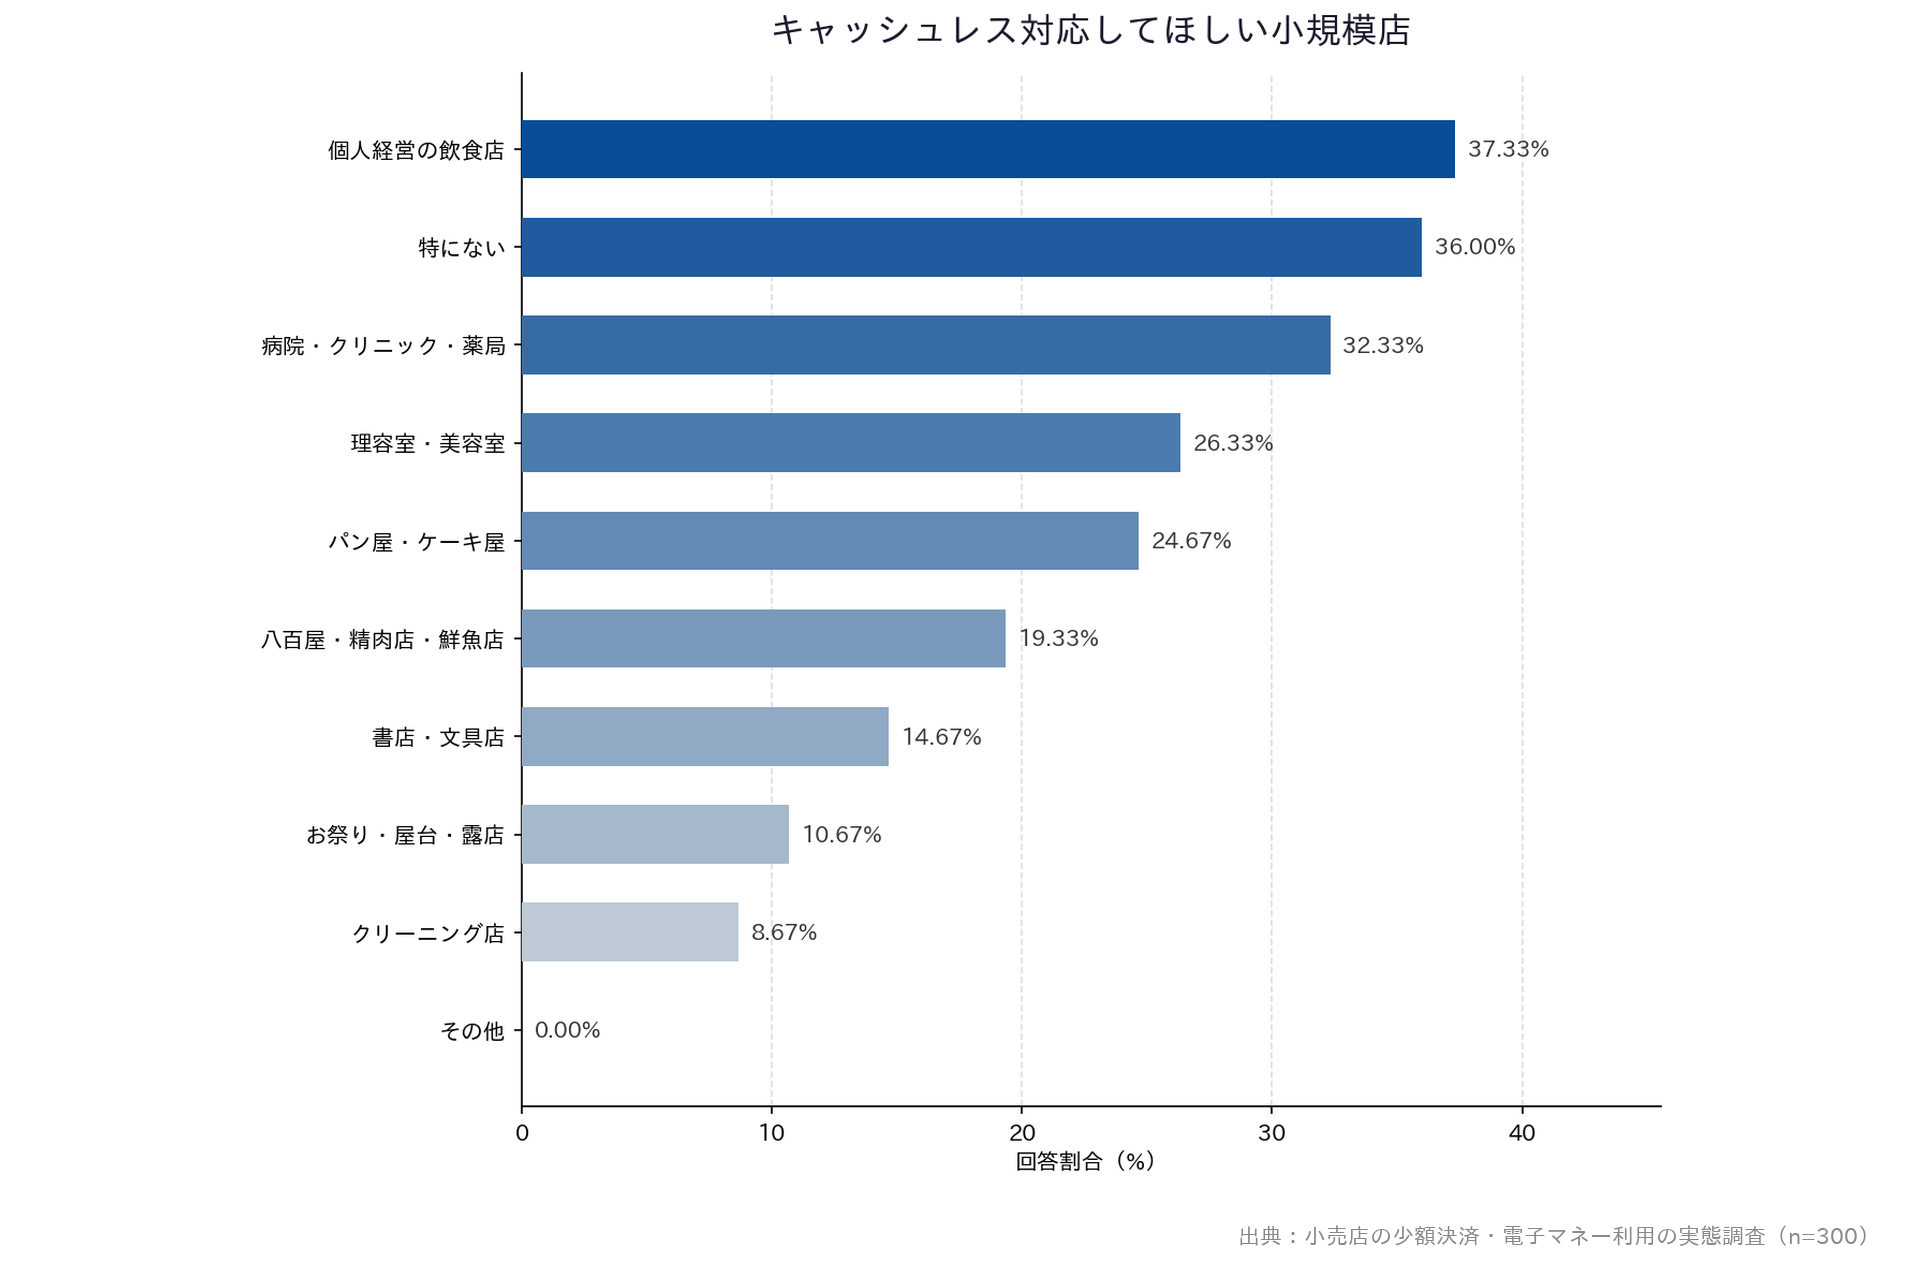
図6:キャッシュレス対応してほしい小規模店(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
上記の調査で挙げられている業種に該当する店舗経営者の方は「キャッシュレス決済は必要なもの」だと理解し、対応の優先度を高めることをおすすめします。
現金のみで営業している店舗はすでに少数派に
近年ではあらゆる店舗・サービスでキャッシュレス決済が利用できる一方で「まだまだ導入していない店舗も多い」と考えている方もいるかもしれません。
しかし、現金のみで営業している店舗はすでに少数派です。店舗経営者300人への調査では、現金を決済手段として受け付けている店舗が62.0%です。クレジットカードやQRコード決済も4割超の店舗が対応していることから、多くの店舗は現金と他の決済手段を併用しています。
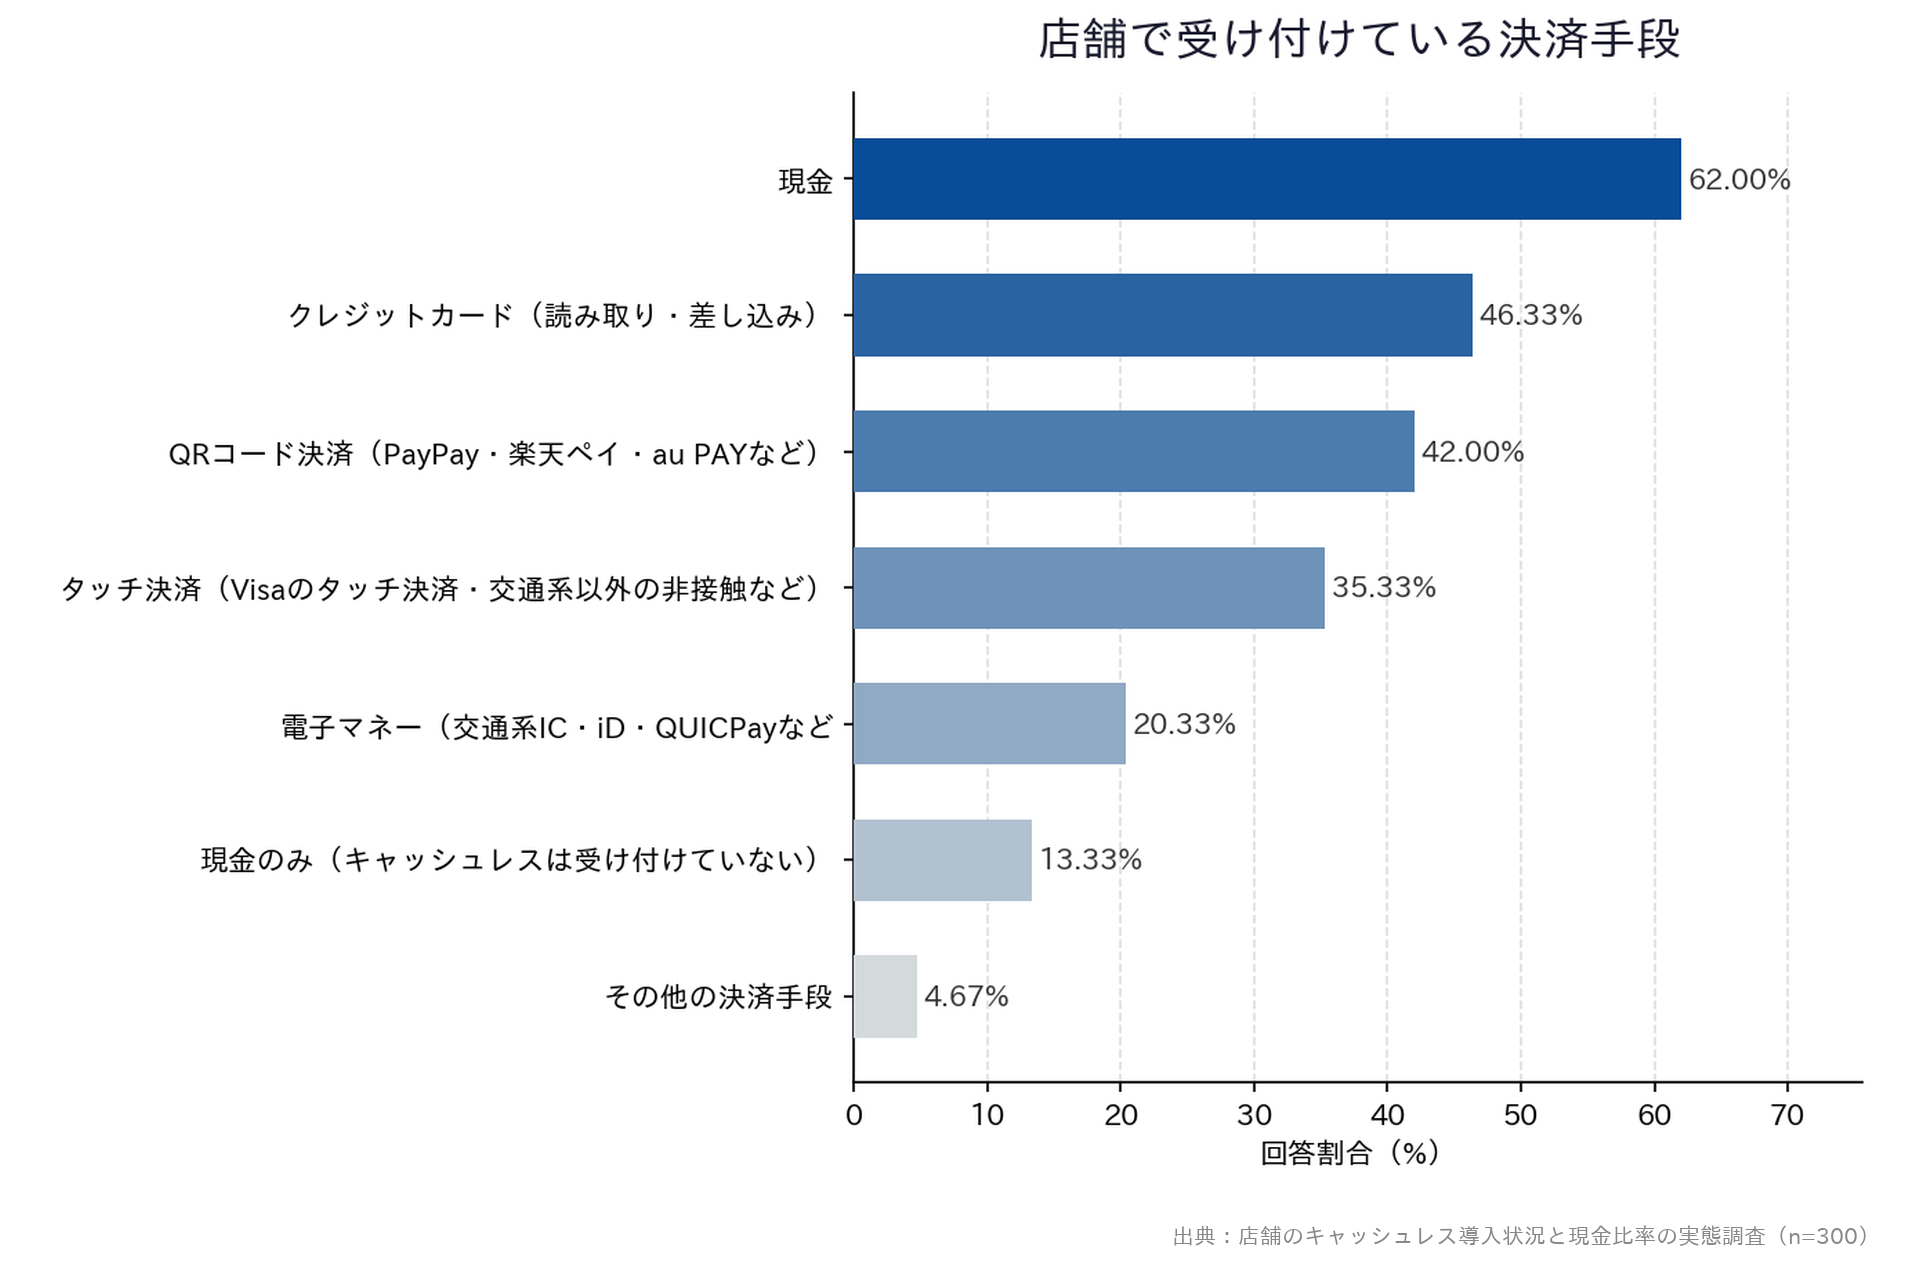
図7:店舗で受け付けている決済手段(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300))
一方で、39.33%の店舗はキャッシュレス決済を導入していません。残りの60.67%はキャッシュレス導入済みで、全体の36.0%は4年以上前から導入しています。
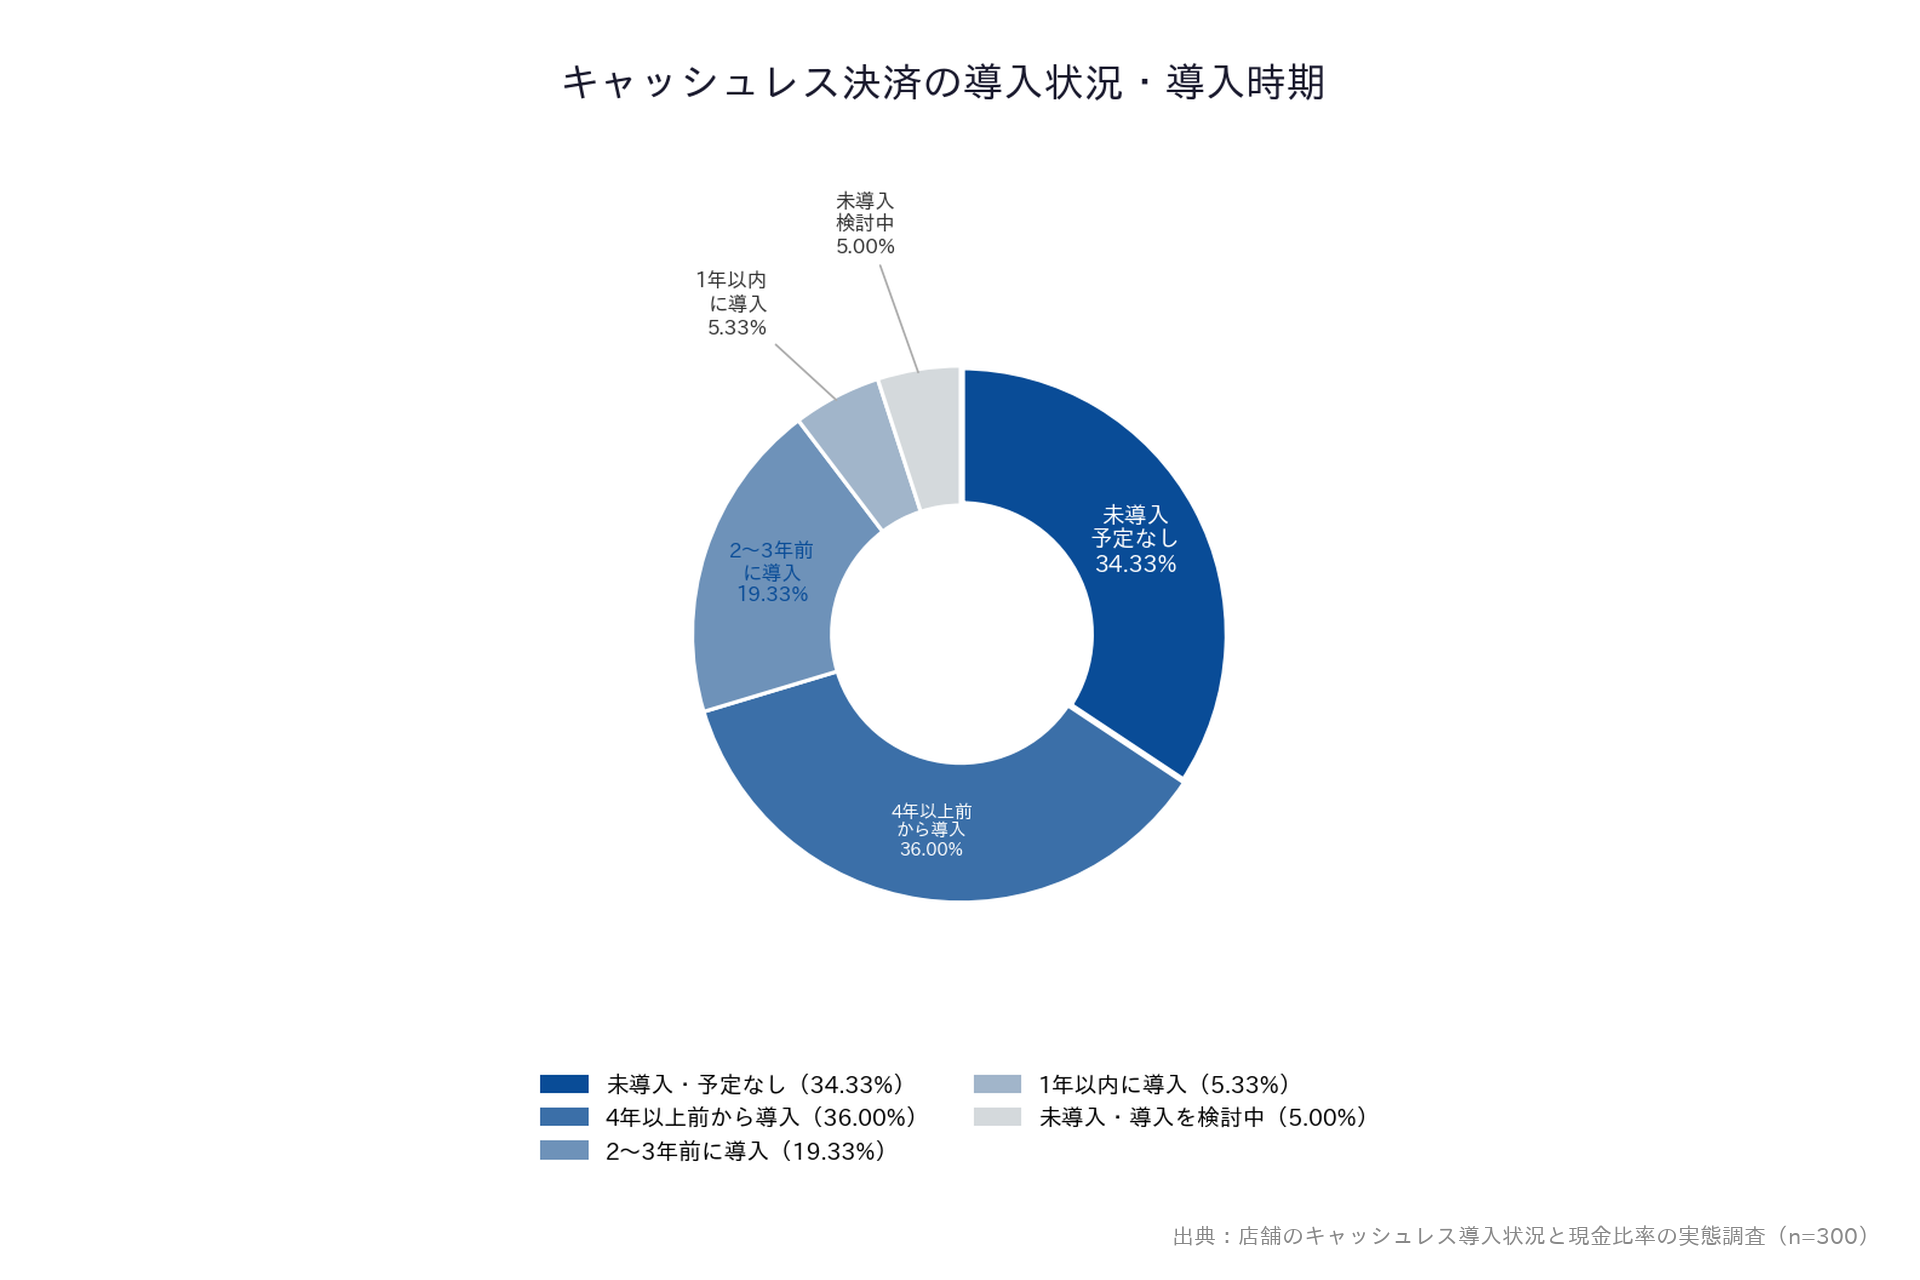
図8:キャッシュレス決済の導入状況・導入時期(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300))
現金のみの店舗は少数派であるという事実を押さえておきましょう。
現金のみの営業で飲食店が失っているもの
現金のみでの営業で失われるのは、売上だけではありません。店舗経営者への調査から、以下の4つが損失となっていると考えられます。
- 会計時に取りこぼしている売上
- 釣銭の準備と両替にかかる手間
- コミュニケーションコスト
- レジ締めと現金管理に取られる時間
自店で毎日発生しているコストを見積もる際の参考にしてください。
会計時に取りこぼしている売上
失うものとして真っ先に挙げられるのは、支払えずに帰ってしまった顧客から得られるはずだった売上です。生活者調査では、キャッシュレスが使えなかった顧客の20.0%が購入断念または他店へ移っています。
今後キャッシュレス利用を増やしたい人は28.67%で、減らしたい人3.67%の約7.8倍です。利用を増やす意向を示している人が多いことから、取りこぼしが今後も増える可能性があります。
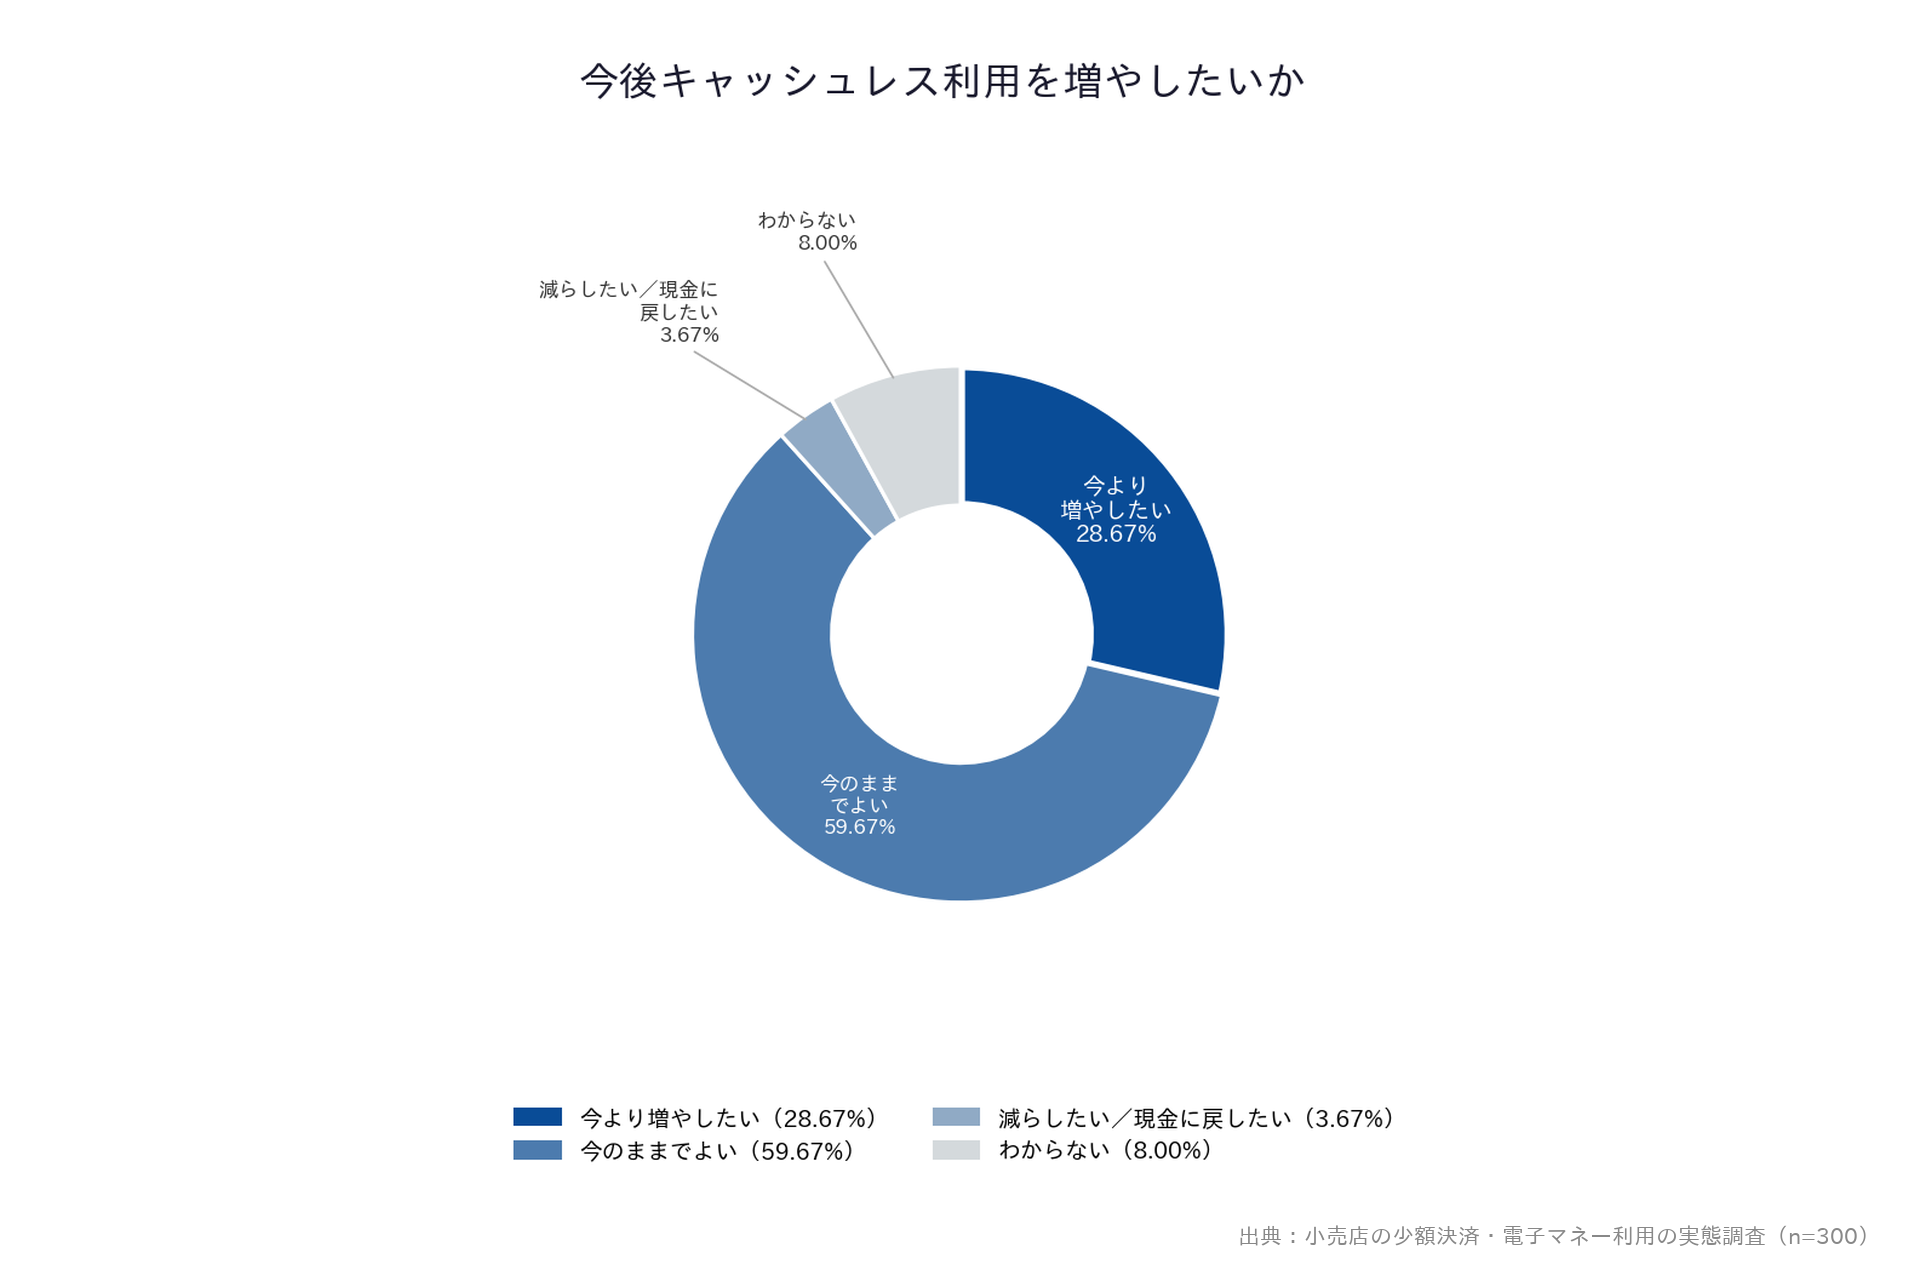
図9:今後キャッシュレス利用を増やしたいか(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
理由を伝えずに帰る顧客もいるため、売上が減った原因として店側は気づけません。経営している中で、売上が消えている可能性があると認識することから始めましょう。
釣銭の準備と両替にかかる手間
現金のみの場合、現金管理の手間が生じます。店舗経営者300人への調査では、34.67%が「手間や負担を感じていない」と回答した一方で、残りの6割超が何らかの負担を感じているようです。
特に多いのが釣銭の準備と両替の手間で、22.33%の経営者が負担を感じる項目として挙げています。
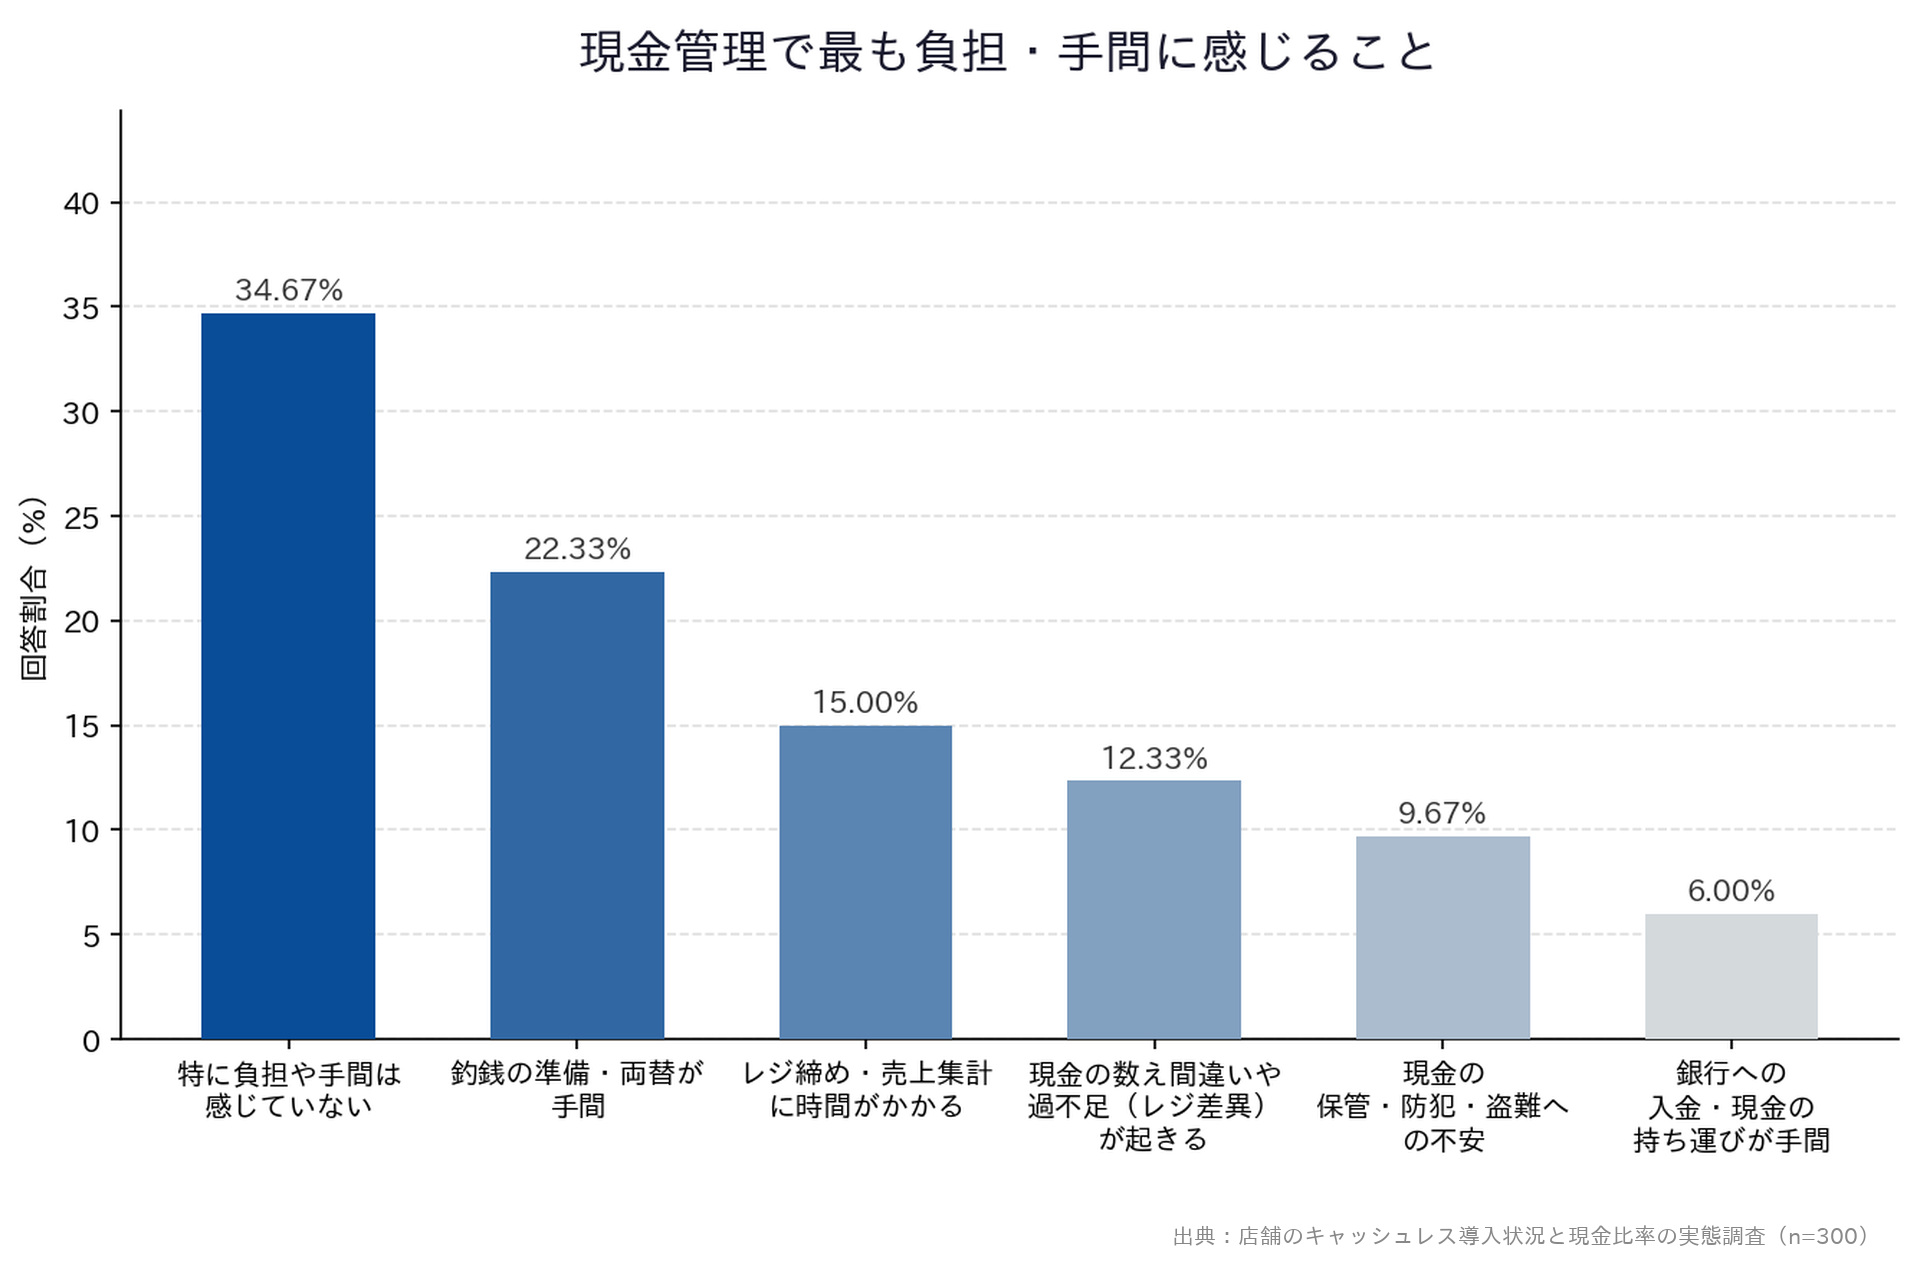
図10:現金管理で最も負担・手間に感じること(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300))
釣り銭を準備する作業は、具体的に以下の3つがあります。
- 開店前の両替と金種ごとの仕分け
- 混雑時間帯の釣銭切れへの対応
- 金融機関への往復と待ち時間
金融機関によっては両替手数料が有料であるため、金銭的な負担が加わる場合もあります。毎日かかる数十分を人件費として計算し、負担の規模を確認しましょう。
コミュニケーションコスト
顧客への説明や断りに取られる時間も、現金のみで営業している店舗に発生しているコストです。キャッシュレス導入済み店舗も含め、キャッシュレスの可否を尋ねられる頻度が月数回以上の店舗が54.67%を占めます。
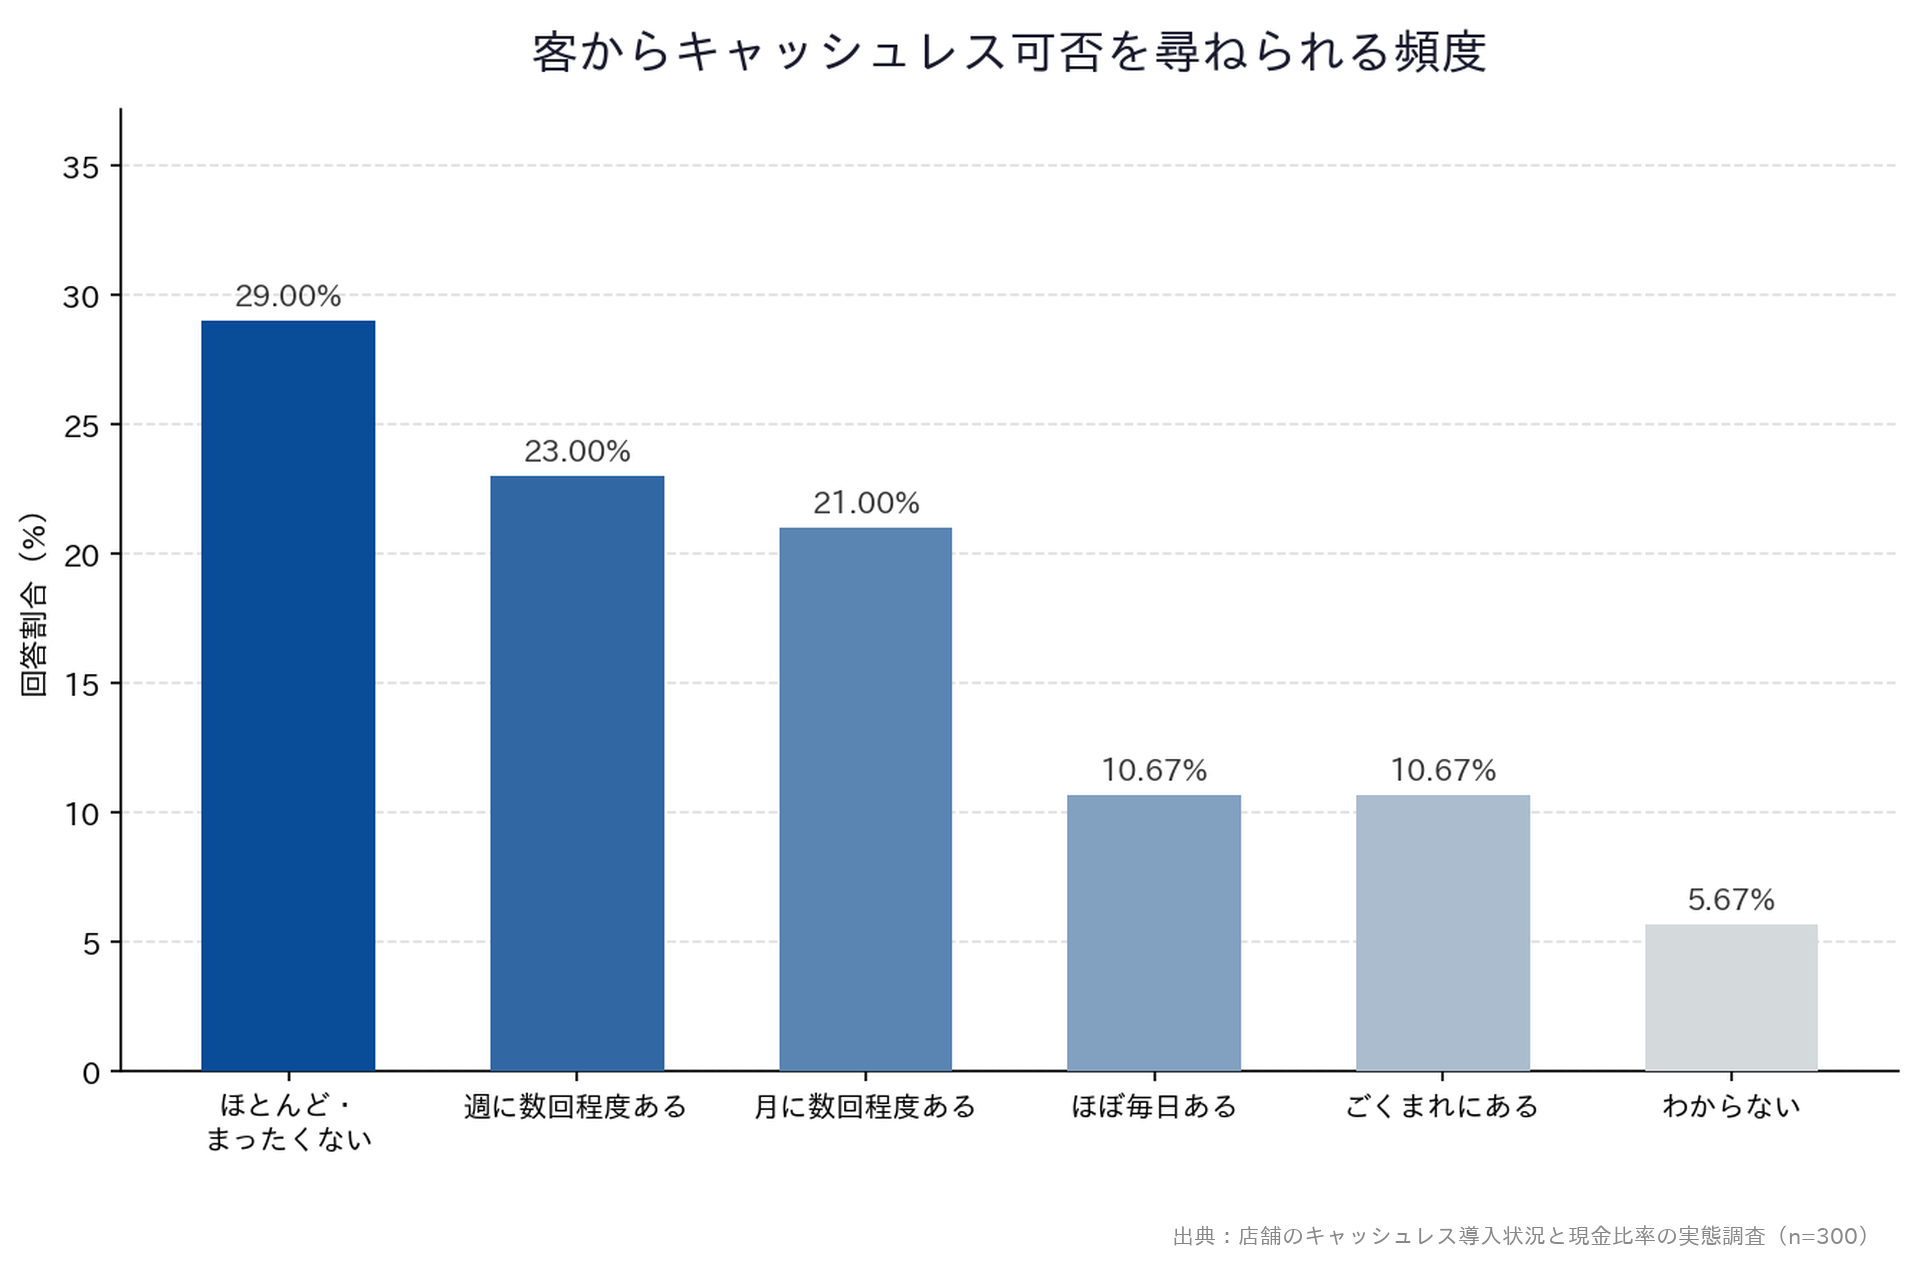
図11:顧客からキャッシュレス決済の可否を尋ねられる頻度(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300))
実際に尋ねる顧客は一部にとどまり、確認せずに店を出る顧客がいることも想定する必要があります。
定期的にキャッシュレス決済について聞かれるのは、会計時に時間を要するだけでなく、ストレスを感じているスタッフもいるかもしれません。わずかなコミュニケーションであっても、現場ではコストとなっている可能性があると理解しておきましょう。
レジ締めと現金管理に取られる時間
閉店後のレジ締めと現金の照合も、現金のみの営業で毎日取られている時間です。店舗調査では、レジ締めや売上集計に時間がかかると答えた店舗が15.0%でした。
レジ差異が発生すると回答した12.33%や、保管や防犯への不安9.67%、入金や持ち運び6.0%も続き、何らかの負担を感じている店舗は合計65.33%です。内訳は図10のとおりです。
売上集計と実際の現金額に差が生じていると、閉店後に照合作業が必要で、差額が出た原因をレシートで1枚ずつ追わなければなりません。閉店後の作業時間は人件費として毎日積み上がるため、削れる時間から見直しましょう。
キャッシュレス決済を導入した店舗が実際に感じていること
現金のみの決済に負担を感じていてもキャッシュレス決済の効果が見えないと、導入するのに踏み切れない経営者も多いかもしれません。キャッシュレス決済を導入した店舗への調査では、効果と限界の両方が回答に表れています。
店舗経営者がキャッシュレス決済に感じていることを、3つに分けました。
- 会計のスピードが上がる
- 釣銭の準備と数え間違いが減る
- 現金はすぐにはなくならない
導入後の変化を過度な期待を持たずに判断できるでしょう。
会計のスピードが上がる
導入後に最も多くの経営者が感じている効果は、会計のスピードが上がったことです。導入済み店舗202件のうち36.14%が、会計スピードの向上を実感しています。特に効果を感じていない17.33%と比べると約2.1倍です。
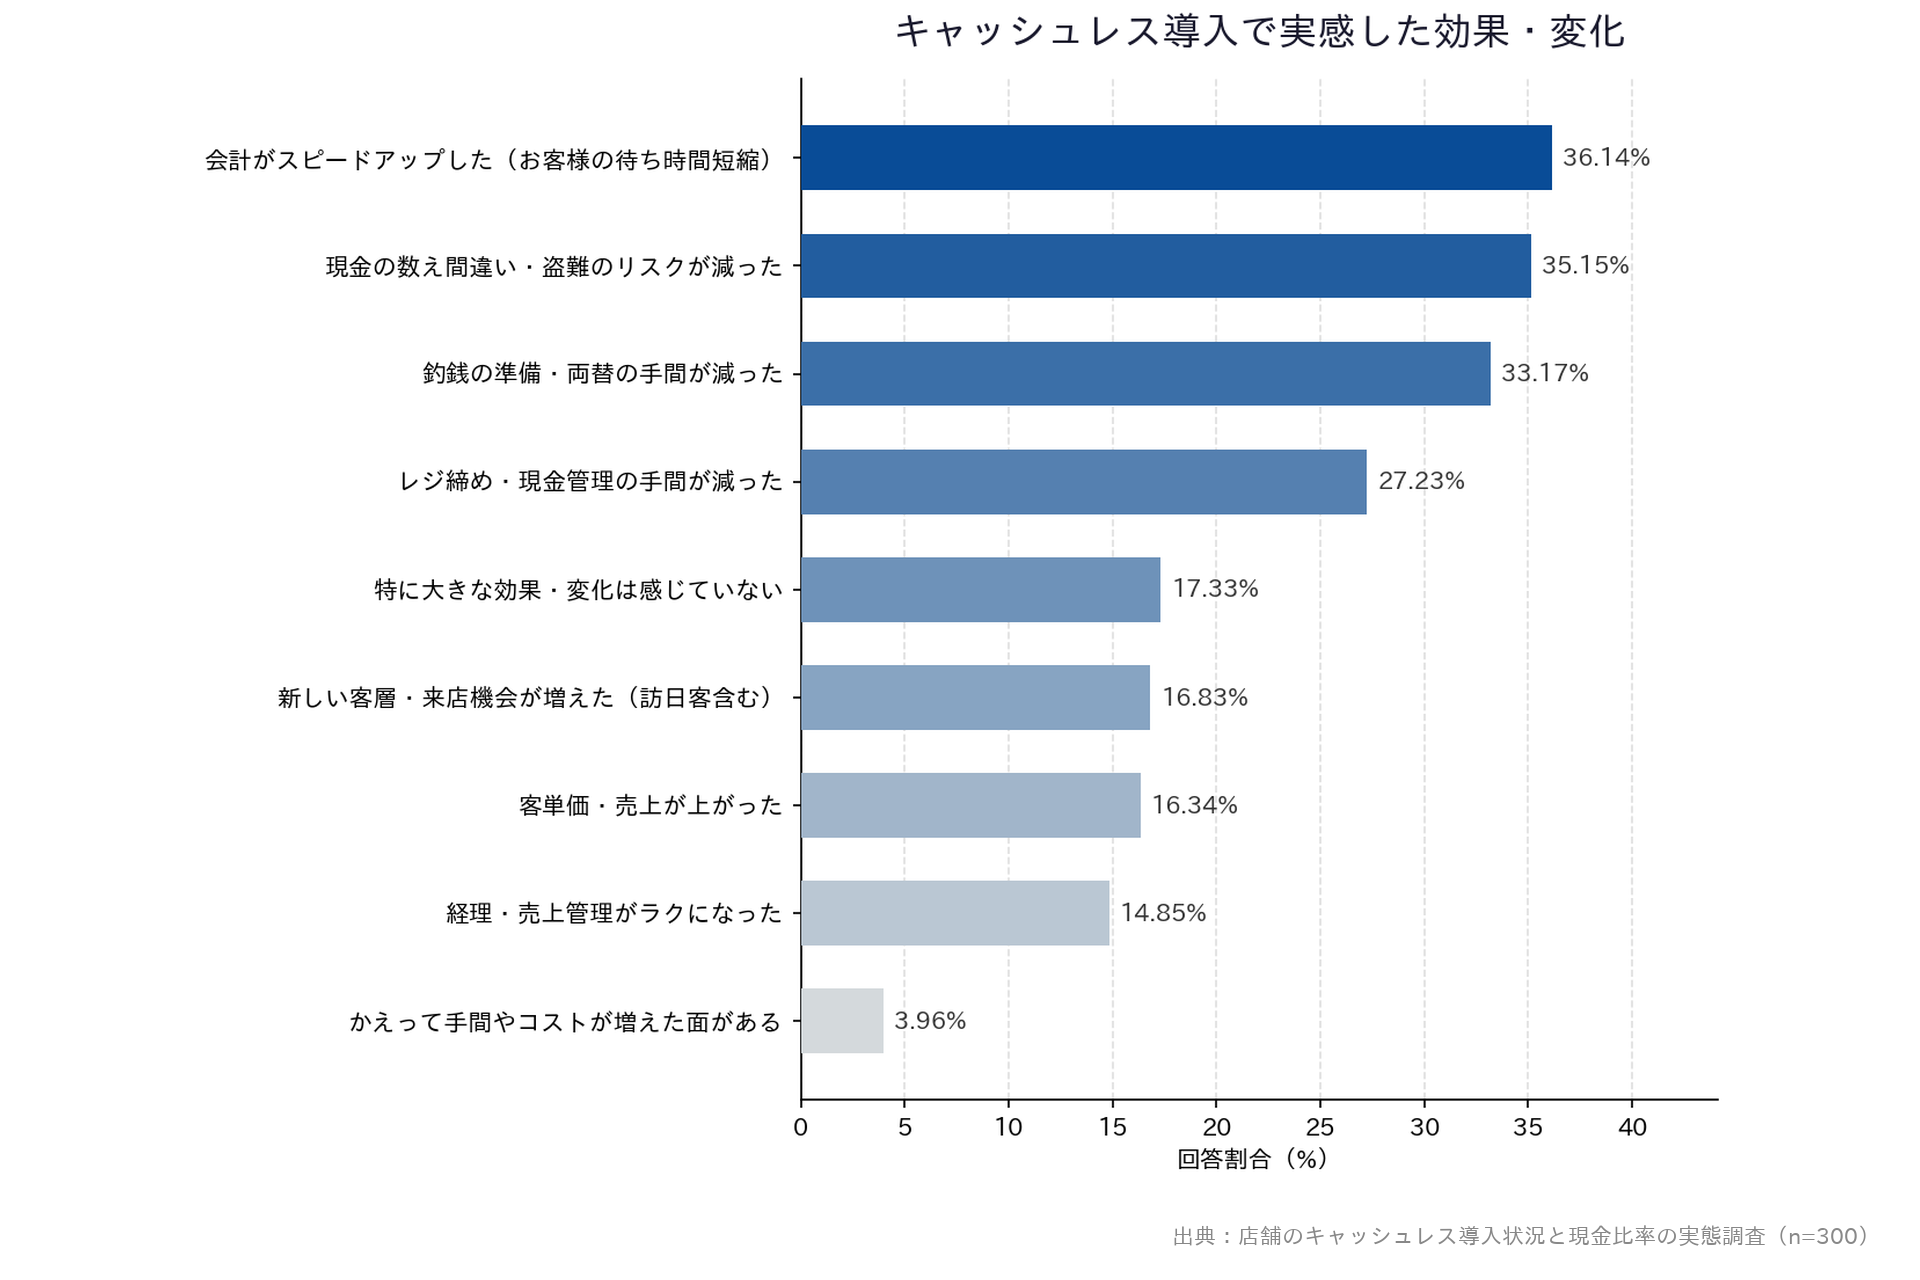
図12:キャッシュレス導入で実感した効果・変化(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300)/n=202)
回転率が売上を左右する飲食店では、会計時間の短縮が席の稼働に直結します。まずは自店の会計にかかっている時間を計ってみましょう。
釣銭の準備と数え間違いが減る
キャッシュレス決済を導入すれば現金を扱う回数が減るため、釣銭の準備や現金の数え間違いも減ることが期待できます。1日の現金取扱高が下がると、レジ内の硬貨を確認する手間も減ります。
図12の調査結果より、導入済み店舗202件が実感した変化を見ても「現金の数え間違い・盗難のリスクが減った」と35.15%が回答しました。また、「釣り銭の準備・両替の手間が減った」と33.17%が回答しています。さらに「レジ締め・現金管理の手間が減った」も27.23%と続きます。
例えば、夜の締め作業で硬貨を数え直す回数が減り、閉店後の残業時間が短くなります。開店前の両替に通う回数も減るため、余裕を持って開店準備ができるようになるでしょう。
現金はすぐにはなくならない
現金の取扱いに関する負担が軽くなる一方で、すぐにはなくならない点には留意が必要です。実際に、導入済み店舗202件のうち50.5%が、現金がなかなか減らないと感じており、「感じない」と答えた34.16%の約1.5倍です。
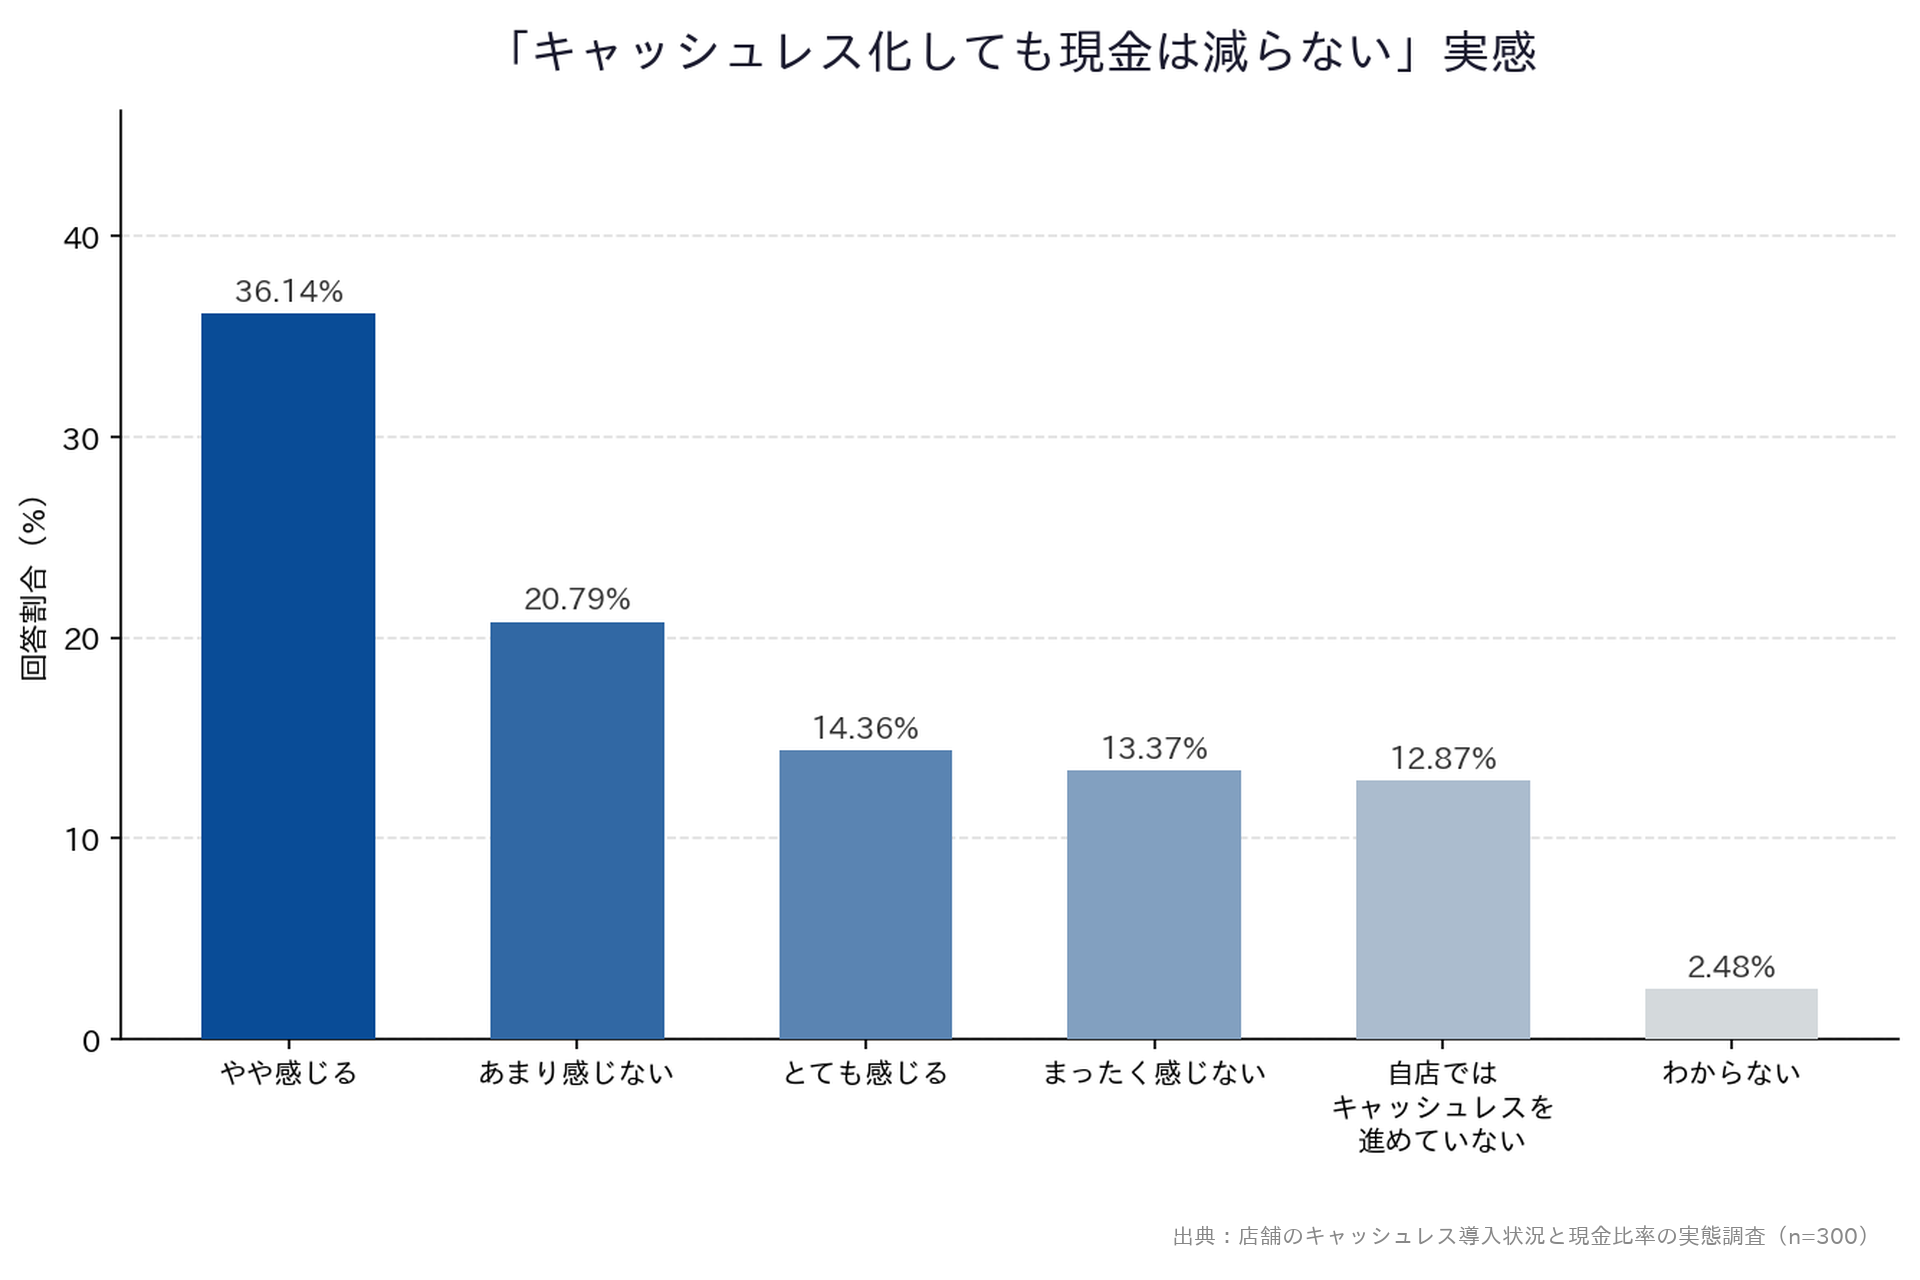
図13:「キャッシュレス化しても現金は減らない」実感(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300)/n=202)
導入後も現金が残る場面は、以下のとおりです。
- 高齢客からの少額の支払い
- 端末や回線のトラブル時
- 釣銭を求める常連客への対応
また、売上に占める現金比率が9割を超える店舗は29.33%あり、5割超にまで広げると半数以上を占めます。
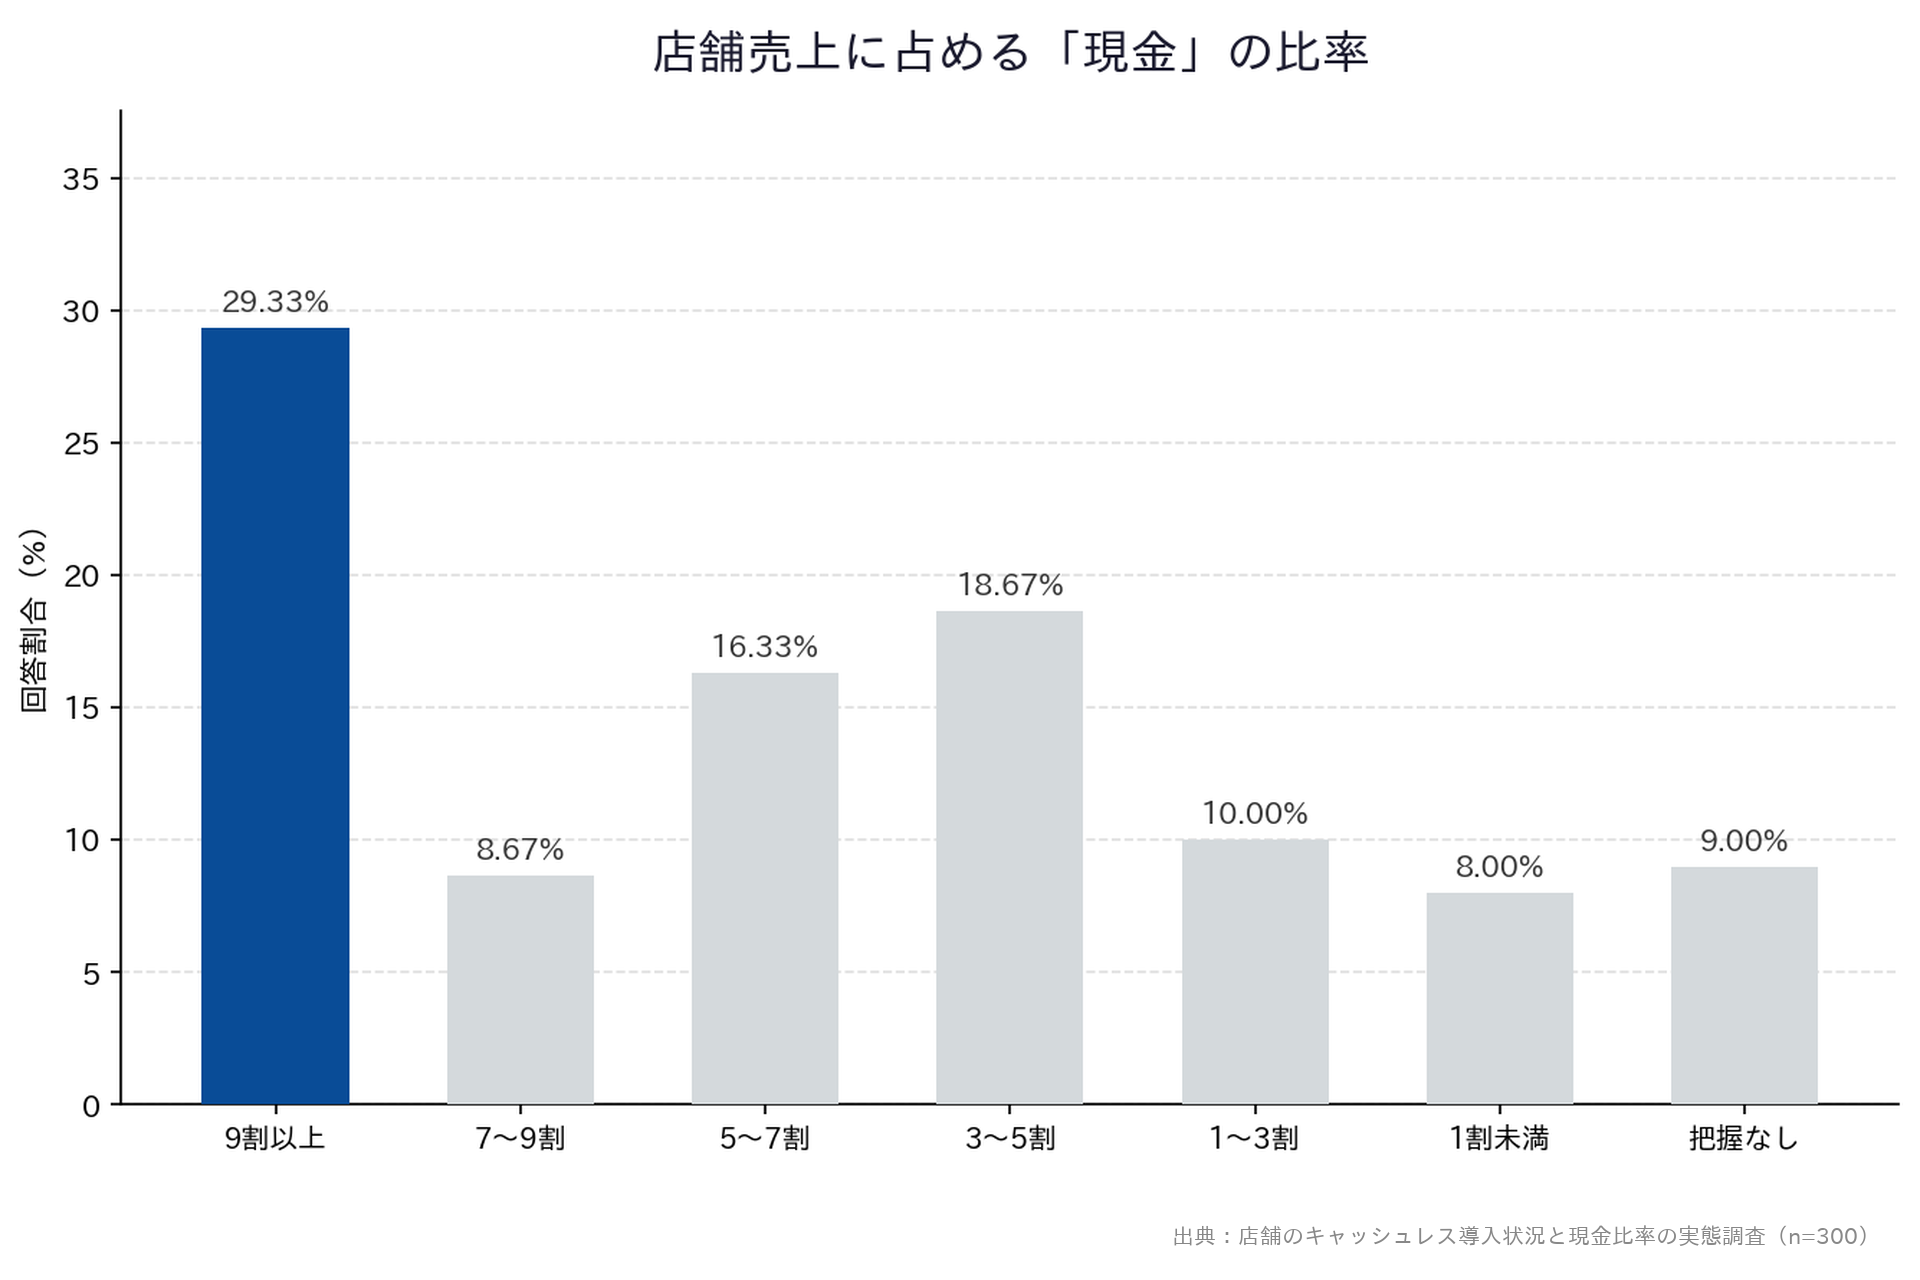
図14:店舗売上に占める「現金」の比率(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300))
経済産業省の調査によると、キャッシュレス決済を利用する顧客が増加傾向にあります。とはいえ、現金払いの人も一定数いるので、釣銭の準備は当面残ります。キャッシュレス決済はあくまで現金をなくすためではなく、顧客が使える決済手段を増やすための投資と位置づけましょう。
参照:2025年のキャッシュレス決済比率を算出しました|経済産業省
キャッシュレス決済のメリット・デメリットについては、以下の記事で詳しく解説しています。ぜひ参考にしてください。
参考:キャッシュレス決済のメリット・デメリットは? 事業者・消費者それぞれ解説!
現金のみでの営業をやめ、キャッシュレス決済の導入を検討している店舗が確認すべきこと
キャッシュレス決済の導入を決めた店舗が次に直面するのが、サービス選びです。サービス選びで比較すべきポイントは、以下の4つです。
- 対応する決済手段の範囲
- 端末の初期費用と決済手数料
- 入金サイクル
- 通信トラブル時の運用
上記を確認しておけば、自店の状況に適したサービスを選べるようになります。ひとつずつ見ていきましょう。
対応する決済手段の範囲
顧客はさまざまな決済手段を用いているため、1種類だけでは取りこぼしが生じる可能性があります。店舗調査で受け付けている手段の割合を見てみると、クレジットカードやQRコード決済、タッチ決済など分散しています。具体的な割合は図7の調査結果より、クレジットカード46.33%、QRコード決済42.0%、タッチ決済35.33%、電子マネー20.33%です。
例えば、QRコード決済だけを導入した店では、タッチ決済しか使わない顧客に対応できません。1台で複数の手段に対応するマルチ決済サービスであれば、端末を増やさず範囲を広げられます。
マルチ決済サービスであっても、対応ブランドはサービスによって異なるので、対応ブランドの一覧まで確認しましょう。
キャッシュレス決済の種類については、以下の記事で詳しく解説しています。ぜひ参考にしてください。
参考:キャッシュレス決済の種類を一覧で解説!おすすめ決済代行サービス5選
端末の初期費用と決済手数料
費用は端末代だけではなく、月額利用料と決済手数料を合わせた総額で比較します。確認しておきたい費用の内訳は、以下のとおりです。
| 費用の内訳 | 確認する内容 |
| 初期費用 | 端末代の有無とプランごとの差 |
| 決済手数料 | ブランドごとの料率の違い |
| 月額利用料 | 取扱高による変動の有無 |
初期費用はプランによって0円から数万円まで幅があります。しかし、決済手数料や月額利用料の料率によっては、初期費用0円のプランのほうが割高になることも考えられます。
例えば、キャッシュレス決済で処理した売上が月50万円の店があるとします。初期費用0円、決済手数料が3%なら毎月15,000円、年間にして18万円の負担です。しかし、初期費用が5万円でも決済手数料が2%であれば、決済手数料は毎月10,000円、年間12万円となり、初期費用を含めても年間17万円で済みます。
サービス導入時の手数料については、年間または契約期間中の総額をもとに比較しましょう。
キャッシュレス決済を導入した際にかかる手数料については、以下の記事で解説しています。ぜひ参考にしてください。
参考:【店舗向け】キャッシュレス決済の手数料はどのくらい?主要サービスの比較一覧も紹介
入金サイクル
キャッシュレス決済で処理した売上金は、キャッシュレス事業者が指定する入金日に振り込まれる形式で現金と違ってすぐに入るわけではありません。資金繰りを安定させるために、入金サイクルも確認しておきましょう。
入金回数は月1~2回が中心ですが、翌日入金に対応するサービスもあります。例えば、入金サイクルが毎月15日と月末の2回の契約だと、月初の売上は月末まで入金されません。
仕入れの支払いが先に来る店では、入金までの期間が負担になります。カード決済と電子マネーやコード決済で、入金のタイミングが分かれる場合もあります。
翌日入金は対象の金融機関や条件が決まっているので、適用条件まで確認しましょう。振込手数料も金融機関ごとに異なるため、年間の負担額で見比べてください。
通信トラブル時の運用
端末が使えない場面を想定した運用を決めておくと、会計が止まるリスクを抑えられます。回答者の22.0%が、通信や読み取りエラーを不満として挙げています。
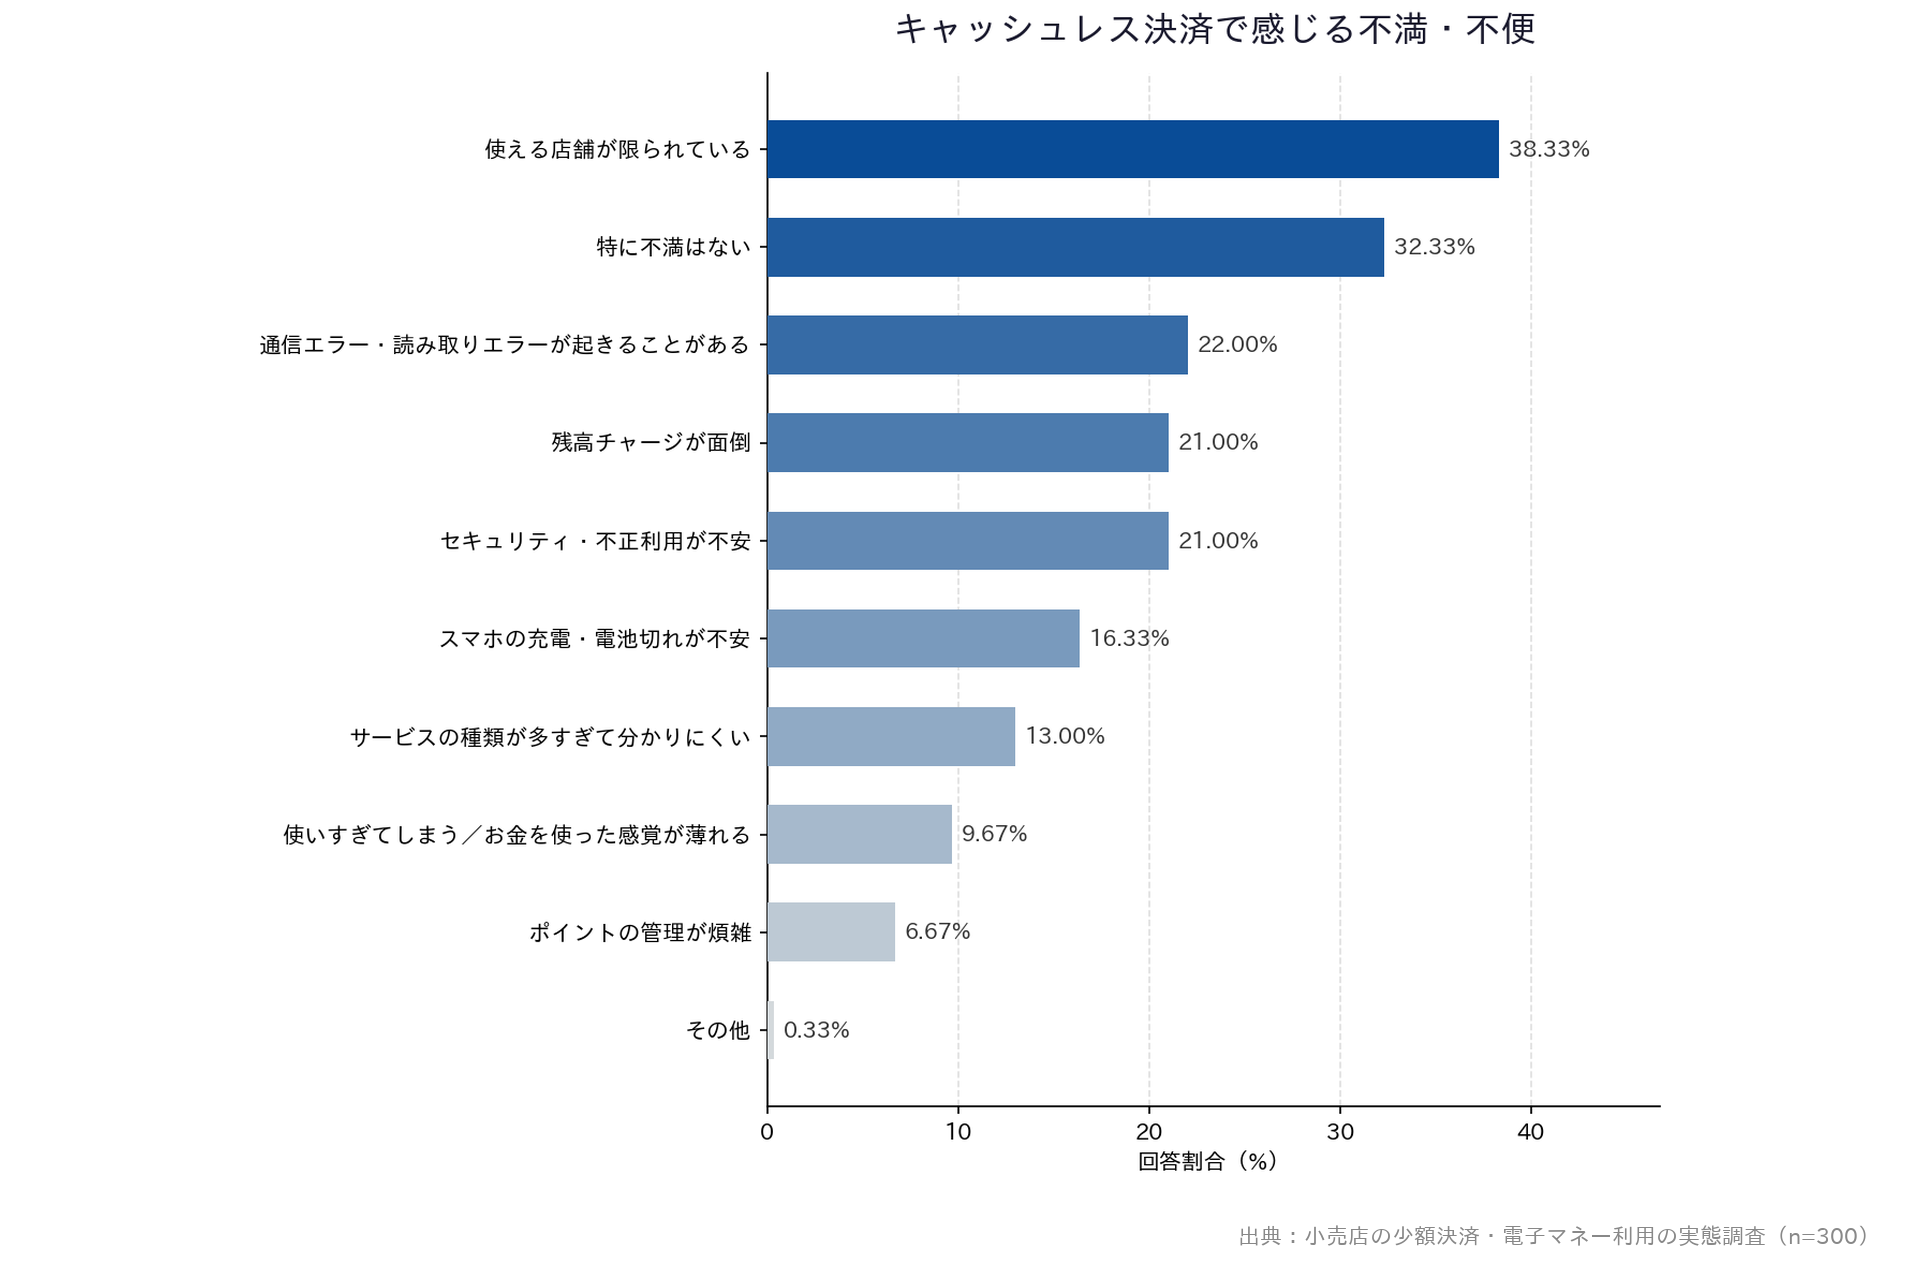
図15:キャッシュレス決済で感じる不満・不便(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
通信トラブルにより端末が使えなくなった場合、手書きの伝票と現金で会計をおこなわなければなりません。ピーク時に会計が止まると、売上の取りこぼしにつながることも考えられます。
万が一、通信トラブルが起きたときに備え、サポート窓口の受付時間と駆けつけ対応の有無も契約前に確認しましょう。また、リスクヘッジのために現金の取扱いをゼロにせず、非常時の手段として残しておくことをおすすめします。
キャッシュレス決済を導入するまでの流れについては、以下の記事で解説しています。飲食店向けですが、他業種の店舗でも参考になる内容なので、ぜひご覧ください。
参考:飲食店向けキャッシュレス決済の導入ガイド|メリット・デメリット、導入手順を紹介
「現金のみだから行かない」顧客はいる!キャッシュレス導入で機会損失の防止に
「現金のみだから行かない」と判断する顧客は、調査でも確認できます。実際に、キャッシュレスが使えなかった顧客の20.0%は、購入をやめたり、別の店に移ったりしていることがわかっています。
少額で現金が使われる理由も、一番多いのが店が対応していないことです。週1回以上尋ねられている店舗も一定数あり、尋ねない顧客の行動は数字に表れません。
また、店舗側への調査でも、今後キャッシュレス比率を高めたい店舗の割合が、現金比率を高めたい店舗の割合を上回ります。
とはいえ、現金をなくす必要はなく、重要なのは顧客が使いたい決済手段に対応できる状態を整えることです。
決済手段について顧客のニーズに応えるために、USEN PAYの導入をご検討ください。当社は1台で約70ブランドの決済手段に対応しています。最短翌営業日の入金に対応しているので、資金繰りへの負担が大きくなる前に対策を講じられます。資料は無料で配布しておりますので、まずは比較検討のためにご請求ください。