「うちの店は現金のお客さんが多いから、キャッシュレスはまだ必要ない」そう考えていませんか?
実際、キャッシュレス決済を導入していない店舗は39.33%あり、そのうち34.33%は導入予定なしと回答しています。一方で、小規模店でキャッシュレスが使えなかった経験がある顧客は66.67%にのぼり、その際に「購入を諦めた」「別の店に移った」という人もいます。
では、キャッシュレスを導入しないことで、店舗にはどのような影響があるのでしょうか。手数料や初期費用を抑えられる一方で、知らないうちに売上機会を逃している可能性もあります。
本記事では、300店舗への調査結果をもとに、キャッシュレスを導入しない店舗の割合や主な理由、導入しないことで生じる売上・業務面への影響を解説。さらに、手数料や入金サイクルなど、導入を検討する際に確認したいポイントも紹介します。
目次
- 1. キャッシュレスを導入しない理由は手数料?店舗経営への影響と判断のポイントを解説
- 2. 店舗がキャッシュレスを導入しない理由とは?主なデメリットを解説
- 3. キャッシュレスを導入しないと経営に起きる3つの影響
- 4. キャッシュレス決済を導入した店舗に起こりうる変化
- 5. キャッシュレス決済の導入に不安がある方が確認すべきポイント
- 6. キャッシュレスを導入しないのは機会損失につながる可能性あり
キャッシュレスを導入しない理由は手数料?店舗経営への影響と判断のポイントを解説
キャッシュレス決済を導入するとなると、手数料や初期費用がかかることから、しばらく様子を見たいと考える飲食店経営者は多いでしょう。近年ではキャッシュレス決済の導入店舗は増えている一方で、未導入の店舗も一定数存在します。
一方の顧客側は、キャッシュレス決済が使えなかった経験がある人の一部は、購入をやめたり、別の店に移ったりしています。判断を先送りにしないために、まずは自店が知らないうちに売上を失っている可能性があることを認識しましょう。
本記事では、当社が調査したデータを基にキャッシュレス未導入店舗の割合や、経営に起きる影響と導入前に確認すべきポイントを解説します。自店にとって導入が必要かを判断できるようになるので、ぜひご一読ください。
キャッシュレスを導入しない店舗は現在どれくらいあるのか
まずは、事業者のキャッシュレス決済の導入状況について、以下2つの項目から現状を確認しましょう。
-
未導入の店舗が占める割合
-
店舗が受け付けている決済手段
自店の立ち位置を把握するための参考としてください。
未導入の店舗が占める割合
キャッシュレス決済を導入していない店舗は39.33%で、導入済みの店舗60.67%を下回ります。未導入の内訳は、導入予定がない店舗が34.33%で、導入を検討中の店舗5.0%の約6.9倍にのぼります。
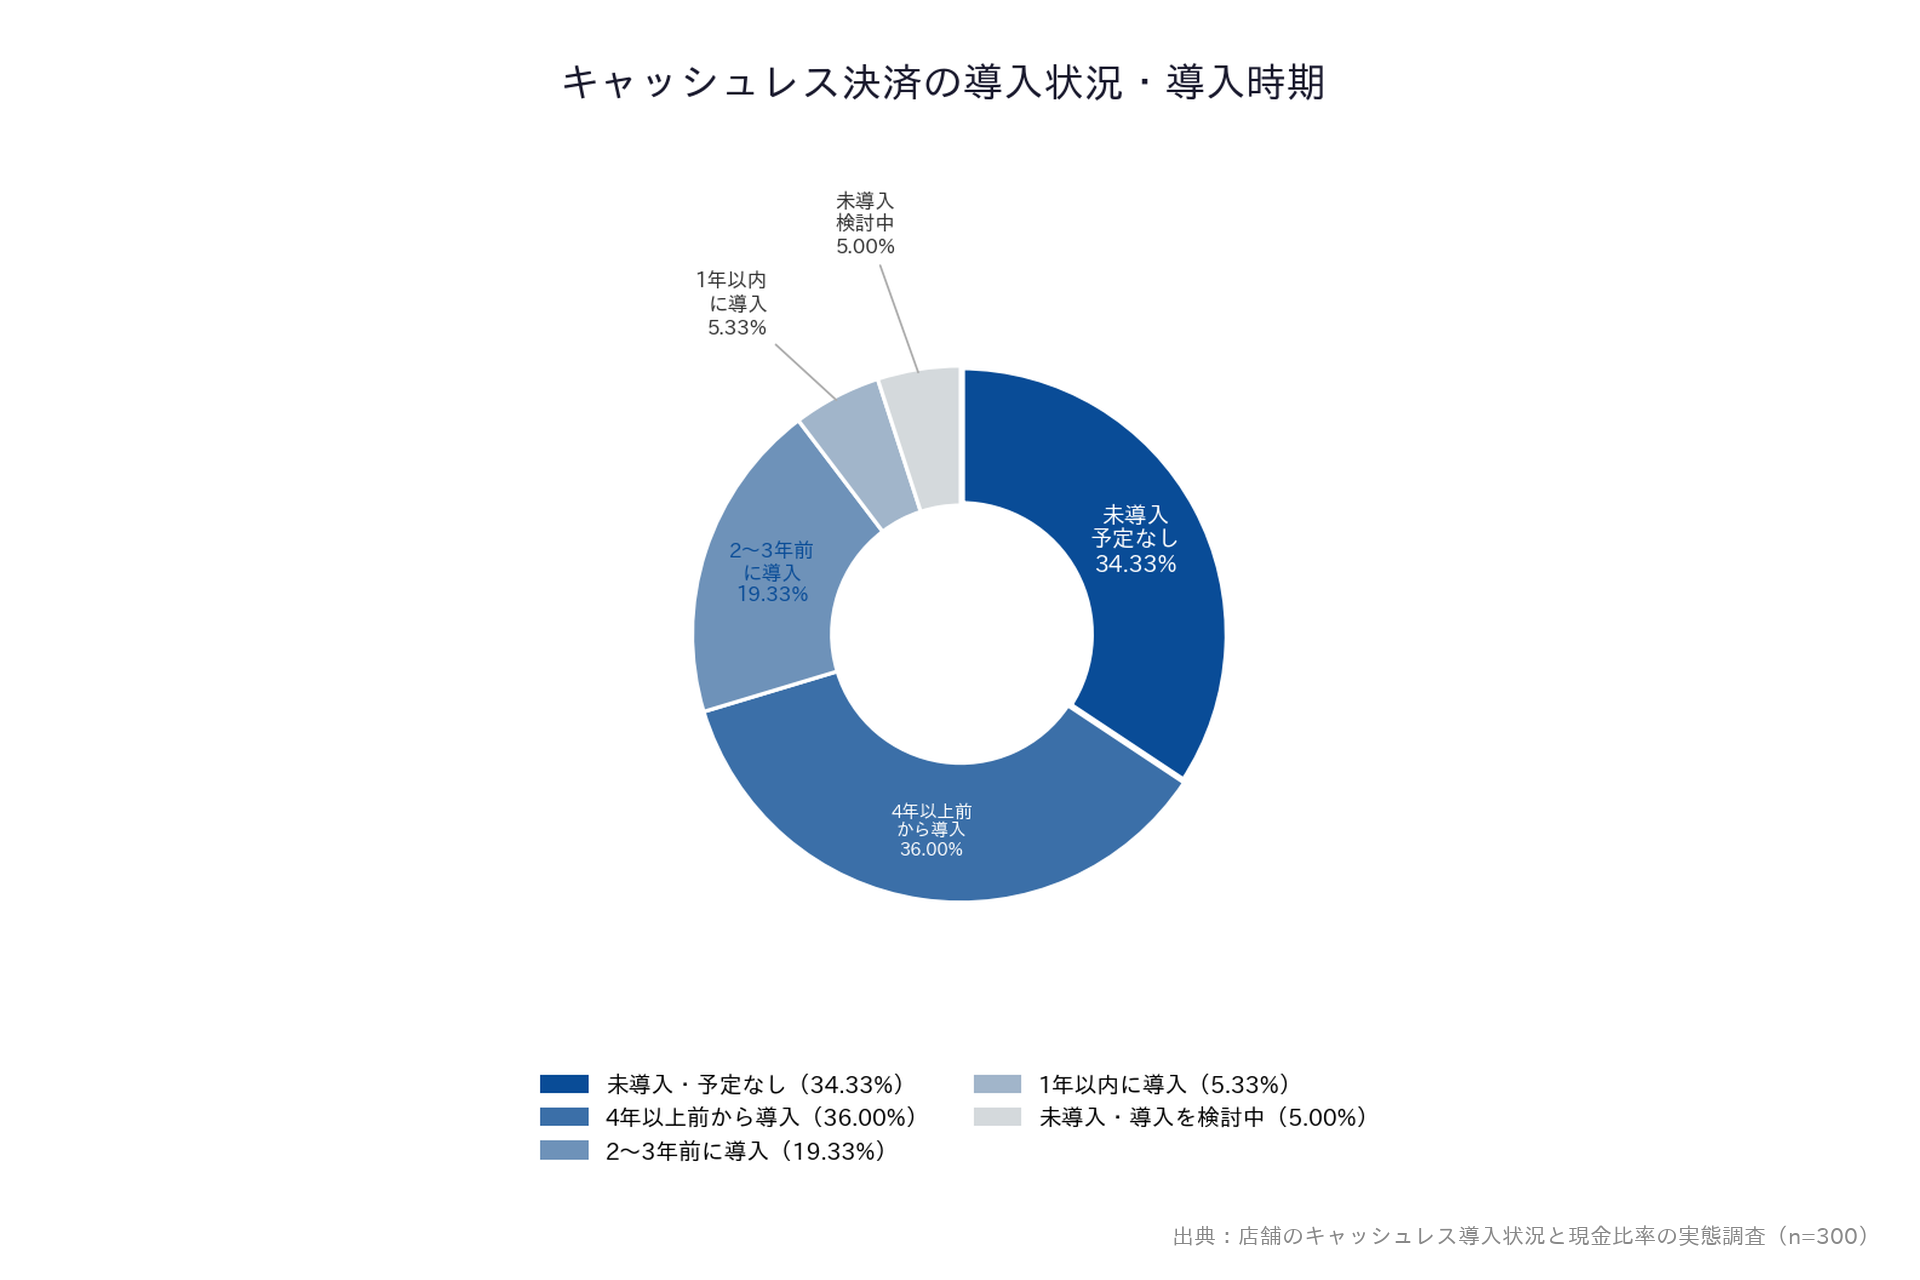
図1:キャッシュレス決済の導入状況・導入時期(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300))
「未導入および導入の予定なし」と回答した店舗も34.33%と一定数はいるものの、全体でみると少数派であることがわかります。
店舗が受け付けている決済手段
店舗が受け付けている決済手段は、現金が62.0%と最も多く、クレジットカードの46.33%を上回ります。次いで、QRコード決済が42.0%、タッチ決済が35.33%、電子マネーが20.33%です。
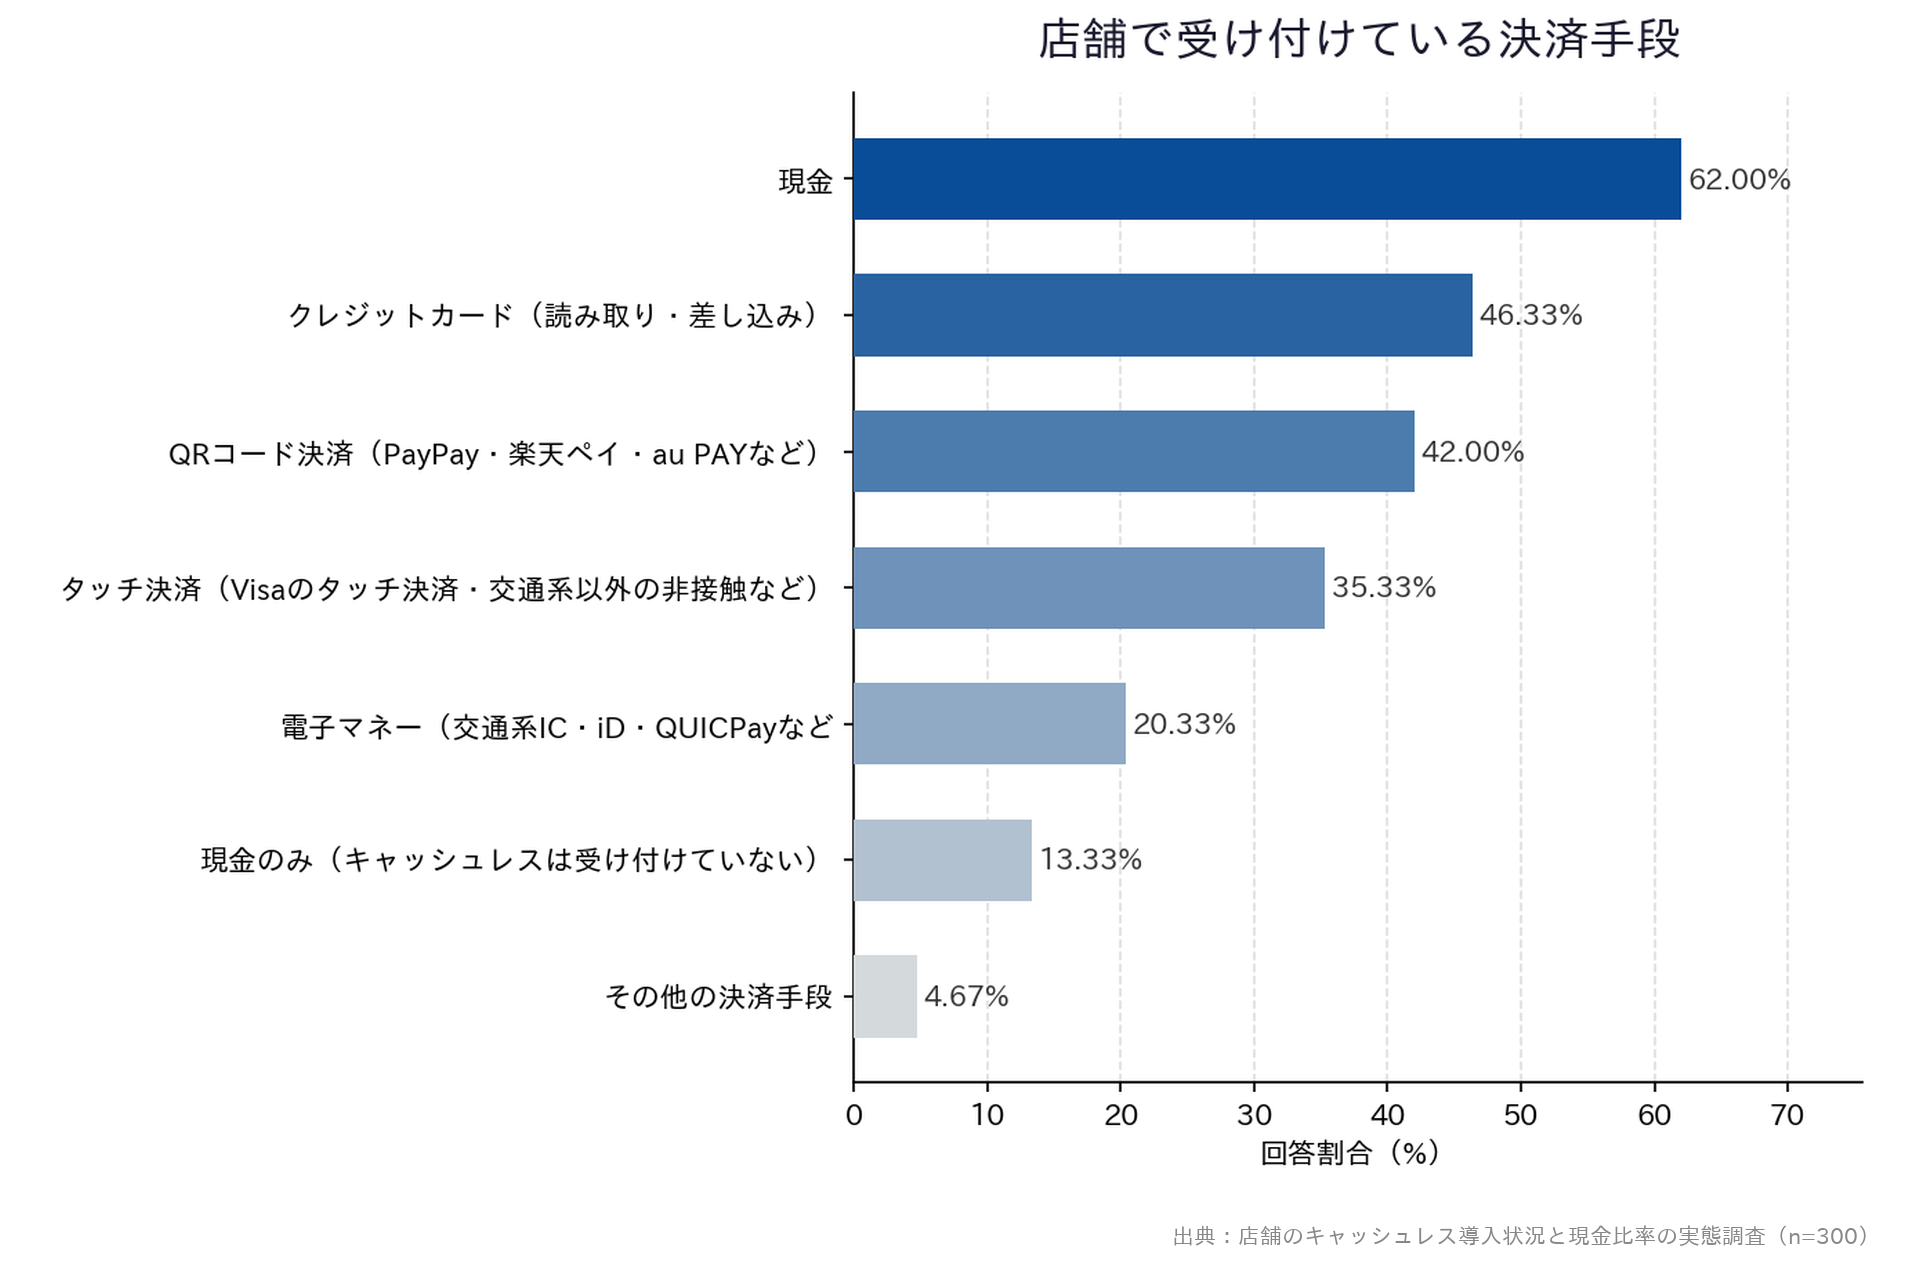
図2:店舗で受け付けている決済手段(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300))
なお、現金62.0%は現金のみで営業する店舗を指すものではありません。キャッシュレスを受け付けない店舗は13.33%にとどまり、多くの店舗は現金とクレジットカードを併用しています。
経済産業省の発表では、2025年における全国のキャッシュレス決済額は162.7兆円で、手段ごとに以下のように分かれます。
| 決済手段 | 2025年の決済額に占める構成比 |
| クレジットカード | 82.7%(134.6兆円) |
| コード決済 | 10.2%(16.6兆円) |
| 電子マネー | 3.7%(6.0兆円) |
| デビットカード | 3.4%(5.5兆円) |
決済額においては、クレジットカードが大部分を占めていることがわかります。
出典:2025年のキャッシュレス決済比率を算出しました|経済産業省
店舗がキャッシュレスを導入しない理由とは?主なデメリットを解説
店舗経営者がキャッシュレス決済の導入をためらう理由は、大まかにコスト面と現場の運用面に分けられます。よく挙がる5つの理由を以下に整理しました。
- 決済手数料が利益を押し下げるため
- 導入時の初期費用が負担になるため
- 入金までの期間が資金繰りに響くため
- 現金での会計に慣れており、運用を変えると混乱するため
- 利用顧客の多くが現金で支払っているため
各理由について対策も踏まえて解説するので、導入するか否かを判断するための参考としてください。
決済手数料が利益を押し下げるため
キャッシュレス決済をすると、売上に対して1〜3%程度の決済手数料が継続的に発生し、利益を押し下げる要因になります。原価率の高い飲食店では、手数料の負担が重く感じられるでしょう。
例えば、客単価1,000円のランチを1日100食分をキャッシュレスで決済した場合、手数料3%で1日3,000円(=1,000円×100食×3%)の負担です。
ただし、加盟店手数料の約7割をインターチェンジフィーが占めるとされ、内訳は公開されています。国際ブランドの標準料率は2022年11月30日、加盟店手数料の配分率は2023年6月1日に公開済みです。提示された料率の根拠を確認したうえで、交渉の余地を探る選択肢もあります。
出典:(令和4年11月30日)クレジットカードのインターチェンジフィーの標準料率の公開について|公正取引委員会 (令和5年6月1日)クレジットカードの加盟店手数料の配分率の公開について|公正取引委員会
導入時の初期費用が負担になるため
導入時にまとまって発生する端末代と設置費用も、導入をためらう要因のひとつです。月々の手数料と違い、初期費用は契約時に一度で支払います。
一方で、プランによっては初期費用を抑えられ、導入時の負担を抑えられます。
- 初期費用0円から始められるプラン
- 端末を貸与する契約形態
- 取扱高に応じて変わる月額利用料
また、キャッシュレス端末はデジタル化・AI導入補助金の対象となる場合があり、補助金で初期費用を賄う方法もあります。ただし、デジタル化・AI導入補助金は受給する前に導入費用を立て替えなければなりません。実績を報告してから入金までに1.5~2ヶ月ほどかかるので、資金計画を立てないと行き詰まることも考えられます。
入金までの期間が資金繰りに響くため
キャッシュレス決済では締め日と入金日のずれが生じるため、資金繰りに影響します。当日の売上が手元に残る現金と違い、キャッシュレス決済は売上金の入金を事業者が指定する入金日まで待たなければなりません。
仕入れや人件費の支払いとの間にタイムラグが生じ、手元資金が不足することも考えられます。入金のタイミングはサービスによって異なり、月1~2回程度としているサービスが多いです。
飲食店でほぼ毎日のように仕入れをしている店舗の場合、入金サイクルによっては手元資金が不足する事態も考えられます。
サービスによっては、最短翌営業日の入金に対応しているので、資金繰りに不安がある場合は入金サイクルが短いところを選ぶとよいでしょう。
現金での会計に慣れており、運用を変えると混乱するため
レジ操作や締め作業の手順が変わることへの抵抗も、導入をためらう理由となりえます。従業員の習熟にも時間がかかり、決済手段ごとに操作が異なるため現場の混乱につながります。
店舗全体で見ても、現金管理に特に負担を感じていない店舗が34.67%あるため、運用を変える動機は生まれにくいでしょう。
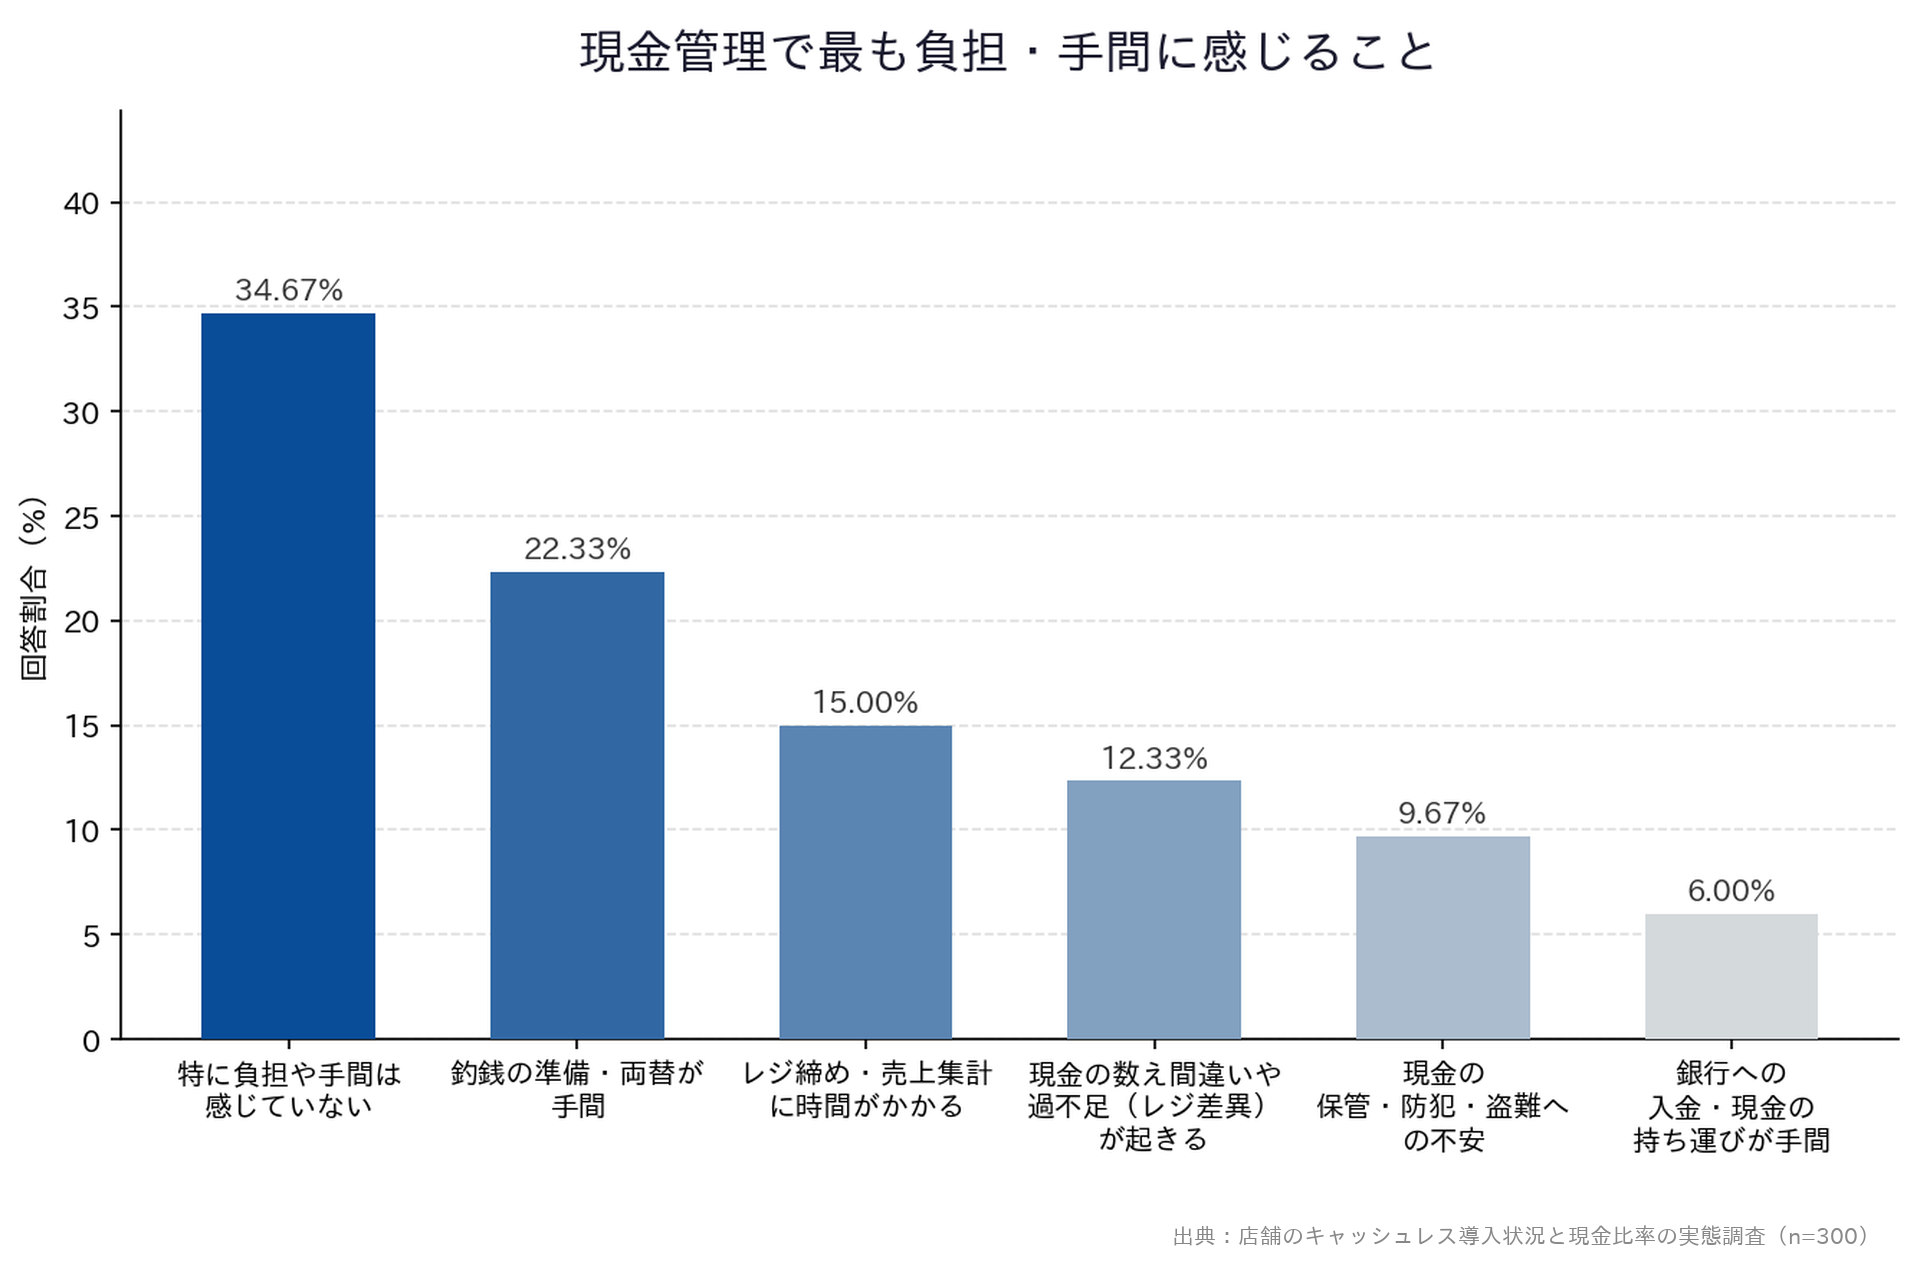
図3:現金管理で最も負担・手間に感じること(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300))
そういった問題を見越して、サービスによっては直感的に操作できるようにインターフェイスを整えるなどの工夫がされています。操作に慣れるまでの期間を見込んでおけば、混乱を抑えつつキャッシュレス決済を導入できるでしょう。
利用顧客の多くが現金で支払っているため
経済産業省の調査では、キャッシュレス決済の利用者数は年々増加傾向にあることがわかっています。それに加え、当社の調査では、少額であってもキャッシュレス決済を利用する人が一定数います。
1,000円程度までの少額決済で使う支払い方法は現金が33.0%で最も多い一方で、クレジットカード・QRコード決済・電子マネー・デビットカードの合計は66.67%です。このことから、少額であっても3人に2人はキャッシュレス決済で支払っていると言えます。
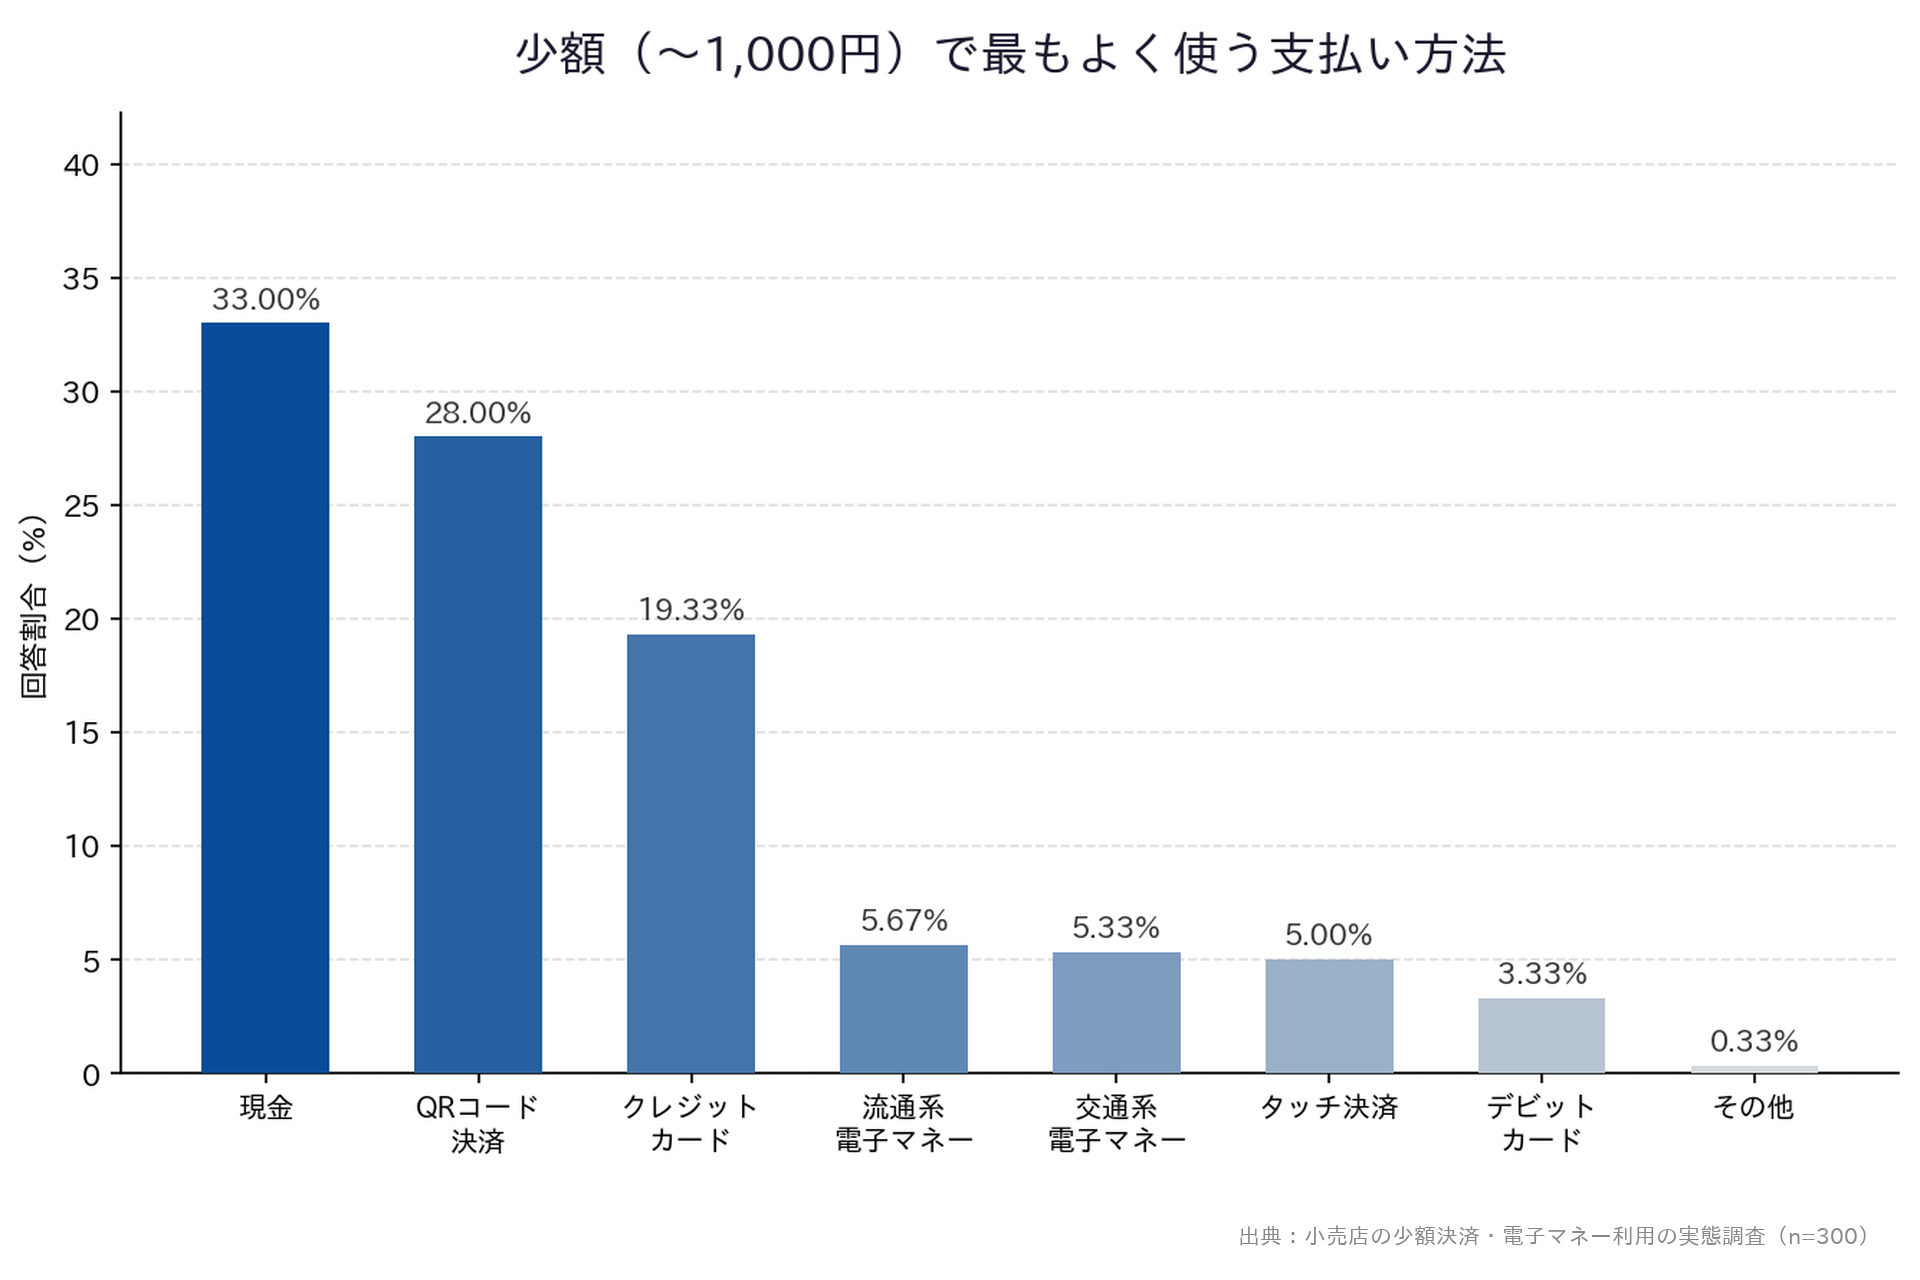
図4:少額(〜1,000円)で最もよく使う支払い方法(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
現金とキャッシュレスの使い分けの基準についても調査し、その結果は以下のとおりです。
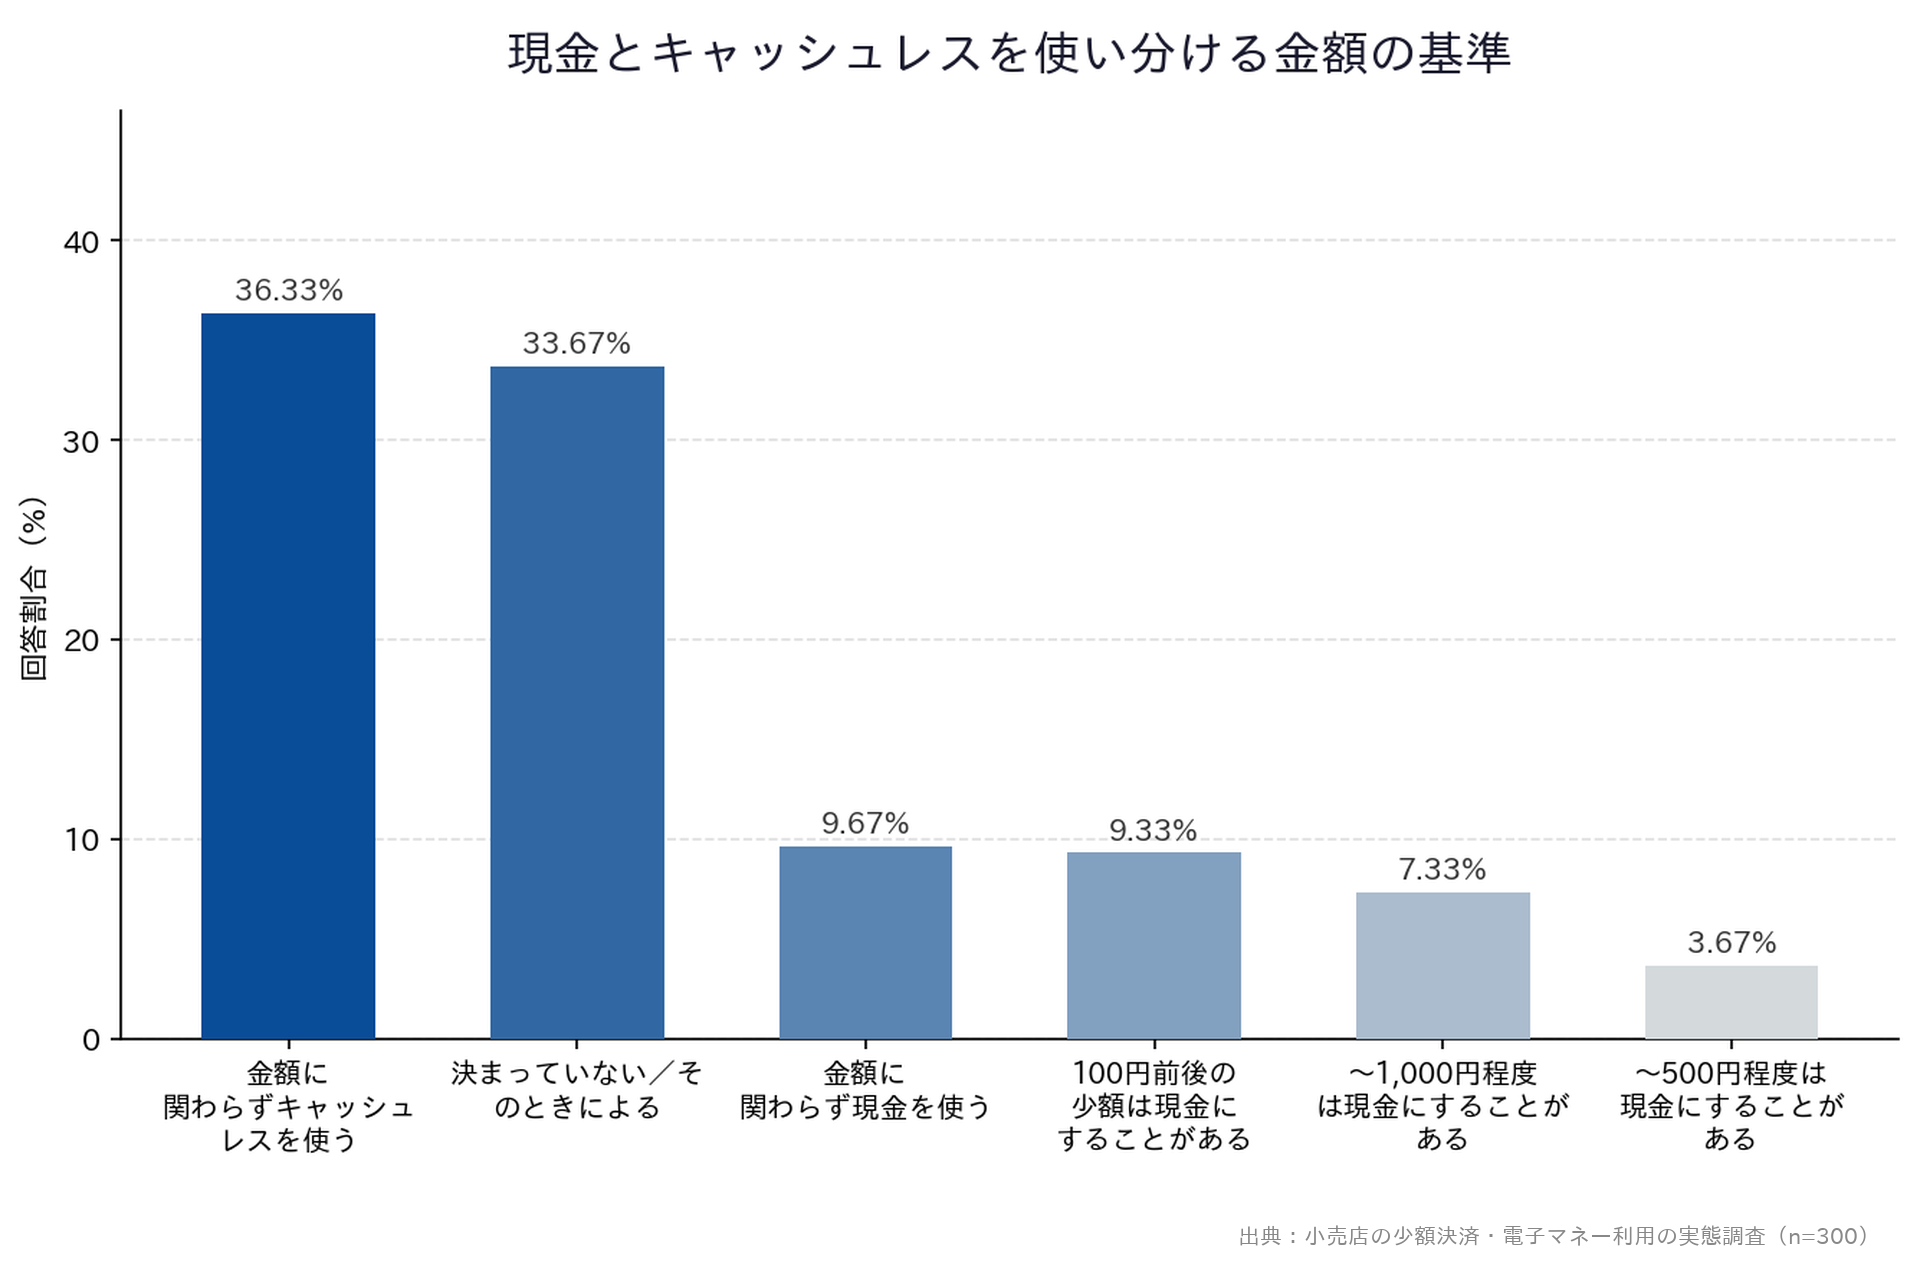
図5:現金とキャッシュレスを使い分ける金額の基準(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
最多回答は「金額にかかわらずキャッシュレスを使う」で36.33%です。基準が定まっていない層は3割を超えるため、店舗の対応次第で支払い行動が変わると考えられます。
少額で現金を使う場面の1位はキャッシュレスに対応していない店舗のときで71.0%です。現金の管理を理由に挙げた20.67%の約3.4倍です。
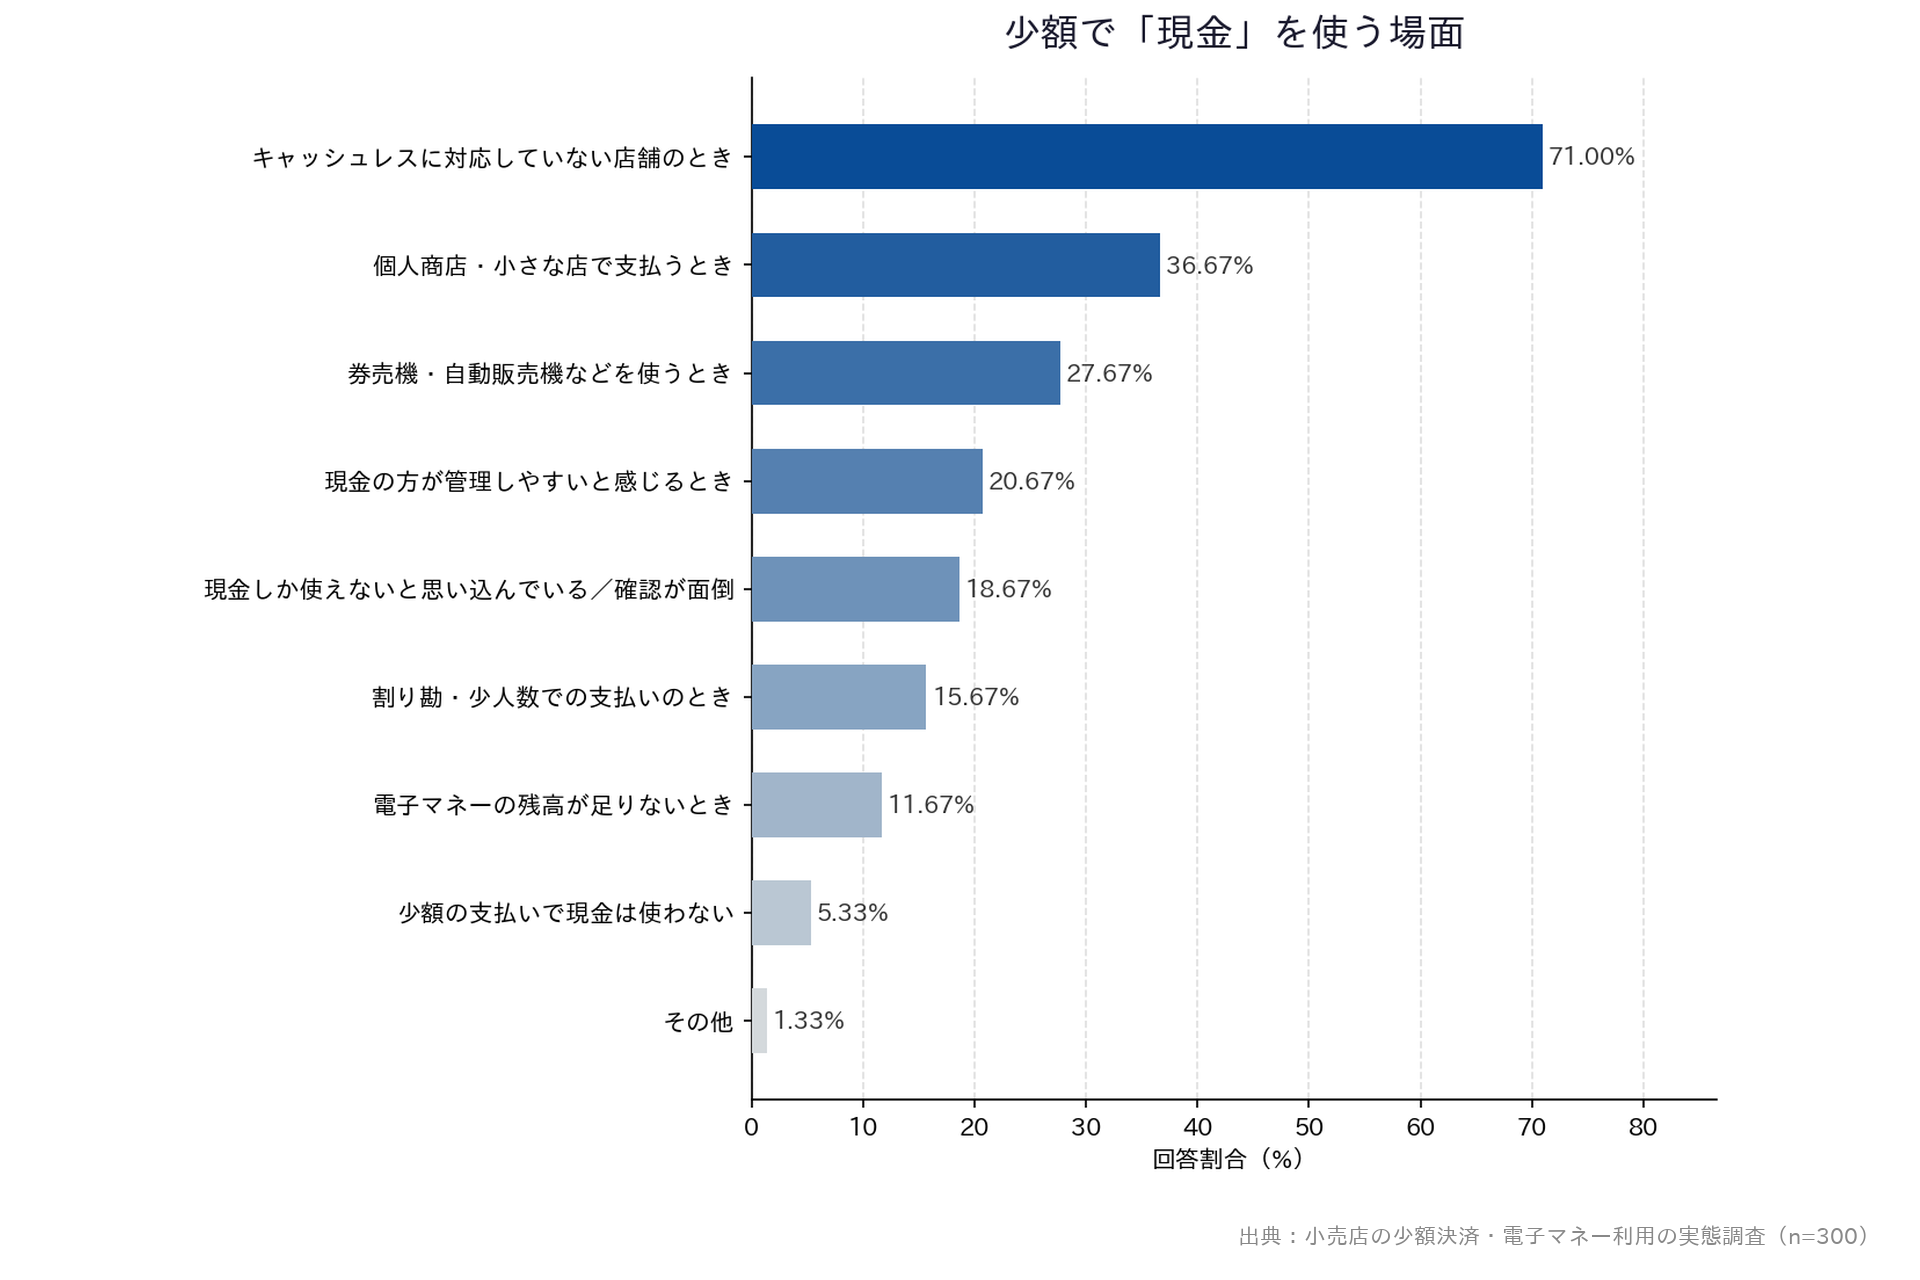
図6:少額で「現金」を使う場面(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
この結果から、顧客の多くが現金で支払うのは店の対応によるものと言えます。
キャッシュレスを導入しないと経営に起きる3つの影響
キャッシュレス決済を導入しない判断は、売上だけでなく日々の業務や経営判断にも影響します。考えられる影響は、以下の3つです。
- 顧客の支払い手段に応えられず来店機会を逃す
- 現金管理の手間が生じる
- 売上データが蓄積されない
損失の出方がわかると、対策の優先順位を決められます。
1.顧客の希望する支払い手段に対応できず、来店機会を逃す
小規模店でキャッシュレスが使えなかった経験がある顧客は66.67%で、3人に2人が経験しています。使えなかったときは手持ちの現金で支払った顧客が87.0%と多数です。
一方で「購入を諦めた」が12.0%、「別の店に移った」が8.0%との回答があることから売上機会の損失は多少なりともあると考えられます。
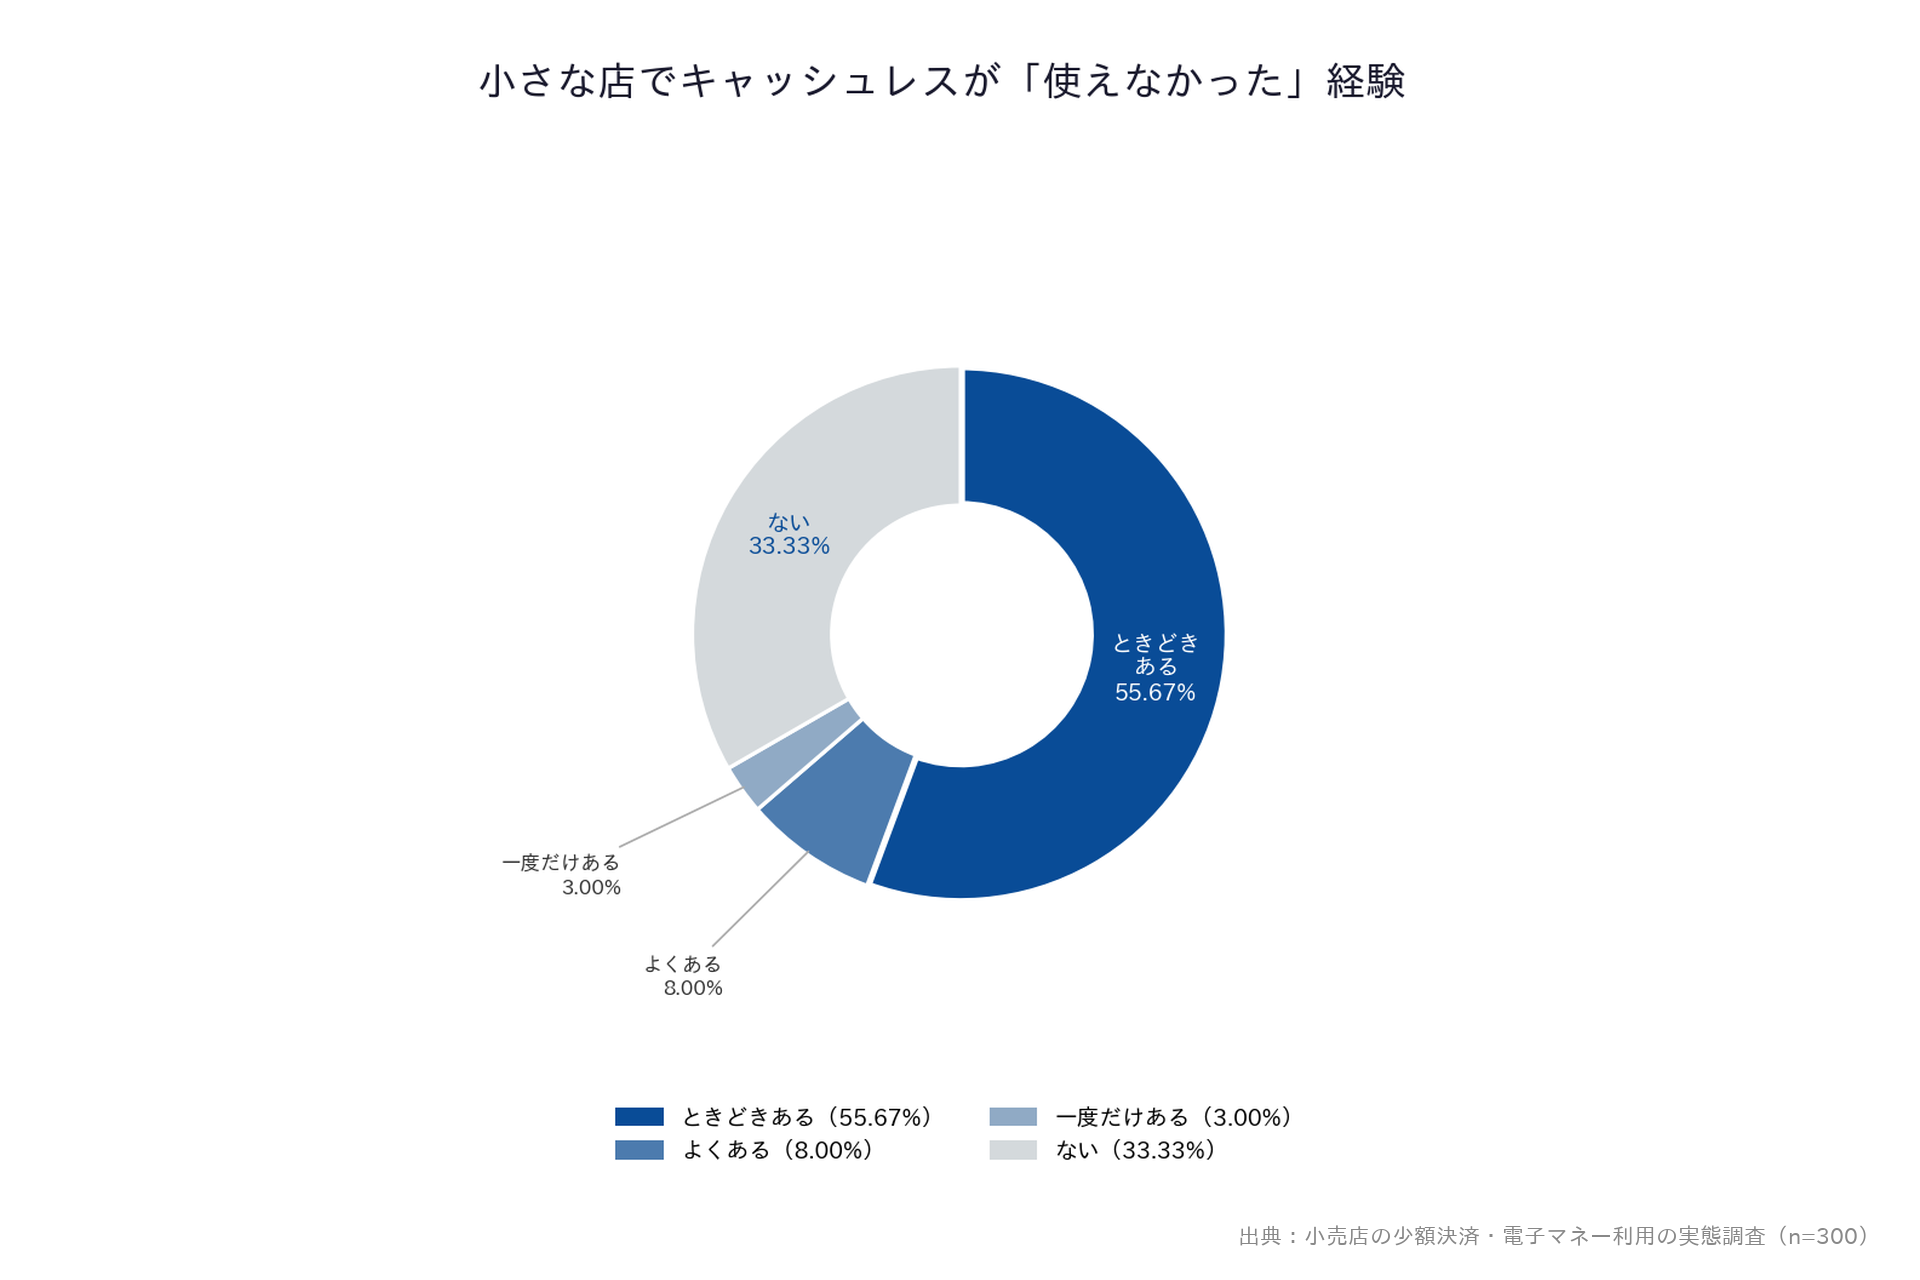
図7:小さな店でキャッシュレスが「使えなかった」経験(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
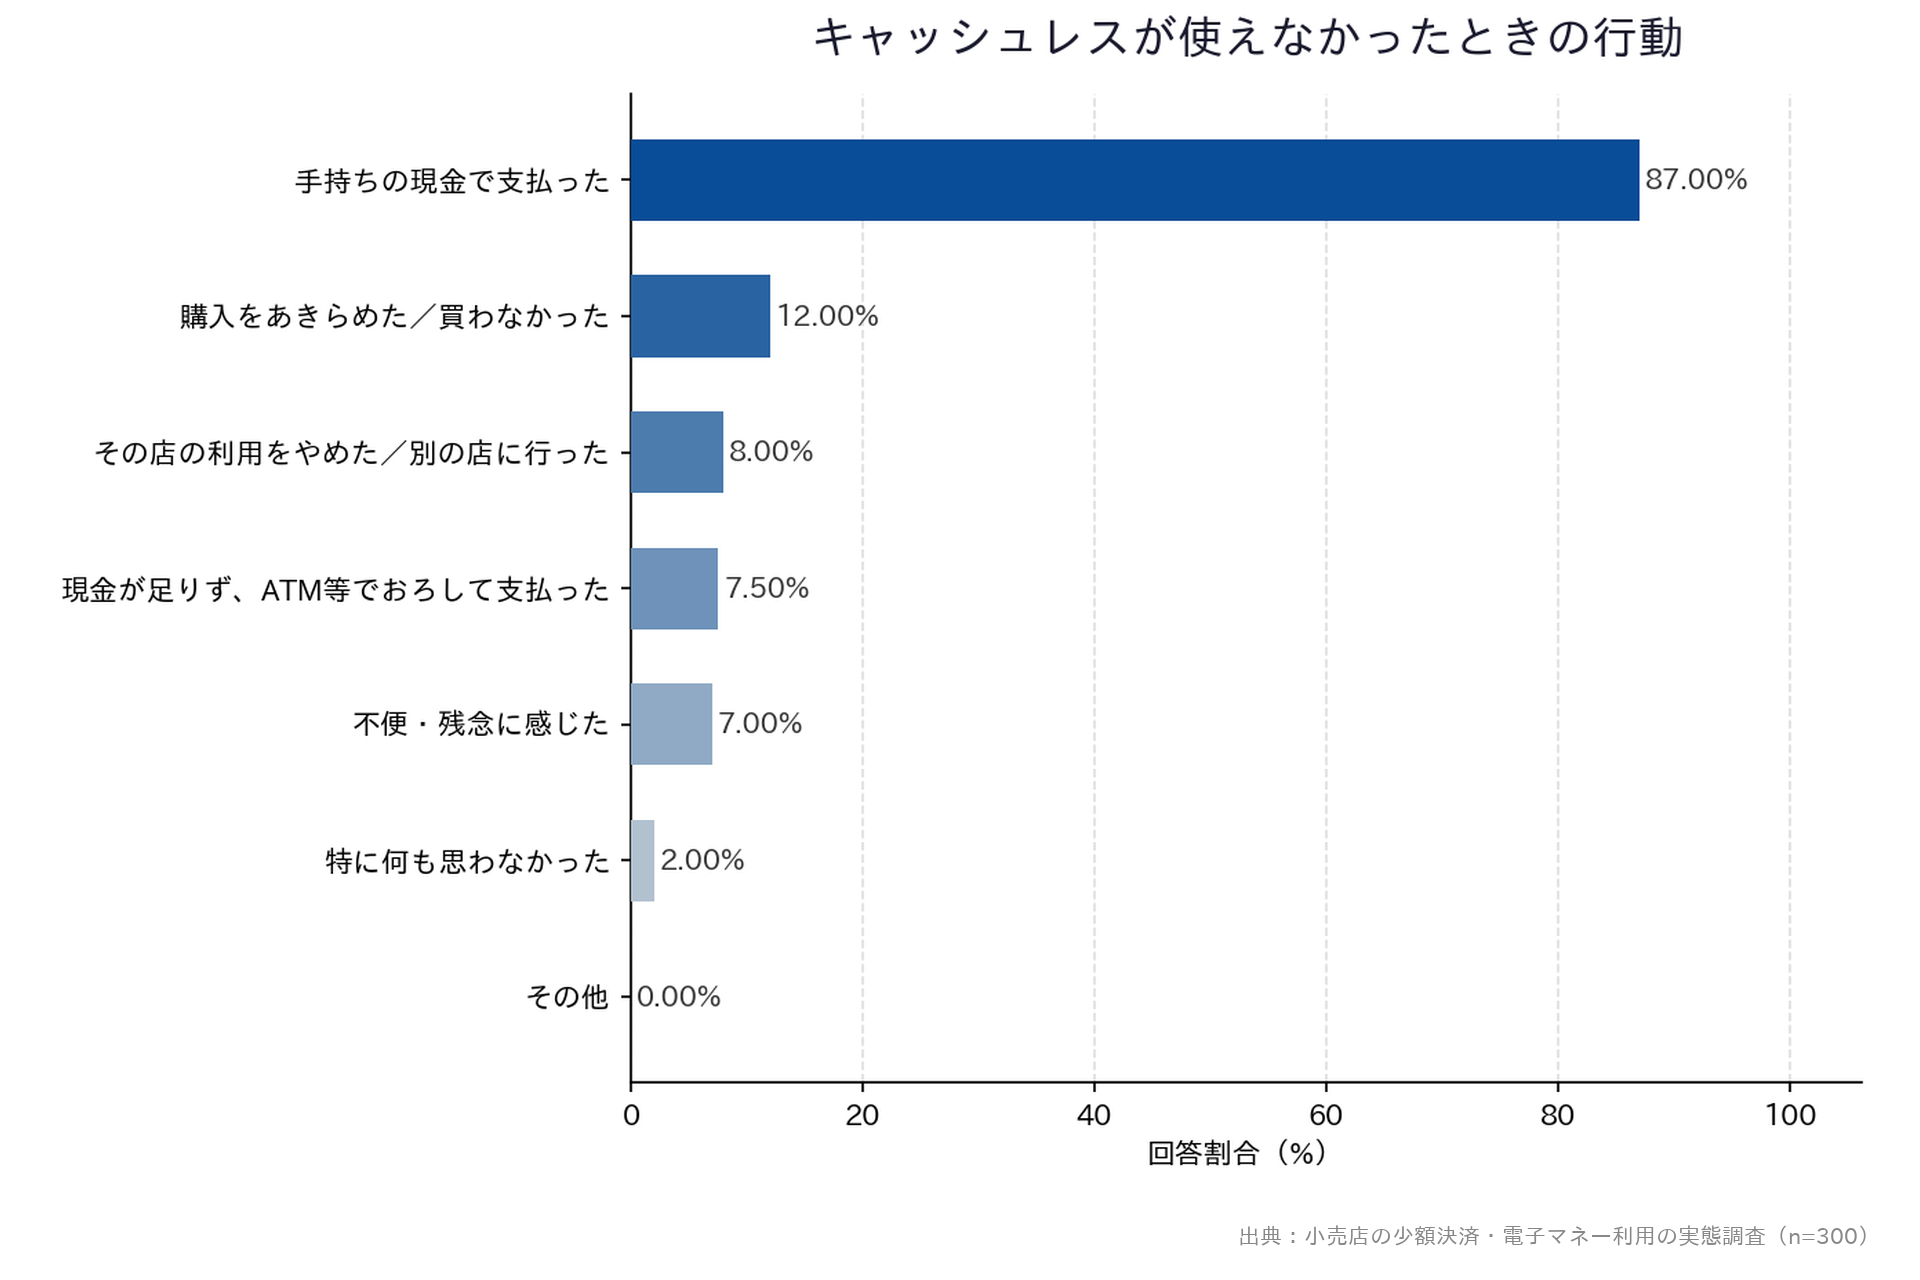
図8:キャッシュレスが使えなかったときの行動(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300)/当該設問の母数はn=200)
たまたま立ち寄った新規顧客が会計時にキャッシュレス決済を使えず、次回は別の店舗を選ぶことも考えられます。顧客側の判断は来店前にも働いており、約半数が「店選びでキャッシュレス対応を重視する」という回答が寄せられています。
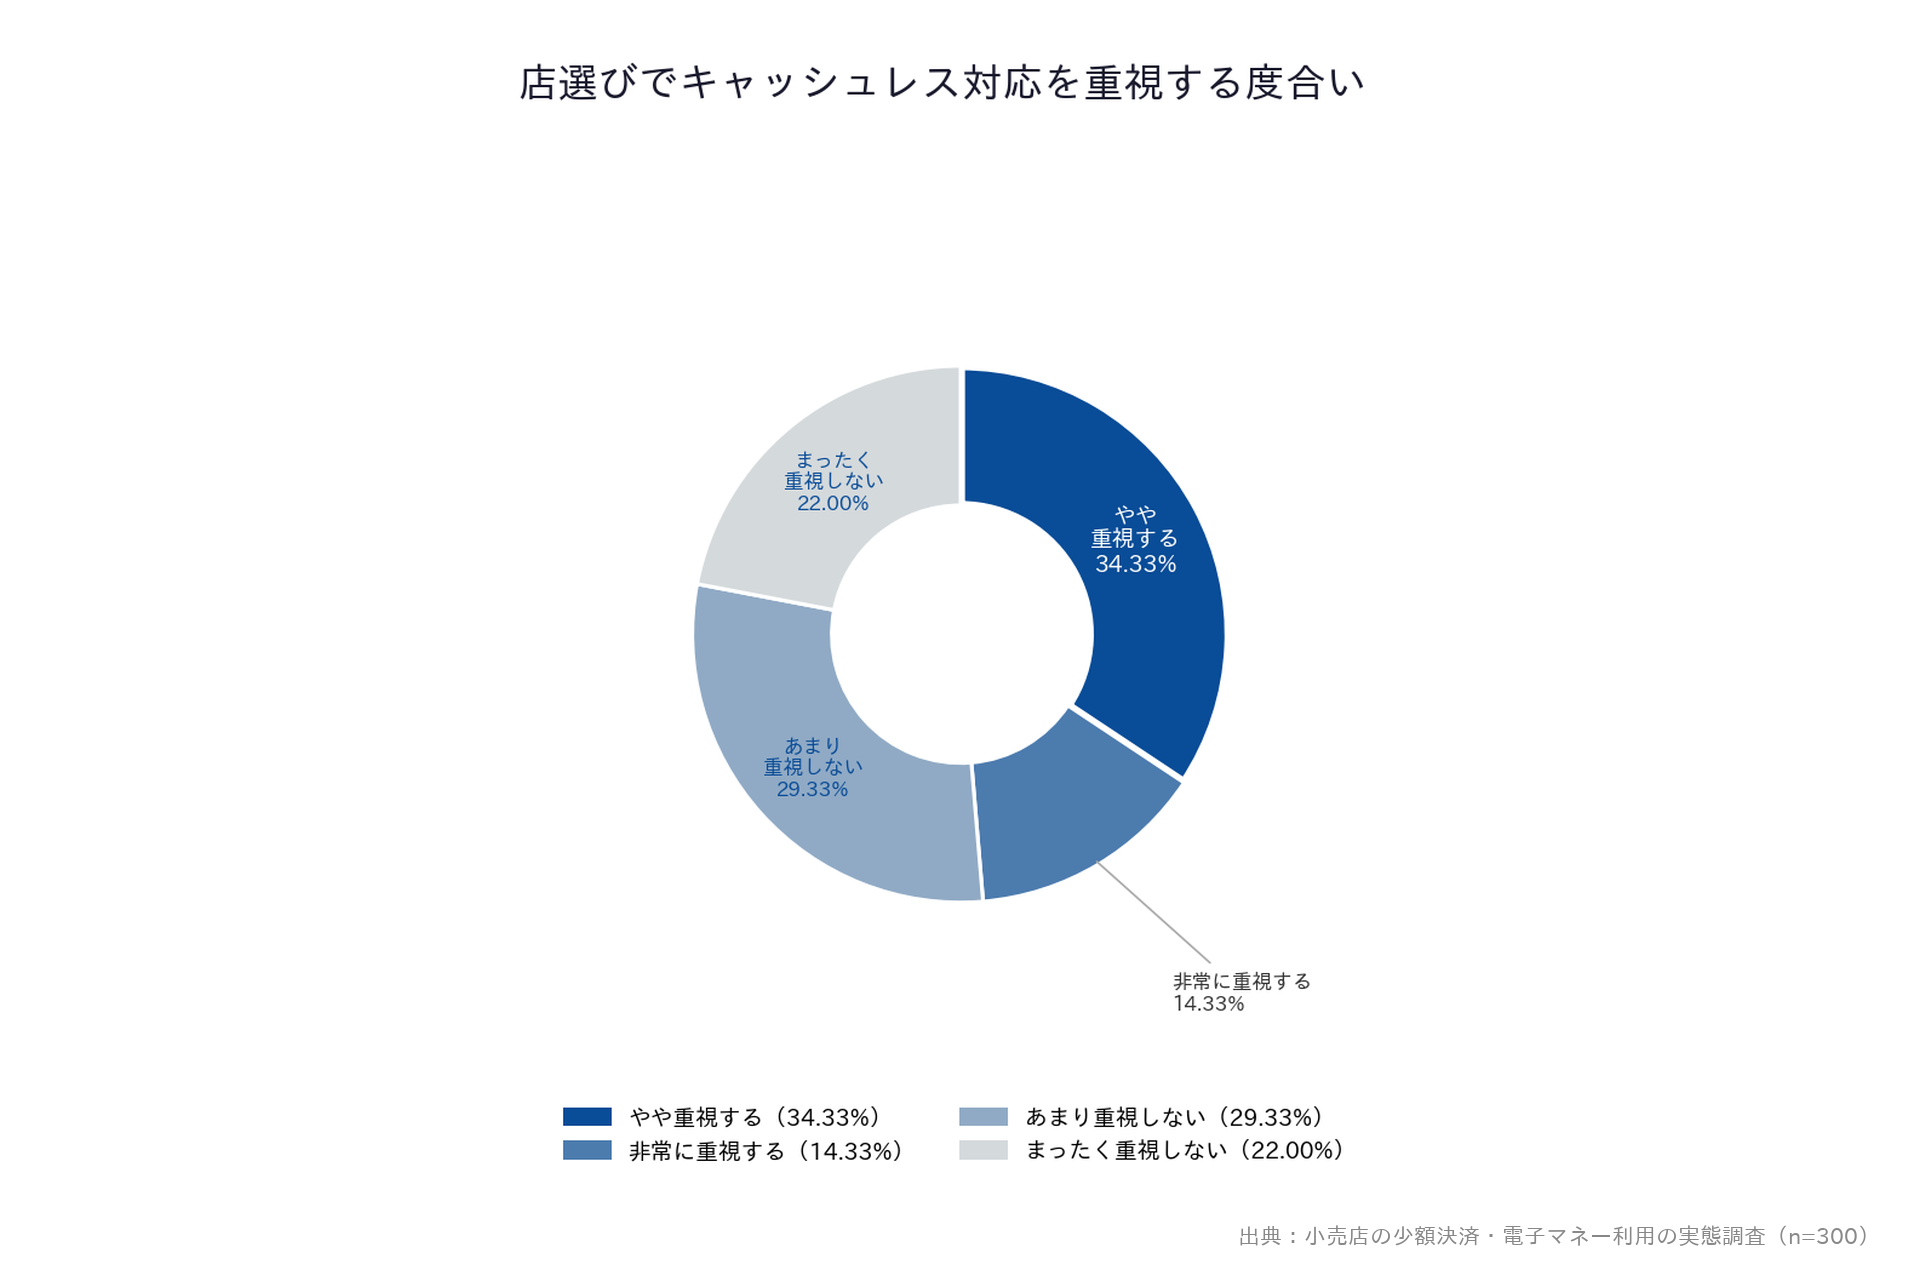
図9:店選びでキャッシュレス対応を重視する度合い(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
キャッシュレス決済への対応を望む店舗の1位は個人経営の飲食店(37.33%)で、次点で病院・クリニック・薬局(32.33%)、理容室・美容室(26.33%)と続きます。
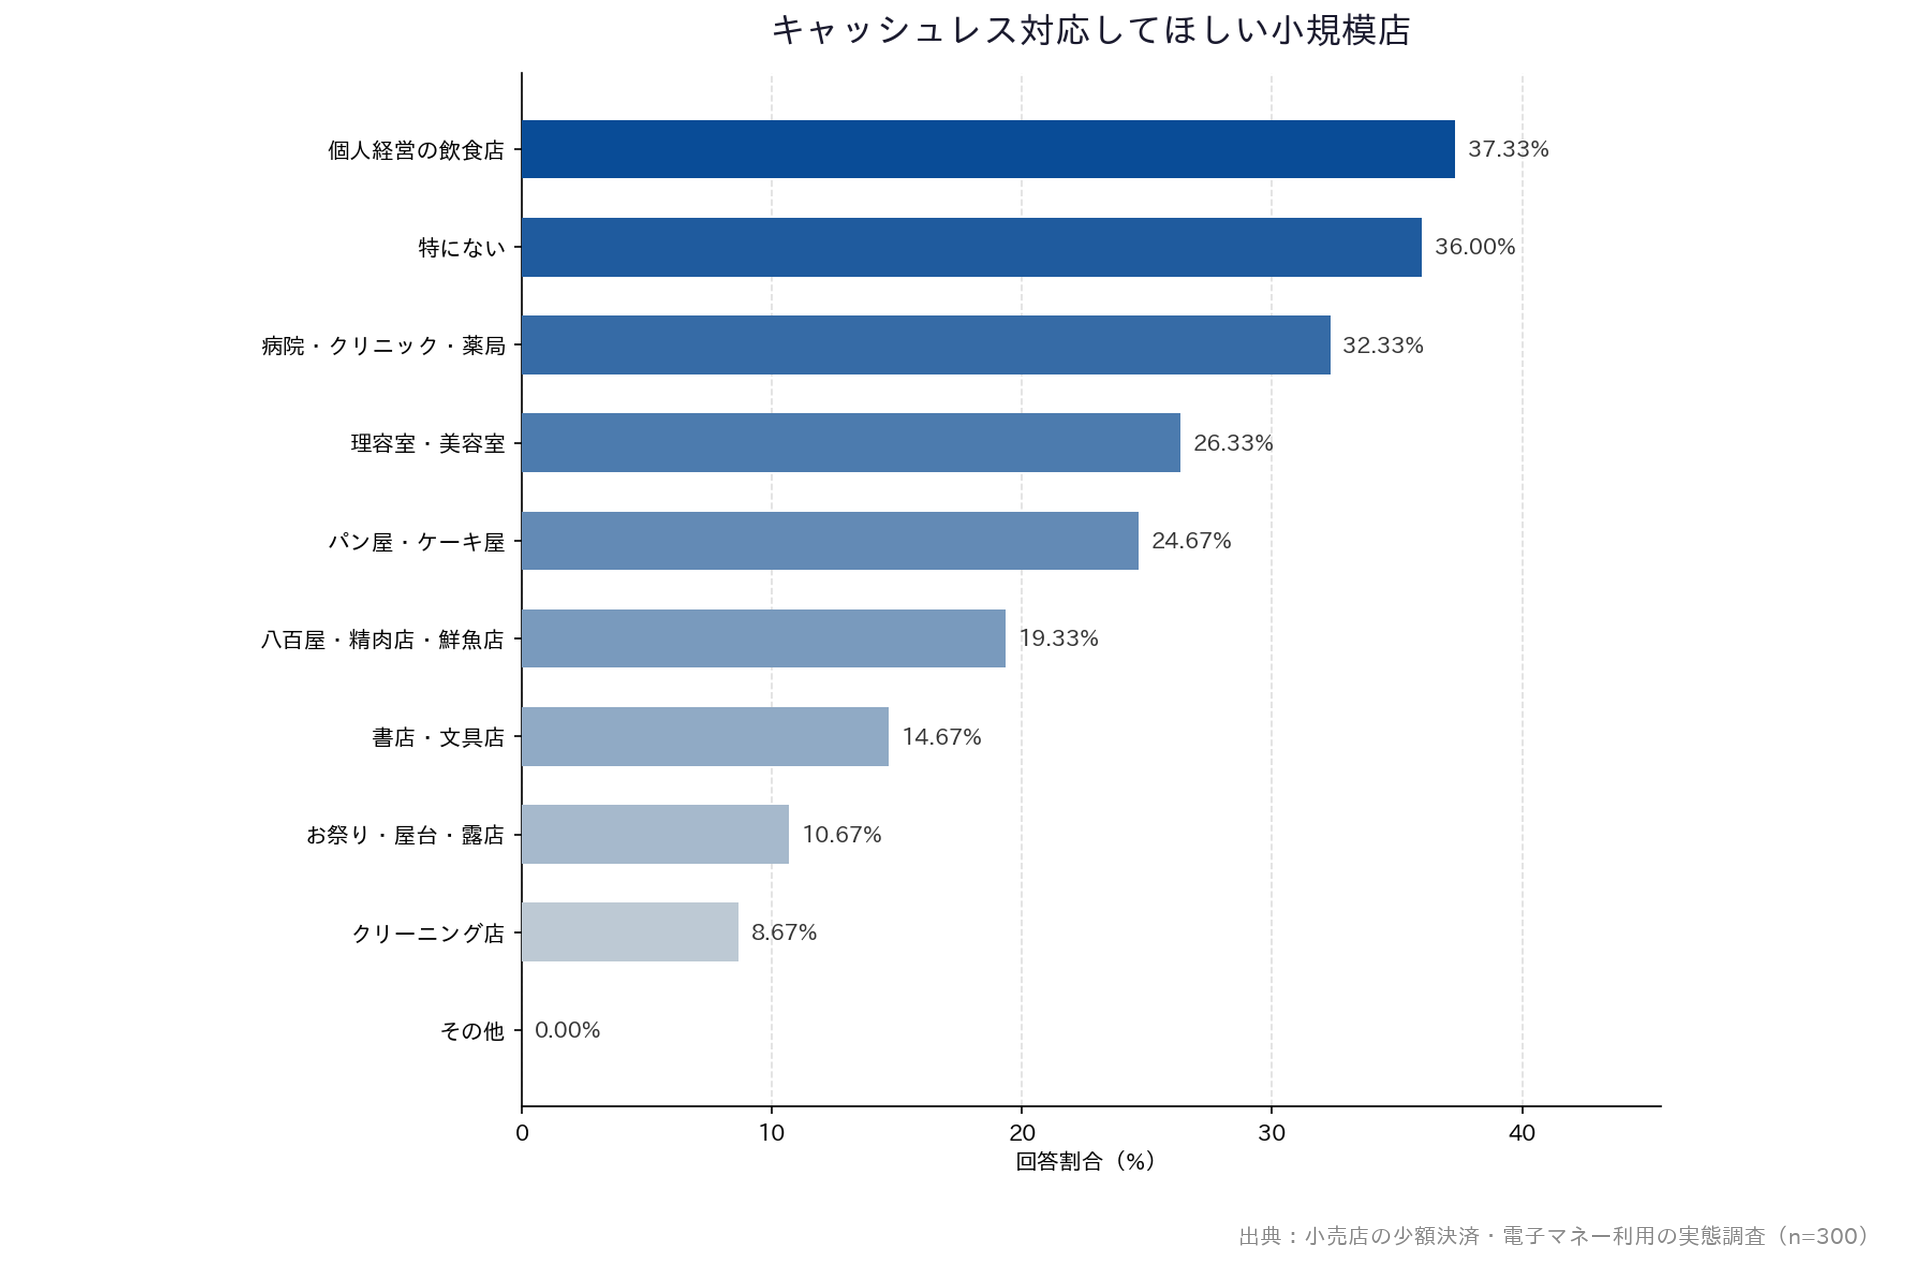
図10:キャッシュレス対応してほしい小規模店(出典:小売店の少額決済・電子マネー利用の実態調査(株式会社USEN PAY/n=300))
キャッシュレス決済の未導入は、現場にも負担が生じている可能性も考えなければなりません。店舗側への調査では、キャッシュレス決済について月に数回以上尋ねられる店舗が54.67%と、半数以上を占めています。
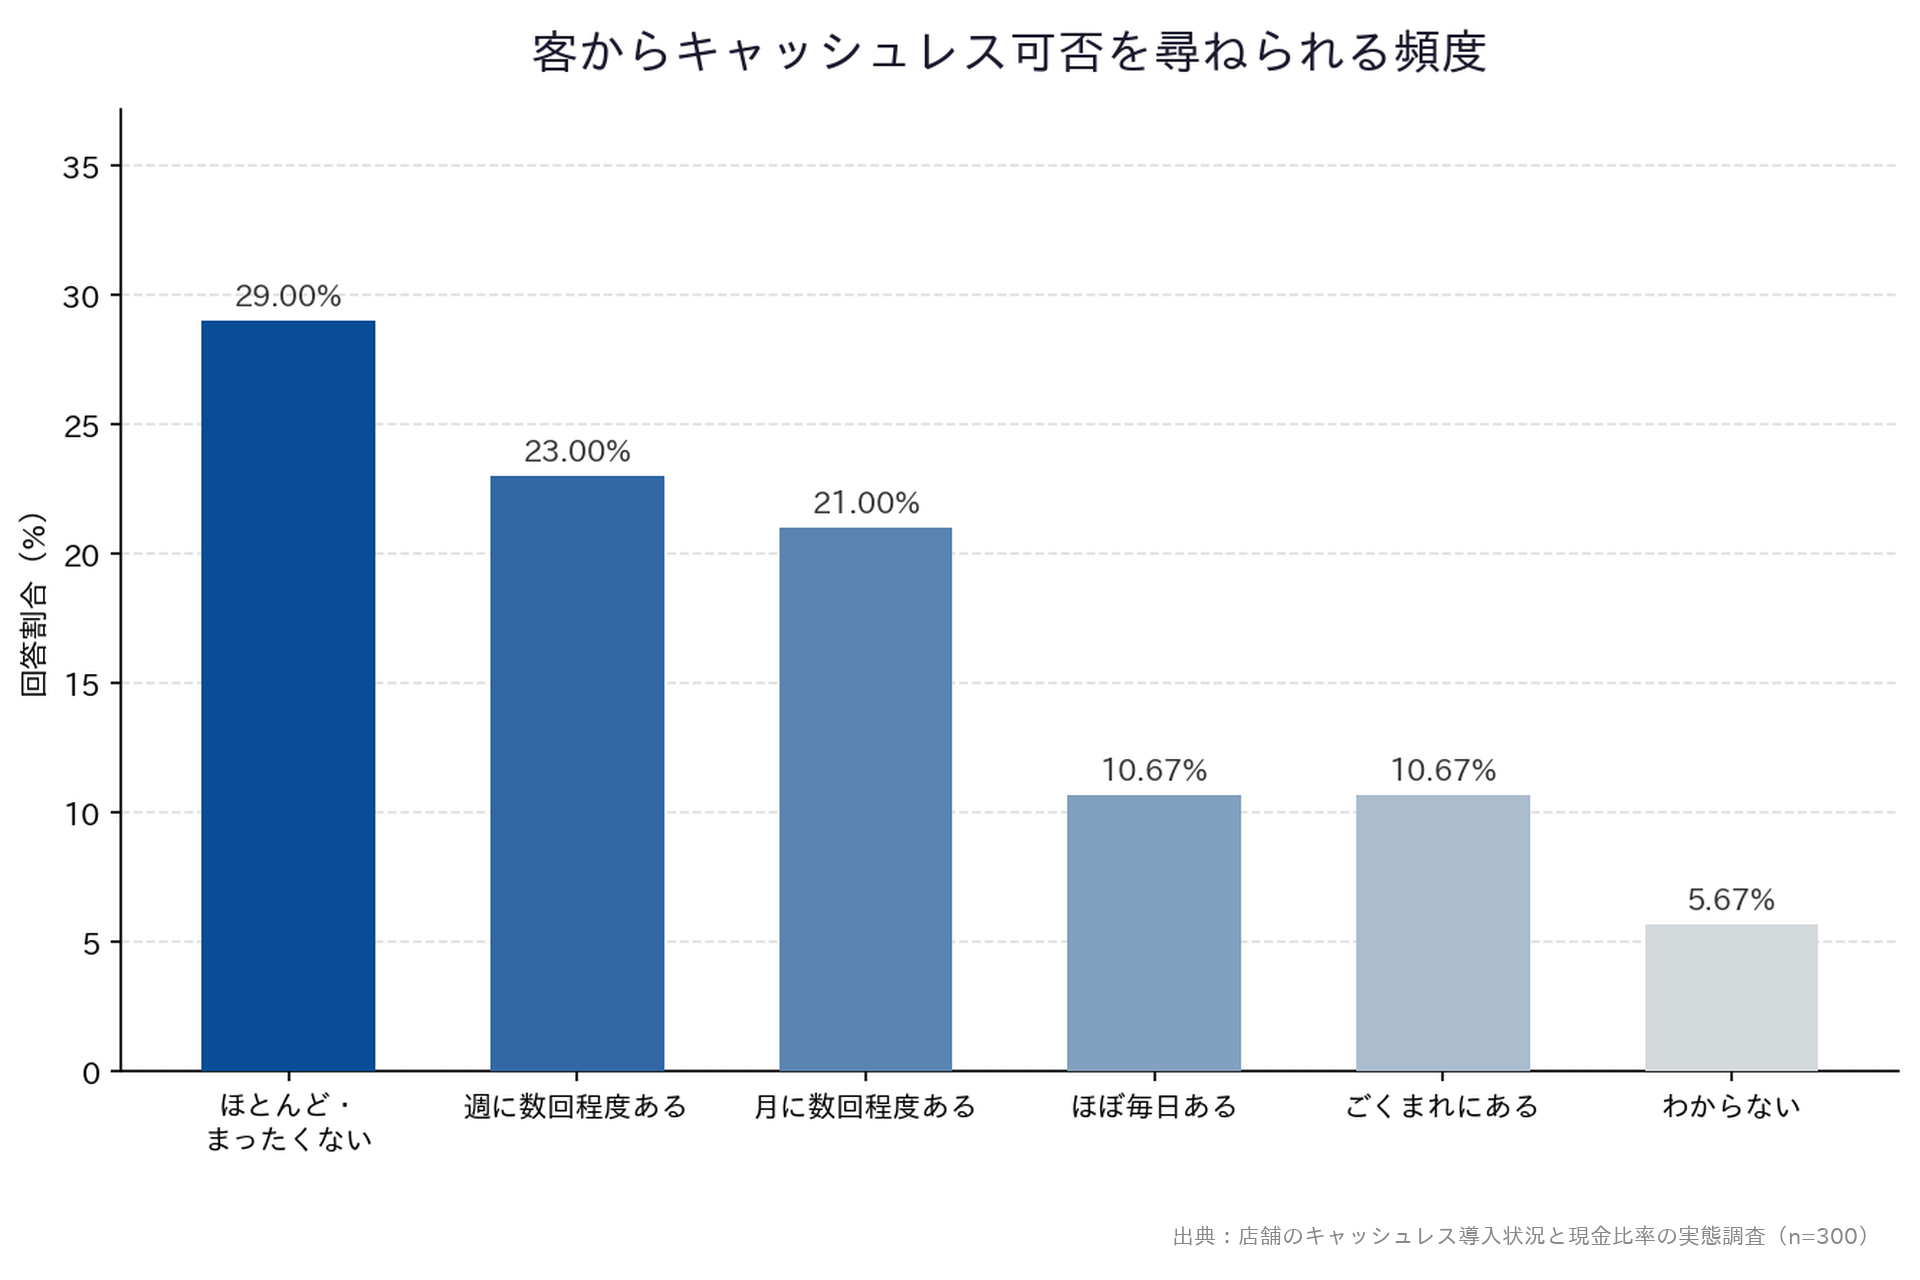
図11:顧客からキャッシュレス可否を尋ねられる頻度(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300))
何も言わずに帰る客もいるため、店側は売り逃しに気づきにくいと考えられます。
2.現金管理の手間が生じる
現金払いのみの店舗の場合、現金管理の負担が大きくなります。実際に、現金の会計や管理で負担を感じている店舗は65.33%に上り、感じていない34.67%の約1.9倍です。
図3より、負担の内訳は釣銭の準備・両替が22.33%、レジ締め・売上集計が15.00%、レジ差異の発生が12.33%と続きます。
キャッシュレス決済を導入すれば、売上金に占める現金の割合が小さくなるため、管理する負担が小さくなることが期待できます。閉店後のレジ締めや現金を数える手間が少なくなるので、人件費を抑えられる可能性があります。
3.売上データが蓄積されない
現金中心の運用では、いつ何がどれだけ売れたかが手元のデータとして残りません。客単価や時間帯別の傾向を確認できないため、仕入れや人員配置の判断は勘に頼ることになります。
雨の平日に売れるメニューを知りたくても、手書きの日計表では商品別の動きを追えません。導入した店舗では、経理と売上管理が楽になったと答えた割合が14.85%です。
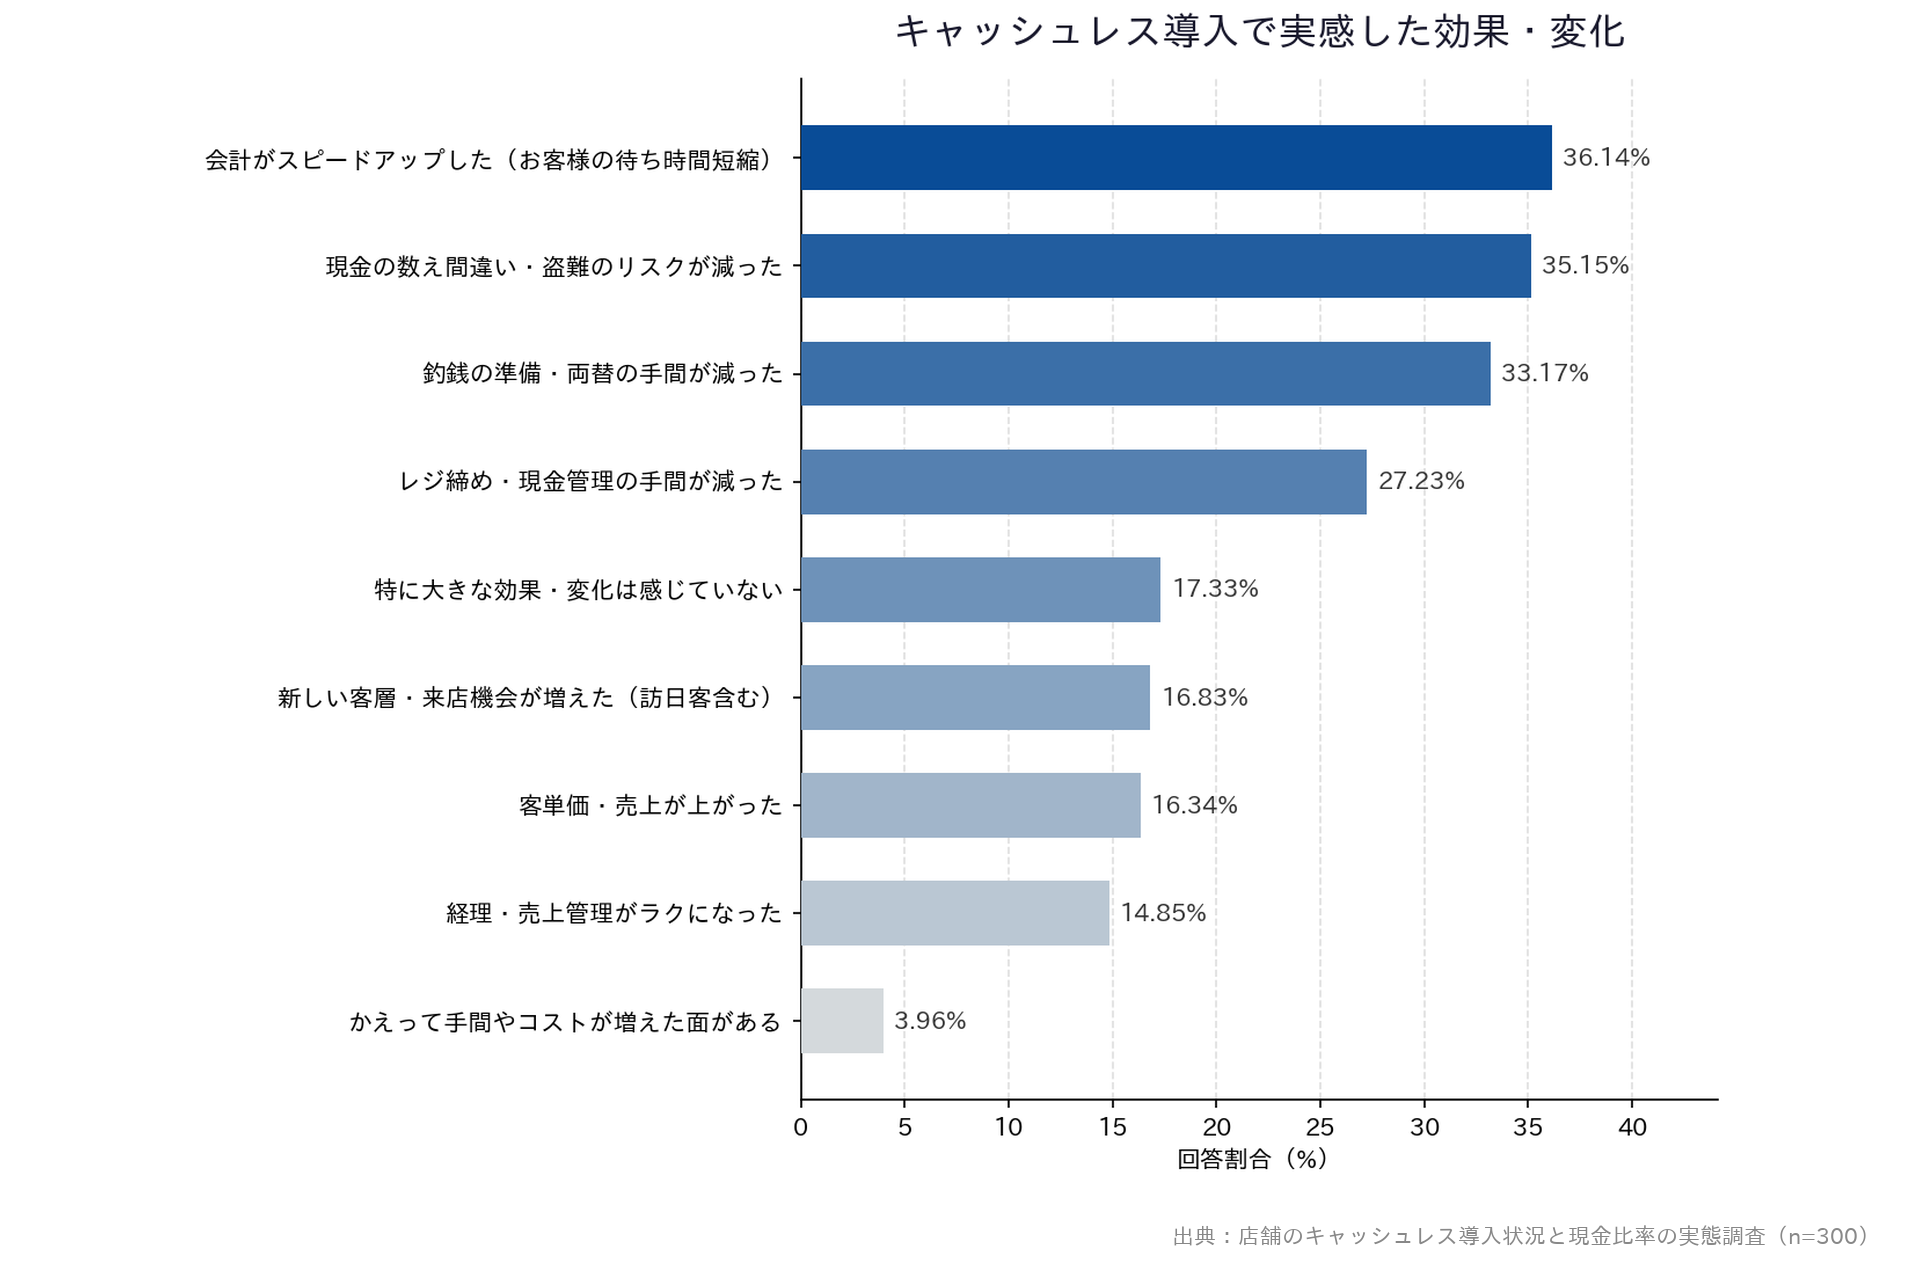
図12:キャッシュレス導入で実感した効果・変化(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300)
数字が自動で残ると、判断の材料を後から見返せます。蓄積した売上データがあれば、リピート顧客の獲得に向けた施策を打ち出すなど、店舗運営の改善にも活用できます。
キャッシュレス決済を導入した店舗に起こりうる変化
キャッシュレス決済を導入した店舗に、導入後に実感した変化についても聞いてみたところ、効果が出た面と出なかった面の両方がありました。具体的には、以下の4つです。
- 会計時間の短縮
- 釣銭準備の手間の減少
- 現金を扱うリスクの低下
- 効果を実感できなかった店舗も少数ながら存在する
期待できる範囲がわかると、導入後の見込みを立てられます。
会計時間の短縮
図12より、導入で実感した効果の1位は会計のスピードアップで、36.14%を占めています。「効果を感じていない(17.33%)」や「かえって手間が増えた(3.96%)」を大きく上回ります。
会計時間の短縮は、特に回転率が高い飲食店ほど効果を感じやすいでしょう。稼働数が増えれば客数が増え、売上の向上につながることが期待できます。
釣銭準備の手間の減少
図12の結果より、導入後に減った手間として現金の取扱いに関する項目が上位に並びます。レジ締め・現金管理の手間が減ったとの回答も27.23%あります。
店舗全体で負担の1位だった釣銭の準備・両替は、導入済み店舗の33.17%が減ったと実感しています。開店前に銀行へ両替に出かけていた店舗であれば、朝の時間に余裕が生まれ、仕込みや清掃に充てられます。
ただし、現金を扱う日がある限り、釣銭の準備が完全になくなるわけではありません。調査結果については後述していますが、キャッシュレス決済を導入しても「現金は減らない」と感じている店舗は一定数あります。
現金を扱うリスクの低下
図12の調査結果より、数え間違いと盗難のリスクが減ったと答えた店舗は35.15%あります。レジ締めで1円単位の差異を探す作業や、夜間に売上金を店に置く不安も軽くなるでしょう。
一方でキャッシュレスを進めても現金がなかなか減らないと感じる店舗は合計50.5%です。
内訳はとても感じる(14.36%)とやや感じる(36.14%)の合計50.5%で、まったく感じない(13.37%)とあまり感じない(20.79%)の合計(34.16%)の約1.5倍にあたります。
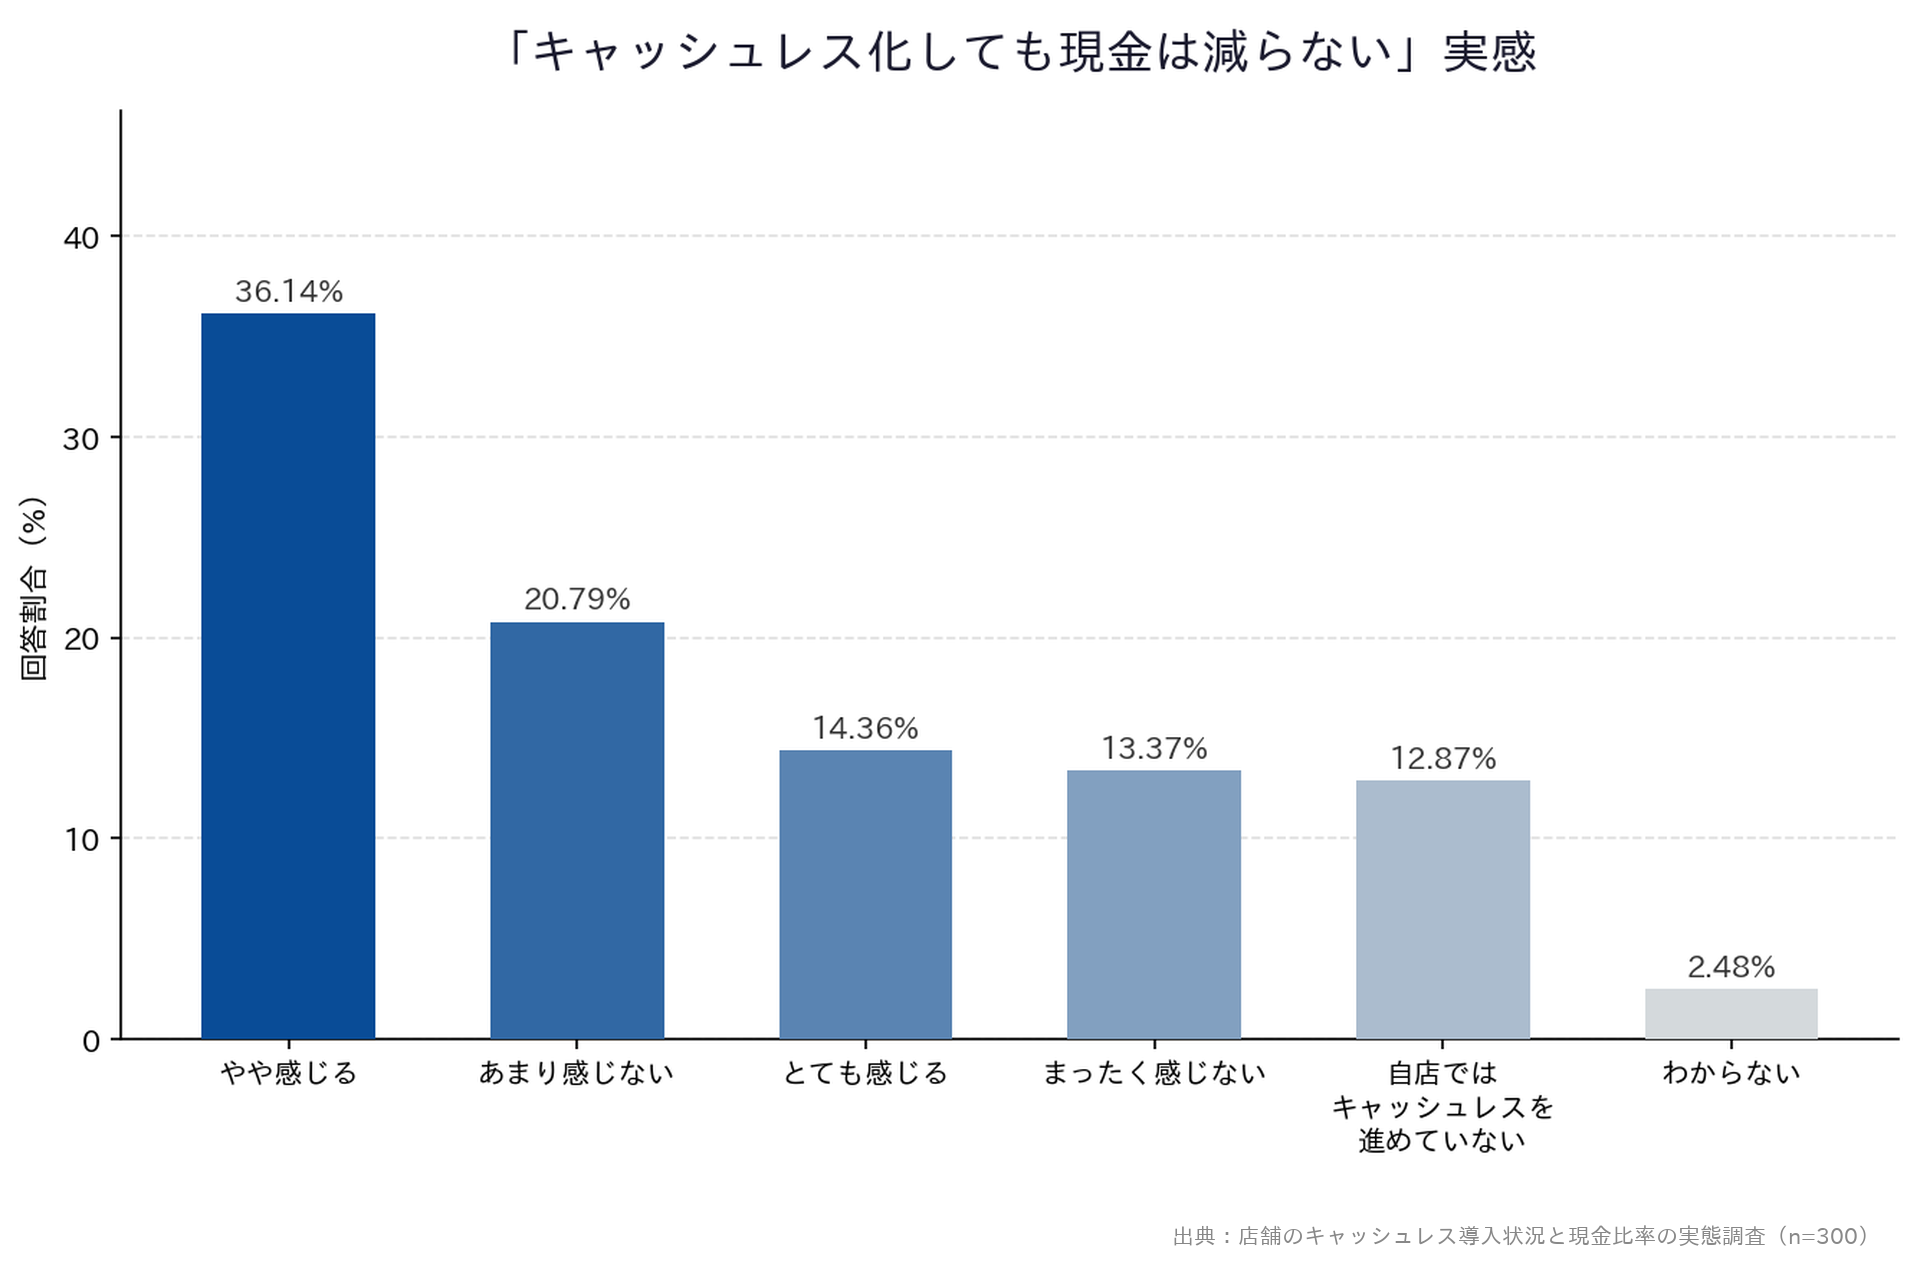
図13:「キャッシュレス化しても現金は減らない」実感(出典:店舗のキャッシュレス導入状況と現金比率の実態調査(株式会社USEN PAY/n=300)/n=202)
キャッシュレス決済を導入したとしても、現金の取扱いがゼロになるわけではないため、当面は併用を前提に見積もりましょう。
効果を実感できなかった店舗も少数ながら存在する
図12の結果ではキャッシュレス決済の導入は全店で変化が出るわけではなく、効果をとくに感じていないと答えた店舗も17.33%ありました。また、かえって手数料やコストが増えた分があると答えた店舗も3.96%です。
売上面と会計面では実感の差が出ている結果と言えます。
売上面の「客単価・売り上げが上がった」は16.34%で、会計面の「会計スピードがアップした」36.14%を下回っています。このことから、売上増を前提に置くと期待外れに感じると考えられます。
調査結果から、キャッシュレス決済は会計とオペレーションの改善を軸に効果を見積もると、判断しやすくなるでしょう。
キャッシュレス決済の導入に不安がある方が確認すべきポイント
キャッシュレス決済を導入すると手数料や初期費用が発生するものの、確認すべき項目を押さえることで、不安を判断材料に変えられます。導入する前に、以下の4つを確認しましょう。
- 手数料は現金管理のコストと合わせて総額で比べる
- 初期費用を抑えられるプランを選ぶ
- 入金サイクルの短い決済サービスを選ぶ
- 1台で複数の決済手段に対応する端末にまとめる
自店に合うサービスを選ぶ際の参考にしてください。
手数料は現金管理のコストと合わせて総額で比べる
手数料率だけを見ると負担が重く見えるものの、現金運用にかかる時間も費用と考えれば、比較対象にできます。釣銭の準備や両替、レジ締めにかかる時間を人件費に換算し、手数料と並べて比べてみましょう。
比較する項目は、以下のように整理できます。
| 比較する費用 | 内容 |
| キャッシュレスの費用 | 決済手数料と月額利用料 |
| 現金運用の費用 | 両替とレジ締めの人件費 |
レジ締めに毎日15分かかる店舗であれば、年間約91時間分(≒0.25時間×365日)の人件費が現金側の費用です。
同じ月額ベースに換算すると、以下の計算モデルで比べられます。
- 月間売上×キャッシュレス比率×手数料率+月額利用料
- 両替とレジ締めの時間×営業日数×時間単価
例えば、月商300万円のうち5割にあたる150万円がキャッシュレス決済で処理されたとします。手数料率3.0%なら手数料は月45,000円(=150万円×3.0%)になります。
一方の現金側は、レジ締めに1日15分かかり時給1,200円で月30日営業なら、月9,000円(=0.25時間×30日×1,200円)です。
この例では、手数料が36,000円ほど高くなります。ただし、手数料は売上が立ったときだけ発生し、現金管理の人件費は売上が少ない月にも発生します。会計が速くなる効果や非対応で失う売上も含めて、自店の数字で試算しましょう。
初期費用を抑えられるプランを選ぶ
初期費用0円で導入できるプランを選ぶと、導入時の負担を抑えられます。適用条件と対象期間はサービスごとに異なるため、契約前の確認が必要です。
月額利用料が取扱高に応じて変わる場合もあるので、自店の想定取扱高で試算しましょう。端末代だけでなく、月額利用料と決済手数料を合わせた総額での比較が必要です。
キャッシュレス端末はデジタル化・AI導入補助金の対象となる場合があり、公募要領で対象経費を確認できます。
入金サイクルの短い決済サービスを選ぶ
資金繰りに不安がある場合は、入金サイクルの短いサービスを選ぶと負担が軽くなります。入金回数は決済手段ごとに異なり、主に以下の3パターンがあります。
- 締め後にまとめて入る月1回
- 15日と月末などの月2回
- 対象口座を利用した場合の翌営業日
カード決済と電子マネー、コード決済で入金のタイミングが分かれる場合もあります。振込手数料が無料になる金融機関が指定されていることもあり、口座の選び方で総額が変わるでしょう。
毎月25日に給与を支払う店舗であれば、25日までに入金される設計が必要です。自店の支払いサイクルと照らし合わせれば、導入後に資金繰りが滞る事態を避けられるでしょう。
1台で複数の決済手段に対応する端末にまとめる
顧客が使いたい決済手段は分散しているため、1種類だけの対応では取りこぼす恐れがあります。近年は、1台でクレジットカードやタッチ決済、電子マネー、コード決済など多様な決済手段に対応している端末が多いです。レジ横に置く端末が1台であれば、従業員が覚える操作も1種類で済みます。
初期費用0円から始められるプランもあり、対象口座を利用すれば、最短翌営業日入金を選べます。料金とプランの適用条件は変更される場合があるため、最新の情報は公式サイトで確認してください。
複数の決済手段に対応するために、約70の決済ブランドに対応しているUSEN PAYをご検討ください。
キャッシュレスを導入しないのは機会損失につながる可能性あり
キャッシュレス決済を導入しない判断は、店舗全体で見ると少数派になりつつあります。多くの顧客は、小規模店で決済手段が使えなかった経験があり、一部は購入をやめるか別の店に移っています。
少額で現金が選ばれる主な理由は、店舗がキャッシュレス決済に対応していないからで、顧客側はそれに合わせていると考えられます。
とはいえ、現金をなくす必要はありません。顧客が利用したい決済手段に対応できる状態にすると、機会損失を防げる可能性があります。キャッシュレス決済を導入する際は手数料や初期費用、入金サイクル、対応している決済手段など、4つの項目を確認して判断しましょう。
キャッシュレス決済を導入しようか迷われている方は、USEN PAYの資料をご覧ください。当社はクレジットカードはもちろんQRコード決済やタッチ決済など、さまざまな決済手段に対応しています。機会損失を防ぎ、売上向上・業務効率化につなげられる可能性があるので、ぜひご検討ください。